الوسم: رئيسي

“الشلوي”: الخام الليبي إلى جورجيا.. لماذا يتجاوز هذا الخبر حدود صفقة نفطية عادية؟

كتب: الخبير النفطي والاقتصادي عبد المنصف الشلوي

في أسواق النفط العالمية، لا تُقاس أهمية الأخبار دائماً بعدد البراميل أو قيمة الشحنات، بل كثيراً ما تُقاس بالرسائل التي تحملها، وبالاتجاهات التي تعكسها في حركة الأسواق وتحولات الجغرافيا السياسية للطاقة. ومن هذا المنطلق، فإن الإعلان عن اعتماد الخام الليبي لتزويد مصفاة كوليفي، المصفاة الوحيدة في جورجيا، لا ينبغي النظر إليه باعتباره مجرد عقد تجاري جديد، بل باعتباره مؤشراً على تحول أوسع في خريطة تدفقات النفط نحو أوروبا ومنطقة البحر الأسود.

وتقع جورجيا في منطقة القوقاز، عند ملتقى أوروبا الشرقية وغرب آسيا، وتطل على الساحل الشرقي للبحر الأسود، وتشكل ممراً استراتيجياً يربط منطقة بحر قزوين والأسواق الآسيوية بأوروبا. كما تمر عبر أراضيها أهم خطوط نقل النفط والغاز القادمة من أذربيجان إلى الأسواق الأوروبية، وهو ما منحها خلال السنوات الأخيرة مكانة متقدمة ضمن منظومة أمن الطاقة الإقليمي.

ويأتي الاتفاق في وقت تشهد فيه الأسواق الأوروبية إعادة هيكلة غير مسبوقة لمصادر إمدادات الطاقة، على خلفية العقوبات المفروضة على النفط الروسي. فقد أعلنت الشركة المالكة للمصفاة اعتماد الخام الليبي إلى جانب الخام الكازاخستاني بديلاً عن النفط الروسي، ضمن خطة تهدف إلى الامتثال للمتطلبات الأوروبية وضمان استمرار نشاط المصفاة بعيداً عن العقوبات.

ورغم أن حجم الشحنات الأولى قد لا يكون كبيراً مقارنة إجمالي صادرات ليبيا، فإن أهمية الخبر لا تكمن في الكمية، وإنما في نوعية السوق التي يدخلها الخام الليبي، وفي الرسالة التي يبعث بها إلى الأسواق الدولية. فدخول مصفاة جديدة إلى قائمة عملاء النفط الليبي يعني توسيع قاعدة المشترين، وتقليل الاعتماد على عدد محدود من الأسواق، وهو ما يمثل أحد أهم عناصر الأمن التسويقي لأي دولة منتجة للنفط.

كما أن العقد يمتد حتى نهاية عام 2027 مع إمكانية التمديد، وهو ما يمنح العلاقة التجارية بعداً يتجاوز الصفقات الفورية إلى شراكة أكثر استقراراً، ويعزز ثقة المشترين في قدرة ليبيا على الالتزام بتوريد النفط بصورة منتظمة.

ومن الناحية الفنية، يتمتع الخام الليبي بميزات تنافسية معروفة عالمياً، أهمها انخفاض نسبة الكبريت وخفة الخام، وهي خصائص تجعله مناسباً للعديد من المصافي الأوروبية، وتخفض كلفة المعالجة، كما تساعد على إنتاج مشتقات نفطية تتوافق مع المواصفات البيئية الأوروبية. ولهذا فإن اختيار الخام الليبي لم يكن خياراً سياسياً فقط، بل يستند أيضاً إلى اعتبارات تشغيلية واقتصادية واضحة.

أما من الناحية الجيوسياسية، فإن أهمية الاتفاق تتجاوز حدود جورجيا نفسها. فما يحدث اليوم هو جزء من عملية أوسع لإعادة رسم خريطة تدفقات الطاقة العالمية بعد الحرب الروسية الأوكرانية، حيث تتجه العديد من المصافي الأوروبية والإقليمية إلى تنويع مصادر الإمداد وتقليص الاعتماد على النفط الروسي. وفي هذا السياق، تبرز ليبيا باعتبارها أحد أقرب المنتجين إلى الأسواق الأوروبية، وتمتلك احتياطيات كبيرة، وخاماً عالي الجودة، وموقعاً جغرافياً يمنحها ميزة تنافسية يصعب تجاهلها.

ولا يعني ذلك أن ليبيا تحل محل روسيا في الأسواق العالمية، فالفارق في أحجام الإنتاج والصادرات كبير، لكن من المؤكد أن التحولات الحالية تفتح أمامها فرصاً حقيقية لتعزيز حضورها في أسواق جديدة، إذا ما تمكنت من الحفاظ على استقرار الإنتاج واستمرارية الصادرات والالتزام بالعقود.

ومن الجانب الاقتصادي، فإن تنويع الأسواق لا يقل أهمية عن زيادة الإنتاج نفسه. فكلما اتسعت قاعدة العملاء، ازدادت مرونة المؤسسة الوطنية للنفط في تسويق خامها، وارتفعت قدرتها التفاوضية، وانخفضت مخاطر الاعتماد على عدد محدود من المشترين أو الممرات التجارية.

كما يحمل هذا التطور رسالة إيجابية بشأن سمعة الخام الليبي في الأسواق الدولية. فالأسواق لا تبحث فقط عن النفط، بل تبحث عن المورد القادر على الالتزام، وعن المؤسسة التي تستطيع الحفاظ على استقرار الإمدادات، وهي عوامل أصبحت اليوم لا تقل أهمية عن جودة الخام نفسه.

وفي تقديري، فإن هذه التطورات تضع أمام الدولة الليبية والمؤسسة الوطنية للنفط فرصة ينبغي البناء عليها، ليس فقط من خلال الحفاظ على مستويات الإنتاج، وإنما أيضاً عبر توسيع قاعدة العملاء، وتعزيز الحضور في أسواق أوروبا الشرقية والبحر الأسود، والعمل على استثمار الموقع الجغرافي لليبيا وقربها من أوروبا كميزة استراتيجية طويلة الأجل.

إن هذا الخبر قد يبدو للوهلة الأولى مجرد إعلان عن توريد شحنة نفط إلى مصفاة جديدة، لكنه في الواقع يحمل دلالات أعمق بكثير. فهو يعكس تغيراً في خريطة تجارة النفط العالمية، ويؤكد أن الخام الليبي لا يزال يحظى بثقة الأسواق الدولية، وأن أمام ليبيا فرصة لتعزيز مكانتها كمورد موثوق للطاقة في مرحلة يشهد فيها العالم إعادة تشكيل لموازين الإمدادات وأسواق الطاقة.

وبقدر ما تمثل هذه الخطوة نجاحاً تسويقياً مهماً، فإن نجاحها الحقيقي سيقاس بقدرة ليبيا على تحويل مثل هذه العقود إلى سياسة مستدامة تقوم على استقرار الإنتاج، والانضباط في التصدير، واستمرار الحياد المهني للمؤسسة الوطنية للنفط، بما يعزز مكانة البلاد في أسواق الطاقة العالمية، ويخدم في نهاية المطاف الاقتصاد الوطني ومصالح الأجيال القادمة.

مصرف ليبيا المركزي: مبيعات الدولار النقدي تتجاوز 220 مليوناً خلال أسبوع

أعلن مصرف ليبيا المركزي أن مبيعات الدولار النقدي (الكاش) تجاوزت 72 مليون دولار خلال اليوم، ليرتفع إجمالي المبيعات خلال الأسبوع الأول من شهر أغسطس إلى 220 مليون دولار

وأكد المصرف المركزي أن الأسبوع القادم سيشهد وترة أسرع في توزيع العملة الأجنبية، إضافة إلى زيادة عدد الفروع المصرفية المقدمة للخدمة لتلبية الطلب وتسهيل المعاملات.

المصرف المركزي يعلن بدء توزيع السيولة اعتبارًا من الأحد القادم مع استمرار بيع النقد الأجنبي

ناقش محافظ مصرف ليبيا المركزي، ناجي محمد عيسى، ونائبه مرعي البرعصي، اليوم الأربعاء، مع المدراء العامين للمصارف التجارية الكبرى (الجمهورية، التجاري الوطني، شمال أفريقيا، الصحارى، والوحدة)، خطة شهر أغسطس لتوفير السيولة، وتعزيز الدفع الإلكتروني، وتسهيل إجراءات بيع مخصصات النقد الأجنبي للأغراض الشخصية.

​وأعلن المصرف جاهزية الفروع لتوزيع السيولة النقدية بدءاً من صباح الأحد المقبل. وتقرر تحديد سقف السحب بـ 3,000 دينار لفروع المناطق الغربية والشرقية والوسطى (2,000 عبر الشبابيك و1,000 عبر الصراف الآلي)، فيما تم رفع السقف لفروع المنطقة الجنوبية إلى 4,000 دينار (2,000 عبر الشبابيك و2,000 عبر الصراف الآلي) مراعاةً للظروف الاستثنائية ونقص الوقود وانقطاع الكهرباء، مع إمكانية مراجعة السقوف ورفعها خلال الأسابيع المقبلة.

​وعلى صعيد الشمول المالي، كشف الاجتماع عن نمو غير مسبوق في المعاملات الإلكترونية؛ حيث بلغ إجمالي قيمة التداول الإلكتروني من يناير حتى يوليو 2026 نحو 643 مليار دينار، وسط توقعات بتجاوزها حاجز التريليون دينار بنهاية العام. وأكدت إدارة المصرف أهمية الاستمرار في تطوير البنية التحتية التقنية وتعزيز الأمن السيبراني.

​وفي ختام الاجتماع، شدد الحضور على استمرارية عمل مراكز بيع النقد الأجنبي للأغراض الشخصية بصورة منتظمة (نقداً وشحناً للبطاقات)، مؤكدين مواصلة متابعة تنفيذ خطة تطوير القطاع المصرفي وتعزيز الاستقرار المالي والنقدي خلال النصف الثاني من العام.

“قادربوه” يشدد على أهمية الالتزام بالحدود القانونية وضمان استقلالية العمل الرقابي في قطاع النفط

عقد رئيس هيئة الرقابة الإدارية “عبدالله قادربوه” اجتماعاً اليوم الاثنين، مع رؤساء وأعضاء اللجان الرقابية المكلفة بمتابعة قطاع النفط والغاز وشركاته، لمراجعة سير الأعمال ومدى تنفيذ المهام الموكلة إليها وفق التشريعات النافذة.

​وشدد “قادربوه” خلال الاجتماع على أهمية الالتزام التام بالحدود القانونية وضمان حيدة واستقلالية العمل الرقابي، داعياً أعضاء اللجان إلى التحلي بأعلى معايير النزاهة والمهنية، وعدم التأثر بأي تدخلات خارجية.

​كما وجّه بضرورة الكشف عن المخالفات وأوجه القصور، وإعداد تقارير دقيقة ومستندة إلى الوقائع ترفع لرئاسة الهيئة لاتخاذ الإجراءات اللازمة، بما يكفل حماية المال العام والارتقاء بأداء القطاع النفطي.

وزير الشباب يبحث مع مصرف التنمية آليات تمويل المشروعات الناشئة للشباب


بحث وزير الشباب بحكومة الوحدة الوطنية “هيثم الزحّاف” مع مدير عام مصرف التنمية “جمال عقيل”، تعزيز التعاون المشترك لدعم وتأهيل المشروعات الصغرى والمتوسطة الموجهة للشباب، وذلك عبر البرنامج الوطني المخصص لهذا الغرض.

وتناول اللقاء آليات توفير التمويل والدعم الفني والخدمات الإستراتيجية التي يقدمها المصرف، بهدف فتح آفاق جديدة أمام ريادة الأعمال، وتمكين الشباب اقتصادياً للاندماج في السوق المحلي.

​وأكد الجانبان على أهمية الشراكة المؤسسية بين الوزارة والمصرف لبناء بيئة استثمارية جاذبة، تسهم في تحقيق التنمية الاقتصادية والاجتماعية المستدامة عبر الاستثمار في الكوادر الشبابية.

“الشلوي” يعلّق لـ”تبادل” على بيانات وزارة النفط لشهر يوليو 2026

كشفت وزارة النفط والغاز بحكومة الوحدة الوطنية أنّ إجمالي الإتاوات والضرائب المحصلة خلال شهر يوليو 2026، عن إنتاج وصادرات شهر يونيو 2026 من عقود الامتياز والمشاركة، قد بلغ نحو مليارين و327 مليون دينار.

وللتعليق على ما تعنيه هذه الأرقام ومقارنتها بالأشهر الماضية، تواصلت “تبادل” مع الخبير النفطي والاقتصادي “عبد المنصف الشلوي” والذي خصّنا مشكورًا بهذا التصريح:

بمراجعة البيانات المعلنة خلال عام 2026، يتبين أن حصيلة الإتاوات والضرائب المحصلة خلال شهر يوليو، والبالغة نحو 2.327 مليار دينار ليبي، تُعد من الحصائل المرتفعة نسبيًا، وإن لم تكن الأعلى خلال الأشهر التي صدرت بشأنها بيانات رسمية؛ إذ بلغت نحو 2.866 مليار دينار في أبريل، ونحو 2.722 مليار دينار في يونيو، مقابل حوالي 1.253 مليار دينار في مايو، ونحو 853 مليون دينار في مارس.

كما يلاحظ أن الإتاوات حافظت على مستوى متقارب في معظم الأشهر، بينما شهدت الضرائب تذبذبًا أكبر، وهو أمر يمكن تفسيره بطبيعة آليات التحصيل والتسويات الضريبية ومواعيد استحقاقها، إلى جانب تأثرها بعوامل الإنتاج والأسعار وأحكام العقود المبرمة مع الشركات العاملة.

وتشير البيانات المعلنة إلى أن الضرائب تمثل النسبة الأكبر من إجمالي المتحصلات، في حين تمثل الإتاوات حقًا سياديًا للدولة يرتبط بالإنتاج أو بقيمة الإنتاج وفقًا لأحكام العقود والتشريعات النافذة.

ومن هذا المنطلق، فإن تقييم حصيلة أي شهر لا ينبغي أن يستند إلى الرقم المجرد فقط، وإنما إلى قراءته في سياق حجم الإنتاج، ومستويات الأسعار العالمية، وطبيعة عقود الامتياز والمشاركة، وآليات احتساب الالتزامات المالية ومواعيد تسويتها، بما يوفر قراءة فنية أكثر دقة وموضوعية.

أما فيما يتعلق بإعلان وزارة النفط والغاز لهذه البيانات، فينسجم ذلك مع اختصاصاتها الإشرافية والرقابية، من خلال الإدارة العامة لمحاسبة الشركات، المعنية بمتابعة الالتزامات المالية المترتبة على شركات عقود الامتياز والمشاركة، في حين تضطلع المؤسسة الوطنية للنفط بدورها التنفيذي والفني في إدارة العمليات النفطية والإنتاج والتسويق والتعامل التشغيلي مع الشركاء.

ومن وجهة نظر فنية، فإن من المفيد مستقبلاً أن تتضمن بيانات الإفصاح جدولًا تراكميًا موحدًا منذ بداية كل عام، يبين بصورة شهرية قيم الإتاوات والضرائب والإيجارات السطحية، مع ربطها بالشهر الإنتاجي الذي تخصه، وإيرادات النفط والغاز كلٍّ على حدة. مثل هذا التطوير من شأنه أن يعزز مستوى الإفصاح والشفافية، ويوفر قاعدة بيانات أكثر فائدة للباحثين وصنّاع القرار والمهتمين بالشأن الاقتصادي، ويُسهّل قراءة تطور أداء القطاع على أسس علمية ومهنية.

“حسني بي”: ثلاث قراءات لخطة مصرف ليبيا المركزي 2026.. أين أتفق مع الدكتوريْن “أيوب الفارسي وحلمي القماطي” وأين أختلف معهما؟

كتب: رجل الأعمال “حسني بي”

أثارت خطة مصرف ليبيا المركزي لاحتواء أزمة السيولة وتنظيم السياسة النقدية نقاشاً اقتصادياً مهماً، وبرزت ثلاث مقاربات مختلفة، لكنها تتقاطع في كثير من النقاط. يمكن تلخيصها على النحو التالي:

أولاً: طرح الدكتور أيوب الفارسي

ينظر الدكتور أيوب إلى الخطة من زاوية السياسة النقدية وأدوات البنك المركزي، ويرى أنها تمثل برنامجاً متكاملاً لإدارة السيولة، والتحول إلى الاقتصاد الرقمي، وتقليص الاكتناز، وتنظيم تداول النقد، بما يؤدي إلى استقرار نقدي تدريجي. هذه القراءة صحيحة من حيث وصف أدوات المصرف المركزي، وتنسجم مع ما تستخدمه معظم البنوك المركزية في العالم. إلا أن هذه الأدوات تفترض وجود بيئة اقتصادية مستقرة نسبياً، وتنسيقٍ كامل مع السياسة المالية، وهو ما لا يتوافر بالكامل في الحالة الليبية.

ثانياً: طرح الدكتور حلمي القماطي

يرى الدكتور حلمي أن الخطة تعالج أزمة السيولة لكنها لا تعالج أزمة الاقتصاد الكلي. وهنا أتفق معه بدرجة كبيرة. فالمشكلة الليبية لم تعد مجرد نقص أوراق نقدية أو ضعف وسائل الدفع، وإنما أصبحت أزمة مركبة تشمل:

  • توسعاً كبيراً في الإنفاق العام.
  • نمواً سريعاً في عرض النقود.
  • اعتماداً شبه كامل على الواردات.
  • ضعف الإنتاج المحلي.
  • غياب التنسيق الكامل بين السياسة المالية والنقدية.
  • اختلالات في الحوكمة والرقابة.

ولهذا فإن نجاح السياسة النقدية وحدها سيظل محدوداً إذا لم تصاحبها إصلاحات مالية وهيكلية.

ثالثاً: رؤيتي الاقتصادية

أتفق مع الدكتور أيوب في أن أدوات المصرف المركزي صحيحة ومطلوبة. وأتفق مع الدكتور حلمي في أن هذه الأدوات وحدها لا تكفي. لكنني أرى أن هناك قضية أكثر جوهرية لم تُطرح بوضوح، وهي آلية تحديد سعر الصرف نفسه. فالتجربة الليبية خلال أكثر من أربعين عاماً أثبتت أن المشكلة ليست في حجم الدولار المباع فقط، ولا في كمية الدينارات المطبوعة فقط، وإنما في استمرار الاعتماد على سعر صرف إداري يقل في كثير من الأحيان عن سعر التوازن الحقيقي الذي يفرضه العرض والطلب. وعندما يحدث ذلك، تظهر تلقائياً السوق الموازية.

أين يكمن جوهر الأزمة؟
من وجهة نظري، الأزمة تتكون من خمس حلقات مترابطة:

  1. ارتفاع الإنفاق العام.
  2. تمويل جزء منه بالتوسع النقدي.
  3. زيادة الطلب على الدولار لاقتصاد يعتمد على الاستيراد.
  4. عدم قدرة المصرف المركزي على تلبية جميع الطلبات بالسعر الرسمي.
  5. انتقال الطلب غير الملبى إلى السوق الموازية وارتفاع سعر الدولار.

وهذه الحلقة ستتكرر مهما توسعت وسائل الدفع الإلكتروني أو زادت طباعة العملة.

هل إعادة إصدار فئة الـ 50 ديناراً خطأ؟
ليس بالضرورة. إذا كانت الغاية استبدال أوراق تالفة أو تحسين جودة النقد، فهذا إجراء طبيعي. أما إذا كان الهدف معالجة أزمة السيولة فقط، فإن ذلك لا يغير الأسباب التي دفعت المواطنين إلى الاحتفاظ بالنقد خارج المصارف. فالناس لا تكتنز بسبب فئة الورقة، وإنما بسبب ضعف الثقة.

هل ضخ 90 مليار دينار يحل الأزمة؟
إذا كان الضخ إحلالاً لعملة قديمة فلا يمثل توسعاً نقدياً. أما إذا أدى إلى زيادة صافي الكتلة النقدية دون زيادة مماثلة في الإنتاج أو الإيرادات الدولارية، فإنه سيزيد الضغوط على التضخم وسعر الصرف. إذن ليس المهم عدد المليارات المطبوعة، بل أثرها على إجمالي عرض النقود.

هل بيع المزيد من الدولار هو الحل؟
ليس دائماً. فالسنوات الماضية شهدت بيع عشرات المليارات من الدولارات سنوياً، ومع ذلك استمرت السوق الموازية. وهذا يؤكد أن المشكلة ليست في كمية الدولار المباعة فقط، وإنما في:

  • سعر البيع.
  • طريقة التخصيص.
  • حجم الطلب الحقيقي.
  • التوقعات المستقبلية.
  • التوسع في الإنفاق العام.

هل الدفع الإلكتروني يحل الأزمة؟
الدفع الإلكتروني من أهم الإصلاحات المطلوبة، لكنه لا ينتج دولاراً واحداً إضافياً، ولا يزيد الإنتاج، ولا يخفض العجز المالي. إنه يرفع الكفاءة والشفافية، لكنه لا يعالج اختلالات الاقتصاد الكلي.

لماذا نجحت دول الخليج والأردن؟
لأنها لم تعتمد فقط على إعلان سعر رسمي. بل بنت منظومة كاملة تدافع عنه من خلال:

  • انضباط المالية العامة.
  • احتياطيات أجنبية قوية.
  • ثقة مرتفعة بالعملة.
  • تلبية جميع الطلبات المشروعة على النقد الأجنبي.
  • استقرار المؤسسات والسياسات الاقتصادية.

أما في ليبيا، فإن الدفاع عن سعر إداري أقل من سعر التوازن الحقيقي يؤدي مع الوقت إلى ظهور سوق موازية مهما كانت قوة الرقابة.

الخلاصة:

إذا أردت تلخيص المواقف الثلاثة في جملة واحدة، فإنني أقول:

الدكتور أيوب الفارسي يشرح الأدوات التي يمتلكها المصرف المركزي.
الدكتور حلمي القماطي يشرح القيود التي تحد من فعالية هذه الأدوات.

أما رؤيتي فهي أن نجاح الأدوات أو فشلها يتوقف في النهاية على وجود سوق نقد أجنبي موحدة وشفافة، وسعر صرف قريب من سعر التوازن الحقيقي، وسياسة مالية منضبطة، وإنهاء التمويل بالعجز، وزيادة الإنتاج الحقيقي.

فالسيولة ليست المشكلة الأساسية، بل هي أحد أعراضها. وسعر الصرف ليس قراراً إدارياً، بل نتيجة مباشرة للتوازن بين عرض النقد، والإنتاج، والإيرادات الدولارية، وثقة المجتمع في الاقتصاد. ولذلك فإن الاستقرار النقدي المستدام لن يتحقق بطباعة المزيد من العملة، ولا ببيع المزيد من الدولار، ولا بالتوسع في الدفع الإلكتروني وحده، وإنما بتكامل السياسة النقدية، والسياسة المالية، والإصلاح الهيكلي، والحوكمة الرشيدة ضمن برنامج اقتصادي وطني واحد.

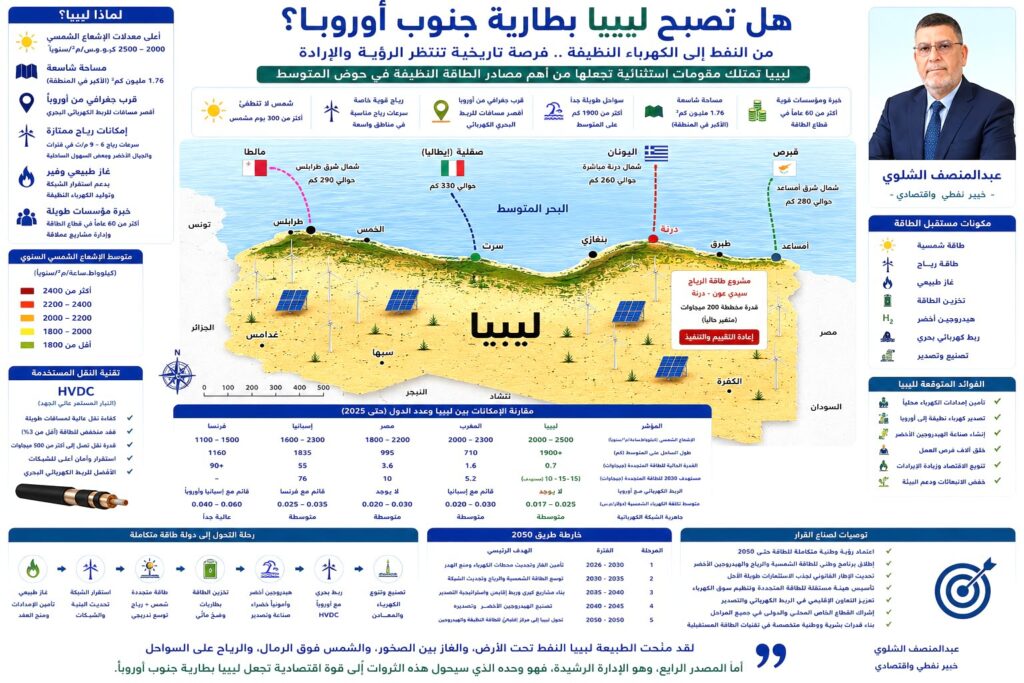
“الشلوي”: من أزمة الكهرباء إلى تصدير الطاقة.. خارطة طريق ليبية حتى عام 2050

كتب: د.عبد المنصف الشلوي – خبير نفطي واقتصادي

الجزء الثالث..

ليس المطلوب أن ننافس… بل أن نستعد.

بعد استعراض التحولات العالمية في أسواق الطاقة، وما تمتلكه ليبيا من مقومات طبيعية واستراتيجية، قد يتبادر إلى الذهن سؤال مشروع: هل ينبغي أن يكون هدف ليبيا هو منافسة المغرب أو مصر أو غيرهما في تصدير الكهرباء إلى أوروبا؟

في تقديري، الإجابة هي: لا؛ فالدول لا تُبنى بالمنافسة الإعلامية، وإنما ببناء قدراتها الوطنية وفق أولوياتها الخاصة.

إن نجاح أي دولة في تنفيذ مشروع معين لا ينبغي أن يدفعنا إلى تقليده، بل إلى فهم الدروس المستفادة منه، ثم صياغة نموذج ليبي يتناسب مع ظروفنا ومواردنا واحتياجاتنا.

ولذلك، فإن الأولوية الليبية يجب أن تبقى واضحة: تأمين احتياجات المواطن الليبي من الكهرباء بصورة مستقرة، قبل التفكير في تصدير أي كيلوواط/ساعة إلى الخارج.

الكهرباء… قضية أمن قومي

لم تعد الكهرباء خدمة عامة فحسب، بل أصبحت أحد أهم عناصر الأمن القومي والاقتصادي؛ فكل مصنع يتوقف، وكل مستشفى يتعطل، وكل مشروع استثماري يتأخر بسبب انقطاع الكهرباء، يمثل خسارة مباشرة للاقتصاد الوطني.

ومن هنا، فإن الاستثمار في الكهرباء لا ينبغي النظر إليه باعتباره تكلفة، وإنما استثماراً في الإنتاج، وفي الاستقرار، وفي تحسين جودة الحياة.

وعندما تصبح الشبكة الكهربائية مستقرة، يصبح الحديث عن التوسع في الطاقة المتجددة والربط الإقليمي أكثر واقعية وجدوى.

المؤسسة الوطنية للنفط… شريك في التحول وليس بديلاً عنه

خلال السنوات الماضية، أثبتت المؤسسة الوطنية للنفط قدرتها على المحافظة على الإنتاج وزيادته تدريجياً رغم الظروف الاستثنائية. كما أولت اهتماماً متزايداً بتطوير مشاريع الغاز، والحد من حرقه، وتحسين الاستفادة منه، وهي خطوات تمثل في الواقع جزءاً من التحول الطاقي، حتى وإن لم تُصنف ضمن مشاريع الطاقة المتجددة.

فالغاز الطبيعي سيظل خلال العقود المقبلة الوقود الانتقالي الذي يضمن استقرار الشبكة الكهربائية، ويكمل إنتاج الطاقة الشمسية والرياح، ولا يتعارض معهما.

ومن هذا المنطلق، فإن نجاح مشاريع الغاز اليوم هو استثمار مباشر في نجاح مشاريع الطاقة المتجددة غداً.

خارطة طريق حتى عام 2050

إذا أرادت ليبيا أن تتحول تدريجياً إلى مركز إقليمي للطاقة، فإن ذلك يتطلب رؤية متدرجة، يمكن تلخيصها في سبع مراحل:

2026 – 2030:

  • إنهاء أزمة طرح الأحمال بصورة مستدامة.
  • استكمال مشاريع تطوير الغاز.
  • تقليل حرق الغاز إلى أدنى مستوى ممكن.
  • تحديث شبكات النقل والتوزيع.
  • إطلاق مشاريع شمسية ورياح تجريبية في عدة مناطق.

2030 – 2035:

  • التوسع في محطات الطاقة الشمسية في الجنوب.
  • إعادة إطلاق مشروع سيدي عون – درنة لطاقة الرياح، وإنشاء مشاريع إضافية في الجبل الأخضر.
  • إدخال أنظمة تخزين الطاقة على نطاق تجاري.
  • تعزيز الربط الكهربائي مع دول الجوار.

2035 – 2040:

  • رفع مساهمة الطاقة المتجددة في مزيج الكهرباء الوطني.
  • توطين بعض الصناعات المرتبطة بالطاقة، مثل الهياكل المعدنية، والكابلات، والمحولات، ومراكز الصيانة.
  • إعداد الدراسات النهائية للربط الكهربائي البحري مع أوروبا.

2040 – 2050:

  • تشغيل خطوط الربط الإقليمية والدولية إذا أثبتت الدراسات جدواها.
  • إنتاج الهيدروجين الأخضر والأمونيا الخضراء على نطاق تجاري.
  • تصدير فائض الكهرباء النظيفة بعد ضمان الاكتفاء المحلي.
  • ترسيخ مكانة ليبيا كمركز للطاقة التقليدية والنظيفة في جنوب المتوسط.

الهيدروجين الأخضر… الفرصة القادمة

قد يكون الحديث اليوم منصباً على الكهرباء، لكن العالم بدأ بالفعل ينظر إلى ما بعدها؛ فالكهرباء المتجددة ستكون وسيلة لإنتاج الهيدروجين الأخضر، الذي يُتوقع أن يلعب دوراً محورياً في إزالة الانبعاثات من الصناعات الثقيلة، والنقل البحري، والطيران، وغيرها من القطاعات التي يصعب كهربتها مباشرة.

وبالنسبة لليبيا، فإن الجمع بين الطاقة الشمسية والغاز والخبرة الصناعية والموقع الجغرافي يمنحها فرصة حقيقية لدخول هذا السوق مستقبلاً، شريطة أن تبدأ من الآن في بناء الأطر التشريعية والمؤسسية اللازمة.

رسالة إلى صانع القرار

إن الاستثمار في الطاقة المتجددة ليس مشروع وزارة بعينها، ولا مسؤولية مؤسسة واحدة، بل هو مشروع دولة، ويتطلب تنسيقاً بين:

  • المؤسسة الوطنية للنفط.
  • وزارة النفط والغاز.
  • الشركة العامة للكهرباء.
  • وزارة التخطيط.
  • وزارة الاقتصاد.
  • الجهات التشريعية.
  • الجامعات ومراكز البحوث.
  • القطاع الخاص.
  • الشركاء الدوليين.

فالتحول الطاقي الناجح لا يقوم على القرارات الفردية، بل على تكامل السياسات.

الخاتمة

لقد منحت الطبيعة ليبيا ثروات استثنائية؛ فالنفط منحها مكانة في أسواق الطاقة التقليدية، والغاز منحها القدرة على دعم أمنها الكهربائي، والشمس والرياح يمنحانها اليوم فرصة للدخول إلى أسواق الطاقة النظيفة.

ويبقى السؤال الحقيقي: هل نستثمر هذه الموارد كلٌ على حدة، أم نبني بينها جسوراً تجعلها منظومة واحدة تخدم الاقتصاد الوطني لعقود مقبلة؟

في تقديري، فإن المستقبل لن يكون للدول التي تمتلك مورداً واحداً، بل للدول التي تنجح في إدارة جميع مواردها ضمن رؤية استراتيجية متكاملة. ولعل هذا هو التحدي الأكبر، والفرصة الأكبر، أمام ليبيا في القرن الحادي والعشرين.

لقد منحت الطبيعة ليبيا النفط تحت الأرض، والغاز بين الصخور، والشمس فوق الرمال، والرياح على السواحل. أما الثروة الخامسة، وهي الإدارة الرشيدة، فهي وحدها القادرة على تحويل هذه النعم إلى مستقبل مزدهر للأجيال القادمة.

رابط الجزء الأول من المقال:

“الشلوي”: حين تتغير خريطة الطاقة العالمية.. لماذا ينبغي أن تلتفت ليبيا الآن؟

رابط الجزء الثاني من المقال:

“الشلوي”: ليبيا الدولة الأقرب إلى أوروبا والأغنى بالطاقة.. لماذا لم تبدأ بعد؟

مصرف ليبيا المركزي يعلن عزمه ضخ 2 مليار دولار للاعتمادات والأغراض الشخصية اعتبارًا من الأحد القادم

أعلن مصرف ليبيا المركزي عزمه البدء في ضخ ملياري دولار اعتباراً من يوم الأحد القادم، بواقع مليار دولار لتغطية طلبات الاعتمادات المستندية، ومليار دولار للأغراض الشخصية، وذلك وفقاً للحجوزات المسجلة بالمنظومة الإلكترونية، وذلك بعد الانتهاء من عملية حصر البيانات والطلبات.

​وأكد المصرف المركزي استمراره في إصدار الموافقات الجديدة للاعتمادات والحوالات المالية، مبيناً أنه تقرر تمديد ساعات العمل بالمصارف التجارية حتى الساعة السابعة مساءً للتسهيل على المواطنين وإتمام المعاملات بمرونة.

“حسني بي” يكتب: من أين يأتي الدينار؟.. السؤال الذي يتجاهله الجميع في الأزمة الاقتصادية الليبية

كتب : رجل الأعمال “حسني بي”

في كل مرة يتراجع فيها سعر صرف الدينار، أو ترتفع معدلات التضخم، أو تتسع الفجوة بين السعر الرسمي وسعر السوق، ينشغل الرأي العام والاقتصاديون بالجدل حول استقلالية مصرف ليبيا المركزي، أو تعديل سعر الصرف، أو إعادة العمل بسعر الفائدة، أو تحميل الحكومة مسؤولية التوسع في الإنفاق.

ورغم أهمية هذه القضايا، فإنها في تقديري لا تمثل جوهر الأزمة، بل تتعامل مع نتائجها وأعراضها. أما السؤال الحقيقي الذي ينبغي أن يسبق كل هذه النقاشات فهو سؤال واحد: من أين يأتي الدينار الذي تُنوَّل به الميزانية العامة للدولة؟

قد يبدو السؤال بسيطاً، لكنه في الحقيقة مفتاح فهم الأزمة الاقتصادية الليبية بأكملها، وهو السؤال الذي غاب عن معظم النقاشات الاقتصادية خلال العقود الماضية ومنذ إقرار “شركاء لا أجراء، والبيت لساكنه، والأرض ليست ملكاً لأحد، والسيارة لمن يقودها” مع تبني منظومة اقتصادية ريعية بسبب إيرادات النفط.

فليبيا تحولت من اقتصاد صناعي أو زراعي يعتمد على الضرائب أو الإنتاج المحلي لتمويل إنفاقه العام الذي كان يموله القطاع الخاص بما يتعدى 50% عام 1978، ومن خلال السياسات العشوائية تم تحويل الاقتصاد إلى اقتصاد ريعي يعتمد بصورة شبه كاملة على صادرات النفط والغاز لتوفير النقد الأجنبي ولتغطية الإنفاق العام بالدينار، وخلال العهود الماضية أصبح يعتمد النشاط الاقتصادي المحلي بدرجة كبيرة على الإنفاق الحكومي.

وهنا تكمن الحقيقة الأساسية التي كثيراً ما يتم تجاهلها.

فالحكومة الليبية لا تمتلك دينارات جاهزة لتمويل المرتبات، أو الدعم، أو الإنفاق التسييري، أو الإنفاق التنموي. كما أن مصرف ليبيا المركزي لا يملك مطبعة اقتصادية تنتج الثروة، وإنما يمتلك أداة إصدار العملة فقط.

ولذلك فإن تمويل الإنفاق العام يمر بآلية اقتصادية واضحة: تقوم الدولة ببيع دولارات النفط والغاز إلى مصرف ليبيا المركزي، والذي بدوره ملزم بأن يعيد بيع الدولارات مقابل شراء دينارات من عرض النقود، ويحصل المصرف مقابلها على الدينارات الموجودة في الاقتصاد، ثم يعيد ضخ هذه الدينارات لتمويل الميزانية العامة بأبوابها.

أي أن الدينار يجب ألا يُخلق من فراغ، بل يجب أن يستند إلى بيع ثروة حقيقية يمثلها النفط والغاز من خلال بيع دولارات النفط.

وهنا يصبح المصرف المركزي عملياً أمام خيارين لا ثالث لهما:

  • الخيار الأول: هو تمويل الإنفاق من خلال بيع دولارات إيرادات النفط والغاز، وشراء وسحب الدينارات الموجودة في الاقتصاد، ثم إعادة استخدامها في تمويل الميزانية لإحداث التوازن النقدي.
  • الخيار الثاني: إذا لم يتم بيع كمية كافية من النقد الأجنبي مع استمرار الإنفاق العام والتمويل بالعجز، فهو اللجوء إلى خلق دينارات جديدة من العدم.

وهنا تبدأ الأزمة الحقيقية.

فعندما تُخلق النقود دون أن يقابلها إنتاج وضرائب، أو تمويل من خلال بيع دولارات الاحتياطيات أو بيع فعلي للنقد الأجنبي المحقق من خلال بيع النفط، ترتفع القاعدة النقدية، ويتوسع عرض النقود، ويرتفع التضخم، وتتراجع القوة الشرائية للدينار، وتتسع الفجوة بين السعر الرسمي والسوق الموازية، ويزداد الطلب على الدولار، وتتسع المضاربة وندخل في دوامة الحلقة المفرغة.

هذه ليست فرضية نظرية اقتصادية، بل تمثل تجربة عاشتها ليبيا أكثر من 3 مرات منذ عام 1982.

فقد شهد الاقتصاد الليبي هذه الدورة خلال الفترة من 1982 إلى 2004، ثم تكررت بصورة أوضح بين عامي 2014 و2021، عندما تم تمويل جانب كبير من الإنفاق من خلال التوسع النقدي. كما ظهرت بوادرها مرة أخرى خلال عام 2023 والربع الأول من عام 2024، عندما تم استخدام فائض إيرادات النفط لعام 2022 في تعزيز الاحتياطيات وشراء الذهب، بينما جرى تمويل جزء كبير من الإنفاق العام عبر التوسع في خلق النقود، مما أدى إلى زيادة عرض النقود بنحو 40 مليار دينار خلال نحو خمسة عشر شهراً.

ولهذا السبب، فإن اختزال الأزمة في استقلالية المصرف المركزي وحدها لا يقدم تفسيراً كاملاً.

فاستقلالية المصرف المركزي ضرورة في أي اقتصاد حديث، لكنها ليست عصاً سحرية، ولا تستطيع وحدها معالجة اختلالات ناتجة عن سياسة مالية توسعية في اقتصاد يعتمد بالكامل تقريباً على مصدر واحد للنقد الأجنبي.

كما أن إعادة العمل بسعر الفائدة، أو تطوير أدوات السياسة النقدية، قد يساعد في تحسين إدارة السيولة، لكنه لن يحل المشكلة الأساسية إذا ظل الإنفاق العام ينمو بوتيرة أسرع من قدرة الاقتصاد على توفير التمويل الحقيقي له.

وفي المقابل، فإن تحميل الحكومة وحدها المسؤولية لا يقدم الصورة الكاملة أيضاً.

فالحكومة مسؤولة عن حجم الإنفاق، وعن الرواتب، والدعم، وأولويات التنمية، وضبط التهريب، والإصلاح الإداري، لكن نجاح هذه السياسات يتطلب أيضاً سياسة نقدية قادرة على إدارة السيولة والحفاظ على استقرار قيمة العملة.

وبالتالي فإن الأزمة الليبية ليست أزمة نقدية فقط، وليست أزمة مالية فقط، بل هي أزمة غياب التنسيق بين السياستين المالية والنقدية داخل اقتصاد يعتمد على النفط كمصدر شبه وحيد للدخل، وهو ما يمول الإنفاق العام بنسبة 93%.

ومن هنا يصبح التمييز بين الإنفاق الاستهلاكي والإنفاق التنموي للحكومة أمراً بالغ الأهمية.

فالإنفاق الجاري للحكومة على الرواتب والدعم والاستهلاك ينتهي أثره بمجرد صرفه، بينما الإنفاق التنموي المنتج في البنية التحتية والطاقة والنقل والمياه والتعليم والصحة يرفع القدرة الإنتاجية للاقتصاد، ويزيد العرض، ويخلق مصادر دخل مستقبلية تساعد على تخفيف الضغوط التضخمية.

ولذلك فإن وقف التنمية ليس علاجاً للتضخم إذا ما كان إنفاقاً مستداماً، بل قد يكون سبباً في تضخم أكبر مستقبلاً، إذا لم يكن مستداماً، نتيجة ضعف الإنتاج واستمرار نمو الطلب.

إن الإصلاح الحقيقي لا يبدأ من سعر الصرف، ولا من الفائدة، ولا من استقلالية المصرف المركزي وحدها، وإنما يبدأ من إعادة تصميم العلاقة بين الإنفاق العام وإيرادات النفط وعرض النقود حتى لا يُنوَّل أي إنفاق بالعجز من خلال خلق الأموال من العدم.

ويتحقق ذلك من خلال ضبط الإنفاق الاستهلاكي عامة، ومنها إصلاح دعم المحروقات من خلال الاستبدال النقدي، والحد من التوسع غير المنتج في بند المرتبات والزيادات، والاستمرار في تمويل الميزانية عبر بيع إيرادات النفط والغاز بدلاً من خلق نقود جديدة، مع إعطاء الأولوية للاستثمار المنتج الذي يوسع القاعدة الاقتصادية ويخلق مصادر دخل جديدة خارج قطاع النفط وبعيداً عن الإنفاق العام.

وفي الوقت نفسه، ينبغي تطوير أدوات السياسة النقدية بما يتناسب مع خصوصية الاقتصاد الليبي، وتعزيز دور القطاع الخاص، وتنويع الاقتصاد، حتى لا يبقى استقرار الدينار مرهوناً بأسعار النفط وحدها.

إن السؤال الذي يجب أن يقود أي نقاش اقتصادي في ليبيا ليس: هل نرفع سعر الفائدة؟ أو هل المصرف المركزي مستقل؟ بل السؤال الذي يجب أن يسبق كل ذلك هو: إذا لم تُستخدم إيرادات النفط والغاز لشراء الدينارات التي تموّل الإنفاق العام، فمن أين ستأتي هذه الدينارات؟

إذا كانت الإجابة هي “من خلق نقود جديدة”، فإننا نكون قد اخترنا مرة أخرى الطريق نفسه الذي قاد إلى أزمات 1982–2004، ثم 2014–2021، ثم الاختلالات التي شهدناها في 2023 والربع الأول من 2024.

أما إذا كان التمويل يتم من خلال إدارة رشيدة لإيرادات النفط، وربط الإنفاق بالقدرة الحقيقية للاقتصاد، وإعطاء الأولوية للاستثمار المنتج، فإن استقرار الدينار لن يكون هدفاً صعب المنال، بل نتيجة طبيعية لسياسات اقتصادية واقعية ومستدامة.

فالاقتصادات لا تنهار لأنها تبيع الدولار، وإنما تنهار عندما تخلق دينارات لا يقابلها إنتاج أو ثروة أو إيرادات حقيقية. وهنا يكمن جوهر الأزمة الليبية.