الوسم: رئيسي

مصرف ليبيا المركزي يطلق استراتيجية الشمول المالي لعام 2026

في خطوة نحو تقليص التعامل بالنقد الورقي وتطوير القطاع المصرفي، دخلت ليبيا مرحلة جديدة من التحول الرقمي بعد إعلان مصرف ليبيا المركزي عن إطلاق الاستراتيجية الوطنية للشمول المالي لعام 2026.

وتضع هذه الوثيقة خارطة طريق متكاملة لبناء منظومة مالية حديثة تقوم على تسريع المدفوعات وتعزيز أمان المعاملات بين المواطنين والمؤسسات.

​وتتضمن الخطوط العريضة لهذه الاستراتيجية تدشين شبكة وطنية للمدفوعات اللحظية تتيح تحويل الأموال فوراً على مدار الساعة، بالتوازي مع إطلاق نظام للهوية الرقمية لتسهيل عمليات التثبت الإلكتروني وتخفيض مخاطر الاحتيال.

كما تشمل الإجراءات تأسيس موزع وطني لإدارة أنظمة البطاقات ونقاط البيع، وتحديث التشريعات الرقابية للسماح لشركات التقنية المالية بالدخول إلى السوق الليبي وتقديم خدمات مصرفية مبتكرة.

​ويمتد نطاق العمل ليشمل ربط المعاملات الحكومية والتجارية عبر منصة مركزية لسداد الفواتير والتحصيل الإلكتروني، إضافة إلى بناء قاعدة بيانات متطورة تمنح المصرف قدرة أعلى على تتبع التدفقات المالية وصياغة السياسات النقدية.

ومن المقرر إدارة هذه المبادرات عبر مكتب تنفيذ متخصص لمتابعة مراحل الإنجاز وضمان تحقيق الشمول المالي على المدى المتوسط والطويل.

​”الشلوي”: أين تذهب كهرباء ليبيا؟ .. سؤال الأرقام بين الاستهلاك والبيتكوين

كتب: عبد المنصف الشلوي – الخبير النفطي والاقتصادي

حين نتحدث عن أزمة الكهرباء في ليبيا، لا أرى أن من الإنصاف اختزالها في سبب واحد؛ فالمنظومة معروفة التعقيد، وتبدأ من التوليد وتمر بالنقل وتنتهي بالتوزيع، وتتأثر بخروج الوحدات للصيانة والعمرات، وباختناقات الشبكة، وتوافر الوقود والغاز، والاعتداءات والتوصيلات غير النظامية، إضافة إلى الارتفاع الموسمي في الأحمال.

لكن هناك سؤالاً اقتصادياً وفنياً أعتقد أنه يستحق أن يُطرح بهدوء:

هل حجم استهلاك الكهرباء في ليبيا يتناسب فعلاً مع عدد السكان، وحجم النشاط الصناعي والإنتاجي والخدمي القائم؟ وأين تذهب كل هذه الكهرباء؟

الأرقام هنا تستحق التأمل. فبحسب بيانات 2024، بلغ صافي استهلاك الكهرباء في ليبيا نحو 27.8 تيراواط/ساعة، وبمتوسط يقارب 3,763 كيلوواط/ساعة للفرد سنوياً. وفي العام نفسه كان المتوسط نحو 1,849 كيلوواط/ساعة في الجزائر، و1,620 في تونس، و1,631 في مصر. أي إن معدل الاستهلاك للفرد في ليبيا يقارب ضعفي الجزائر وأكثر من ضعفي تونس ومصر.

ولا يعني ذلك تلقائياً أن الليبي يهدر ضعف ما يهدره غيره، ولا أن هناك نشاطاً خفياً بعينه يستهلك الفارق؛ فالمناخ، والتكييف، ودعم أسعار الكهرباء، والفواقد الفنية والتجارية، وطبيعة العمران، واستهلاك القطاع النفطي والمرافق العامة كلها عوامل يجب احتسابها. ولكن عندما يكون الفارق بهذا الحجم، يصبح تحليل مكونات الطلب الكهربائي – وليس مجرد زيادة التوليد – ضرورة فنية واقتصادية.

والأهم أن ليبيا ليست دولة ذات قاعدة صناعية كثيفة بالقياس إلى دول يفوق عدد سكانها وعدد مصانعها ومجمعاتها الإنتاجية عدد نظيراتها في ليبيا مرات عديدة.

ومن هنا يصبح من المفيد إجراء موازنة كهربائية دقيقة: كم يستهلك السكن؟ كم تستهلك التجارة؟ الصناعة؟ النفط؟ المياه؟ القطاع الحكومي؟ وما حجم الفاقد الفني والتجاري؟ ثم نسأل: هل يتبقى بعد ذلك استهلاك كبير لا يجد تفسيراً واضحاً؟

وماذا عن البيتكوين؟
​هنا أود التفريق بين السؤال والاتهام.
​لا أقول إن في ليبيا عدداً معيناً من (محطات البيتكوين) – والتعبير الفني الأدق هو مزارع تعدين العملات الرقمية – ولا أملك رقماً موثقاً عن إجمالي قدرتها الكهربائية الحالية. لكننا نعلم أن نشاط التعدين وجد بالفعل داخل ليبيا؛ فقد جرى في سنوات سابقة ضبط مواقع وأجهزة تعدين، وفي نوفمبر 2025 صدر حكم قضائي بإدانة تسعة أشخاص لاستعمال أجهزة تعدين العملات المشفرة داخل مصنع للحديد في زليتن، مع مصادرة المعدات. إذن فالظاهرة ليست افتراضية بالكامل، أما حجمها الحالي وتأثيرها على الشبكة فذلك ما يحتاج إلى قياس رسمي.

ولشرح الأمر للمواطن بصورة مبسطة، فإن البيتكوين ليست قطعة نقدية تُصنع في مصنع. هي أصل رقمي يعمل عبر شبكة عالمية تسمى Blockchain. يقوم آلاف الحواسيب المتخصصة، المعروفة بأجهزة ASIC، بإجراء أعداد هائلة من العمليات الحسابية في منافسة مستمرة للتحقق من المعاملات وإضافة [كتلة] جديدة إلى الشبكة.

الجهاز الذي ينجح ضمن منظومة التعدين في المساهمة بالفوز بالكتلة يحصل المعدّنون المرتبطون به على مكافأة. والمكافأة الأساسية الحالية للشبكة هي 3.125 بيتكوين لكل كتلة، بمعدل كتلة في حدود عشر دقائق تقريباً، إضافة إلى رسوم المعاملات.
​وسعر البيتكوين متغير بصورة مستمرة، لكنه كان صباح 27 أغسطس 2026 في حدود 78–79 ألف دولار للبيتكوين الواحد؛ أي أن مكافأة 3.125 بيتكوين وحدها تقترب نظرياً من ربع مليون دولار بالسعر الحالي، قبل احتساب رسوم المعاملات. ومن هنا نفهم لماذا يبحث المعدّنون عالمياً عن الكهرباء الرخيصة.

كم يستهلك جهاز واحد؟
​هنا تصبح المسألة أكثر أهمية بالنسبة لنا.
​أحد أجهزة التعدين الحديثة، وهو Antminer S21 Pro، تبلغ قدرته الكهربائية الاسمية نحو 3.51 كيلوواط. وإذا عمل 24 ساعة، وهو الوضع الطبيعي في التعدين، فإنه يستهلك قرابة 84 كيلوواط/ساعة يومياً، وأكثر من 30 ألف كيلوواط/ساعة في السنة للجهاز الواحد.
​جهاز واحد قد لا يعني شيئاً للشبكة، لكن التعدين نشاط يقوم على التجميع.
​ألف جهاز من هذا المستوى تعني حملاً مستمراً في حدود 3.5 ميغاواط.
​وعشرة آلاف جهاز تعني نحو 35 ميغاواط تعمل ليلاً ونهاراً، وتستهلك في سنة واحدة قرابة 307 جيجاواط/ساعة؛ أي ما يزيد على 1% من إجمالي استهلاك ليبيا للكهرباء في 2024، من مزرعة افتراضية واحدة بهذا الحجم.

أما منشأة تعدين بحمل 100 ميغاواط تعمل طوال العام، فإن استهلاكها يصل إلى نحو 876 جيجاواط/ساعة سنوياً، أي أكثر من 3% من استهلاك ليبيا السنوي المسجل في 2024. وهذه ليست أرقاماً افتراضية من حيث التقنية؛ فالتعدين الصناعي عالمياً أصبح نشاطاً يعتمد على عشرات ومئات الميغاوات.

ولإدراك حجم الظاهرة عالمياً، قدّر مركز كامبريدج للتمويل البديل استهلاك شبكة البيتكوين بنحو 138 تيراواط/ساعة سنوياً، أي ما يقارب خمسة أضعاف إجمالي استهلاك ليبيا السنوي من الكهرباء في 2024.

ولا يوجد رقم هندسي ثابت يسمى «الكهرباء اللازمة لإنتاج بيتكوين واحد»، لأن صعوبة التعدين وقوة الشبكة وكفاءة الأجهزة تتغير باستمرار. لكن إذا قسمنا تقدير كامبريدج للشبكة على عدد عملات البيتكوين الجديدة التي تصدر حالياً، فيخرج رقم تقريبي في حدود 840 ألف كيلوواط/ساعة لكل بيتكوين جديد. وهذه قسمة توضيحية فقط وليست مقياساً فنياً دقيقاً لتكلفة كل عملة.
​الكهرباء ليست وحدها التي تُستهلك، وهذه، في تقديري، هي النقطة التي ينبغي ألا تغيب عن النقاش الليبي.

الكيلوواط/ساعة الذي يصل إلى أي حمل غير ضروري لا يأتي من فراغ. ليبيا تنتج معظم كهربائها من الغاز الطبيعي والوقود السائل. وتؤكد البيانات الدولية أن الغاز والنفط يمثلان تقريباً كامل مزيج التوليد الليبي.

بل إن بيانات المؤسسة الوطنية للنفط للفترة من 15 إلى 21 أغسطس 2026 تظهر أن محطات الكهرباء استهلكت خلال أسبوع واحد نحو 6.506 مليارات قدم مكعبة من الغاز الطبيعي، و63,671 برميلاً من النفط الخام، و117,169 طناً من الديزل، و31,047 طناً من الوقود الثقيل. وفي بيانات يومية منفصلة بلغ استهلاك الكهرباء أكثر من مليار قدم مكعبة من الغاز في يوم واحد إلى جانب الخام والديزل.

كما أظهرت بيانات يوليو أن محطات الكهرباء استحوذت على نحو 405 آلاف طن من الديزل وقرابة 57.7 ألف طن من الوقود الثقيل خلال الشهر.

وهنا تتحول المسألة من مجرد {فاتورة كهرباء} إلى فاتورة اقتصاد وطني.

فالغاز الذي يحرق بلا ضرورة كان يمكن، في حدود القدرات والبنية التحتية والعقود المتاحة، أن يوفر وقوداً أكثر كفاءة أو يدعم صادرات الغاز. والديزل أو الوقود الذي نستورده بالعملة الصعبة كان يمكن تجنب جزء من تكلفته. والنفط الخام الذي يذهب مباشرة إلى بعض محطات الكهرباء هو في الأصل سلعة تصديرية تولّد الدولار للدولة.

وهذا ما يسميه الاقتصاديون تكلفة الفرصة البديلة: لسنا فقط أمام قيمة الوقود المستهلك، بل أمام قيمة ما كان يمكن للدولة أن تحصل عليه لو لم تضطر إلى استهلاكه بهذه الصورة.
​لذلك لا أبحث عن متهم.. بل عن ميزان كهربائي
​إذا أردنا التعامل مع هذا الملف بطريقة تكنوقراطية، فليس المطلوب إطلاق حملة إعلامية ضد البيتكوين أو افتراض وجود آلاف الأجهزة دون دليل.

المطلوب أبسط وأكثر فاعلية: إجراء تدقيق وطني لخريطة الأحمال الكهربائية.

يمكن معرفة ذلك فنياً من منحنيات الأحمال في محطات التحويل والمغذيات. فمزارع التعدين الكبيرة لها سمة مختلفة عن الاستهلاك المنزلي؛ هي أحمال مرتفعة وشبه ثابتة تعمل 24 ساعة يومياً، ولا تنخفض ليلاً كما تنخفض كثير من الاستخدامات العادية. ويمكن مقارنة استهلاك كل منطقة بما هو مسجل فيها من سكان ومصانع ومرافق وأنشطة مرخصة، ثم تحديد مناطق الاستهلاك غير الطبيعي والتحقق منها ميدانياً.

ولا ينبغي أن يقتصر التدقيق على تعدين العملات؛ فقد نجد توصيلات غير قانونية، أو فاقداً تجارياً، أو أحمالاً صناعية غير مسجلة، أو اختناقات فنية، أو سوء قياس، وقد نكتشف أن جزءاً من الفارق له تفسير مشروع تماماً.

الهدف هو معرفة الحقيقة بالأرقام.

لقد عانت ليبيا في صيف 2026 من عجز وطرح للأحمال، وتحدث مختصون عن عجز وصل في بعض الفترات إلى قرابة ألفي ميغاواط قبل أن يتراجع، بالتوازي مع أعمال صيانة ومشكلات في النقل والتوزيع. وهذا يؤكد أن أزمة الكهرباء أوسع بكثير من ملف البيتكوين وحده.

لكن عندما يدفع الاقتصاد الليبي مئات الملايين من الدولارات في المحروقات، ويُستهلك الغاز والخام والديزل لإنتاج الكهرباء، ويجلس المواطن في الوقت نفسه ساعات دون تيار، يصبح من حق الدولة والمواطن أن يعرفا كل ميغاواط أين يذهب، ومن يستهلكه، وهل يقابله نشاط اقتصادي أو خدمي حقيقي؟

لا أتهم أحداً، ولا أقول إن تعدين البيتكوين هو سبب أزمة الكهرباء في ليبيا.

لكنني أقول إن الأرقام تجعل السؤال مشروعاً:
​هل نعرف فعلاً أين تذهب كل الكهرباء التي ننتجها؟
​وإذا لم نكن نعرف، فإن الإجابة عن هذا السؤال قد تكون أرخص بكثير من بناء محطة توليد جديدة.

“الدبيبة” يتباحث مع شركة “KBR” الأمريكية لتطوير المشروعات والحوكمة في قطاع الطاقة

عقد رئيس مجلس الوزراء بحكومة الوحدة الوطنية “عبدالحميد الدبيبة” اليوم الاثنين، اجتماعًا مع وفد رفيع المستوى من شركة “KBR” الأمريكية، بحضور ممثلين عن غرفة التجارة الأمريكية في ليبيا والفريق التنفيذي لمبادرات الرئيس والمشروعات الاستراتيجية.

​وناقش الاجتماع رؤية الشركة الأمريكية المتخصصة في الاستشارات والتكنولوجيا والهندسة لتطوير منظومة المشروعات في ليبيا، وتعزيز الحوكمة وأساليب إدارة المؤسسات، وذلك ضمن استراتيجية الحكومة للإصلاح في قطاع النفط والطاقة، ورفع كفاءة إدارة الموارد وتعزيز الشفافية عبر الاستعانة بالخبرات العالمية.

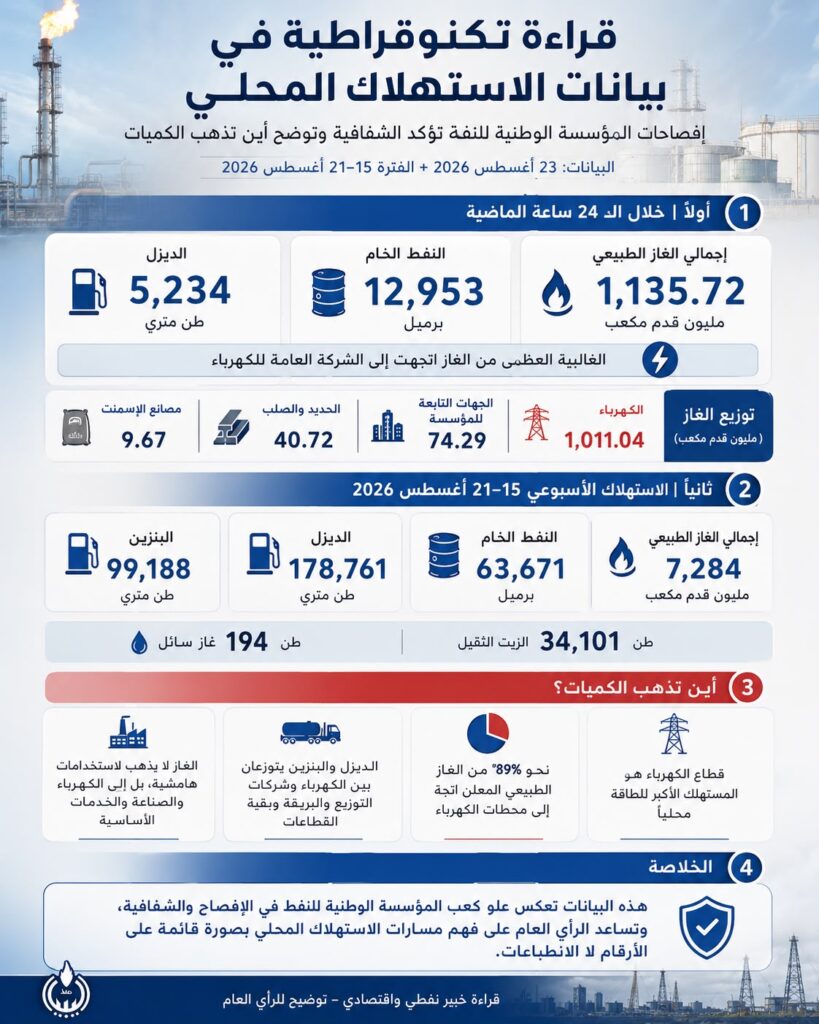
“الشلوي”: ​قراءة تكنوقراطية في بيانات الاستهلاك المحلي

كتب: عبد المنصف الشلوي – الخبير النفطي والاقتصادي

تكتسب البيانات اليومية والأسبوعية التي تنشرها المؤسسة الوطنية للنفط أهمية تتجاوز مجرد عرض أرقام الاستهلاك؛ لأنها تتيح للرأي العام لأول مرة بصورة منتظمة تتبّع جانب مهم من حركة الطاقة داخل السوق المحلية، ومعرفة أين تذهب كميات الغاز الطبيعي والنفط الخام والمنتجات النفطية. وأرى أن استمرار المؤسسة في هذا النمط من الإفصاح اليومي والأسبوعي يضعها في موقع متقدم من حيث الشفافية التشغيلية، خصوصاً أن الأرقام أصبحت تربط بين نوع الوقود والجهة أو القطاع المستفيد منه، وهو ما يساعد على بناء نقاش عام قائم على البيانات وليس على الانطباعات.

وبقراءة تقرير مسحوبات كبار المستهلكين خلال 24 ساعة الصادر بتاريخ 23 أغسطس 2026، بلغ إجمالي استهلاك الغاز الطبيعي 1,135.72 مليون قدم مكعب، استحوذت الشركة العامة للكهرباء منها على 1,011.04 مليون قدم مكعب، أي نحو 89% من إجمالي الغاز المبين في التقرير. وذهبت 74.29 مليون قدم مكعب إلى الجهات التابعة للمؤسسة الوطنية للنفط، و40.72 مليون قدم مكعب إلى مصانع الحديد والصلب، و9.67 مليون قدم مكعب إلى مصانع الإسمنت.

وهذا الرقم يوضح بصورة مباشرة أن الجزء الأكبر جداً من الغاز الطبيعي المحلي لا يذهب إلى استخدامات هامشية، وإنما إلى إنتاج الكهرباء؛ أي إن العلاقة بين قطاع النفط والغاز وقطاع الكهرباء علاقة تشغيلية مباشرة، وأي نقاش حول الغاز المحلي يجب أن يأخذ في الاعتبار أن قرابة تسعة أعشار الكميات الواردة في هذا الإفصاح اليومي كانت موجهة لمحطات الكهرباء.

ويظهر التقرير اليومي كذلك استهلاك 12,953 برميلاً من النفط الخام و5,234 طناً مترياً من الديزل لدى الشركة العامة للكهرباء. وهذه نقطة مهمة للرأي العام، لأن توليد الكهرباء في ليبيا لا يعتمد على الغاز وحده، بل تضطر بعض الوحدات والمحطات إلى استخدام الخام أو الوقود السائل بحسب جاهزية المحطات والشبكات وتوافر إمدادات الغاز.

أما التقرير الأسبوعي للفترة من 15 إلى 21 أغسطس 2026 فيعطي صورة أوسع للسوق. فقد سجل إجمالي الغاز الطبيعي المعلن 7,284 مليون قدم مكعب خلال أسبوع، أي بمتوسط يقارب 1.04 مليار قدم مكعب يومياً. وكانت حصة محطات الكهرباء وحدها 6,506 ملايين قدم مكعب، بما يعادل نحو 89.3% من الإجمالي المعلن، وهو ما يؤكد النمط نفسه الذي يظهره التقرير اليومي.

​كما استهلكت محطات الكهرباء خلال الأسبوع 63,671 برميلاً من النفط الخام، بمتوسط يقارب 9,096 برميلاً يومياً، إضافة إلى 117,169 طناً من الديزل و31,047 طناً من الزيت الثقيل. وهذا يبين حجم ما يستوعبه قطاع الكهرباء من موارد هيدروكربونية، ويضع أمام المواطن صورة أوضح عن أحد أهم مسارات الاستهلاك المحلي للطاقة.

وعلى مستوى السوق الأوسع، بلغ توزيع وقود البنزين 99,188 طناً مترياً خلال الأسبوع؛ منها 84,149 طناً عبر شركات التوزيع و13,437 طناً مسجلة ضمن شركة البريقة و1,602 طن لباقي القطاعات. كما بلغ إجمالي الديزل 178,761 طناً؛ استحوذت محطات الكهرباء على نحو 65.6% منه، بينما توزعت بقية الكميات بين شركات التوزيع والبريقة ومحطات التحلية والقطاعات الأخرى. وبلغ الزيت الثقيل 34,101 طن، ذهب أكثر من 91% منه إلى الكهرباء، إضافة إلى كميات لمحطات التحلية ومصانع الإسمنت.

ومن المهم فنياً عدم إجراء مقارنة حسابية مباشرة بين رقم الديزل في تقرير الـ24 ساعة وإجمالي الديزل في التقرير الأسبوعي؛ لأن التقرير الأول يتناول مسحوبات كبار المستهلكين، بينما التقرير الأسبوعي أوسع نطاقاً ويشمل كذلك الكميات الموزعة في السوق عبر شركات التوزيع والبريقة وبقية القطاعات. اختلاف نطاق القياس هنا جوهري حتى لا تُقرأ الأرقام بصورة غير صحيحة.

وللدقة أيضاً، توجد ملاحظة حسابية محدودة في جدول الغاز الأسبوعي؛ إذ إن جمع البنود التفصيلية الظاهرة يعطي نحو 7,278.3 مليون قدم مكعب مقابل إجمالي منشور قدره 7,284 مليون قدم مكعب، بفارق يقارب 5.7 مليون قدم مكعب فقط، أي أقل من عُشر الواحد في المئة. وقد يكون ذلك ناجماً عن التقريب أو عن بند تفصيلي لم يظهر في الجدول، ومن المفيد توضيحه في الإفصاحات اللاحقة. الإشارة إلى مثل هذه الفروقات لا تنتقص من قيمة الإفصاح، بل هي في صميم ثقافة الشفافية والمراجعة المهنية.

الخلاصة التي أرى ضرورة أن تصل إلى الرأي العام هي أن هذه الأرقام تجيب تدريجياً عن السؤال المتكرر: أين تذهب كميات النفط والغاز والمحروقات داخل ليبيا؟ والبيانات المنشورة تبين أن جزءاً بالغ الأهمية يذهب إلى توليد الكهرباء، ثم إلى السوق المحلية عبر قنوات التوزيع، وإلى الصناعة والتحلية والقطاعات الاقتصادية الأخرى.

والخطوة التي أتمنى استمرارها وتطويرها هي تحويل هذه الإفصاحات اليومية والأسبوعية إلى سلسلة زمنية تراكمية شهرية تسمح بالمقارنة بين الإنتاج المحلي والاستيراد والتوزيع والاستهلاك النهائي، مع توحيد الوحدات وإضافة نسب التغير. عندها لا تكون الشفافية مجرد نشر أرقام، وإنما تصبح أداة حقيقية للرقابة والتحليل وصناعة القرار وتنوير المواطن، وهذا في تقديري هو الاتجاه الصحيح الذي ينبغي دعمه والبناء عليه.

ديوان المحاسبة يتابع مراجعة الديون المستحقة بالساحة التونسية لجهاز طب الطوارئ

عقد ديوان المحاسبة اجتماعاً لمتابعة أعمال جهاز طب الطوارئ والدعم الخاصة بمراجعة الديون المستحقة بالساحة التونسية، وذلك بحضور مدير الإدارة العامة للرقابة على القطاعات الخدمية بالديوان “عبدالرزاق البيباص” وأعضاء اللجنة المكلفة بمتابعة الديون الخارجية.

واستعرض الاجتماع ما تم إنجازه في حصر ومراجعة الالتزامات المالية، ومناقشة آليات استكمال إجراءات السداد والتنسيق بين الجهات المعنية؛ للتحقق من سلامة المستندات وضمان معالجة الملفات وفق التشريعات النافذة.

ويأتي هذا اللقاء ضمن جهود الديوان لتعزيز الرقابة على المال العام، وضمان صحة الإجراءات المالية والإدارية المتعلقة بالديون الخارجية.

مصرف الجمهورية يفتتح مجمعاً متكاملاً للصرافات الآلية بمدينة بني وليد​

افتتح مصرف الجمهورية، اليوم السبت، مجمعًا متكاملاً للصرافات الآلية بمدينة بني وليد، لتقديم خدمات السحب النقدي والمعاملات الذاتية على مدار الساعة، وذلك في إطار خطته لتوسيع شبكة قنواته الإلكترونية وتعزيز الشمول المالي.

و​حضر الافتتاح رئيس مجلس إدارة المصرف “علي أبوصلاح” والمدير العام المكلف “نوري أبوفليجة”، إلى جانب عميد بلدية بني وليد وعدد من أعيان المدينة ومسؤولي المصرف.

​وأكد “أبوصلاح” أن المشروع يأتي ضمن استراتيجية المصرف لتحديث بنيته التحتية وتسريع التحول الرقمي لتلبية تطلعات الزبائن.

فيما أوضح “أبوفليجة” أن المجمع الجديد يستهدف تخفيف الضغط عن الفروع وتوفير خدمات مصرفية مستمرة وبكفاءة عالية.

​يذكر أن هذا المشروع يندرج ضمن جهود المصرف لتطوير وسائل الدفع الحديثة وتقليل الاعتماد على النقد، بما يدعم التوجه نحو اقتصاد رقمي أكثر كفاءة.

“الدبيبة” يتابع خطة اللجنة المكلفة بتحسين الخدمات الأساسية وضمان انتظام الوقود والكهرباء والمياه

تابع رئيس حكومة الوحدة الوطنية “عبدالحميد الدبيبة” خلال اجتماع موسع اليوم الخميس، سير أعمال اللجنة المكلفة بمتابعة تحسين الخدمات الأساسية برئاسة “محمد إسماعيل”، والتي استعرضت خطة عملها وأولوياتها لضمان استمرارية إمدادات الوقود والكهرباء والمياه للمواطنين.

وتطرق الاجتماع، الذي حضره نائب رئيس اللجنة العميد “علي الجابري” وأعضاؤها من مسؤولي شركة الكهرباء وشركة البريقة لتسويق النفط واتحاد الصناعات، إلى آليات التنسيق مع الجهات المختصة لتوفير احتياجات محطات التوليد، وضمان انتظام توزيع الوقود ووصول المياه، بما يعزز جودة الخدمات المقدمة للمواطنين.

وزارة الاقتصاد تعلن اعتماد آلية جديدة لتنظيم سقف التعاملات التجارية الخارجية والاعتمادات المستندية للشركات

أعلنت وزارة الاقتصاد والتجارة بحكومة الوحدة الوطنية اعتماد آلية جديدة لتنظيم سقف التعاملات التجارية الخارجية والاعتمادات المستندية للشركات، عبر ربط النقد الأجنبي بالنشاط الاقتصادي الحقيقي وحجم التشغيل والامتثال الضريبي، وذلك كإطار انتقالي لحين استكمال منظومة متكاملة لتصنيف الملاءة المالية.

​وتعتمد الآلية على معادلة قياسية لتحديد السقف السنوي لكل شركة تعادل 30 ضعف متوسط ضريبة الدخل المسددة آخر 3 سنوات، مضافاً إليها 10 أضعاف متوسط ضريبة المرتبات عن الفترة نفسها؛ بهدف الحد من الشركات الورقية، وتعزيز كفاءة تخصيص النقد الأجنبي، وتشجيع التوظيف والإفصاح المالي.

“حسني بي”: واقع الاقتصاد الليبي.. أصل المشكلة في الحوافز لا في نتائجها “المضاربة والتهريب والسوق الموازية”

كتب: رجل الأعمال “حسني بي”

يدور جزء كبير من النقاش الاقتصادي في ليبيا حول ثلاثة متهمين دائمين: المضاربة، والتهريب، والسوق الموازية. لكن التركيز على هذه الظواهر باعتبارها أصل الأزمة قد يجعلنا نعالج النتائج ونترك الأسباب. السؤال الأهم في تقديري هو: ما السياسة التي جعلت المضاربة والتهريب والريع أكثر ربحية من الإنتاج والعمل والاستثمار؟ عندما نجيب عن هذا السؤال، نقترب كثيراً من جوهر الأزمة الاقتصادية الليبية.

المشكلة ليست نقص الدولار فقط ليبيا تحصل على معظم إيراداتها العامة من النفط والغاز بالدولار، بينما تنفق الدولة محلياً بالدينار. لذلك لا يكفي أن نسأل: كم دولاراً لدينا؟ بل يجب أن نسأل أيضاً: كم ديناراً تضخ الدولة في الاقتصاد، وكم ديناراً تسترد مقابل بيع إيراداتها الدولارية؟ عندما يتوسع الإنفاق العام والكتلة النقدية دون نمو موازٍ في الإنتاج الحقيقي أو سحب مكافئ للدنانير، يتراكم فائض نقدي يبحث عن مخزن للقيمة: الدولار أو الذهب أو العقار أو السلع. ثم يأتي تعدد أسعار الصرف ليضيف تشوهاً آخر: الدولة نفسها تخلق طلباً على الدولار عندما تبيعه بأقل من قيمته في السوق. إذا كان لنحو أربعة ملايين مواطن حق شراء 2,000 دولار للفرد بسعر رسمي يقارب 6.350 دنانير، بينما يستطيعون بيع الدولار بفارق 30% أو أكثر، فنحن نتحدث عن طلب محتمل يبلغ 8 مليارات دولار. وعند هذا الفارق السعري، يمكن أن يتجاوز الريع الحسابي 16 مليار دينار. لا ألوم المواطن على الاستفادة من هذه الفرصة. المضاربة في أصلها نشاط اقتصادي مشروع ينص عليه قانون الأنشطة الاقتصادية الليبي 23/2010، ومن الطبيعي أن يشتري الإنسان أصلاً بـ100 إذا كان يستطيع بيعه فوراً بـ130. أعوام 2016 و2017 و2018 و2019 سياسات الكبير حولت جميع الليبيين إلى مضاربين بفارق سعر 1000%، فهل ألوم المواطن أو المضارب؟ المشكلة ليست في المواطن والمضارب الذي استجاب للحافز؛ المشكلة في السياسة التي صنعت الحافز والتي أستغرب المطالبة بتكرارها عام 2026. والأمر نفسه ينطبق على الاعتمادات وغيرها من قنوات الوصول التفضيلي إلى النقد الأجنبي. فكلما اتسعت الفجوة بين السعر الرسمي والسعر الموازي لأية سلعة (والدولار سلعة)، تحولت إمكانية الوصول إلى الدولار إلى أصل مالي قائم بذاته. وبحسب حجم مبيعات النقد الأجنبي والفجوة السعرية، يمكن في سيناريو مرتفع أن يصل الريع الاقتصادي المرتبط بتعدد أسعار الصرف إلى عشرات المليارات من الدنانير سنوياً، وربما يقترب من 48 مليار دينار، دون الأخذ في الاعتبار ريع المحروقات الذي يتعدى 300 ضعف. وهذه ليست ثروة أنتجها الاقتصاد، بل إعادة توزيع للثروة بين من يستطيع الوصول إلى الدولار أو لتر المحروقات وكيلوواط/ساعة (kWh) من الطاقة الأرخص ومن يتحمل تكلفته في النهاية (الشعب).

الدولار أصبح أيضاً تصويتاً على الثقة: يجب التمييز بين المضاربة وبين الاحتفاظ بالدولار كمخزن للقيمة. للنقود ثلاث وظائف أساسية: وسيلة للدفع، ووحدة للحساب، ومخزن للقيمة. وعندما يعتقد المواطن أن الدينار لن يحافظ على قوته الشرائية، يحتفظ بما يحتاجه منه للإنفاق اليومي، بينما يحول مدخراته إلى دولار أو ذهب أو عقار، فكيف لي أن ألوم المواطن؟ هنا لم نعد أمام مضاربة فقط، بل أمام تصويت يومي على الثقة في العملة الوطنية. ولا تستعاد هذه الثقة بقرار إداري يحدد سعر الدولار، وإنما بانضباط الإنفاق العام، والسيطرة على نمو عرض النقود، واستقرار السياسات، وإلغاء أو تقليص الفجوة بين أسعار الصرف. والسوق الموازية بدورها تؤثر في أسعار السلع. فالتاجر الذي لا يحصل على الدولار الرسمي يشتريه بالسعر الموازي بفارق تعدى في الأعوام 2016 و2017 و2018 و2019 العشرة أضعاف، والآن يتعدى 130%. التاجر يحمّل التكلفة على المستهلك، بينما التاجر الذي يحصل على الدولار الأرخص يمتلك أصلاً تزيد قيمته السوقية على تكلفته، ولا يوجد في سوق ضعيفة المنافسة ما يضمن انتقال كامل هذا التخفيض إلى المستهلك. لهذا فإن انخفاض الدولار الموازي لا يؤدي بالضرورة إلى انخفاض فوري ومماثل في الأسعار؛ فالتسعير يعتمد أيضاً على تكلفة الإحلال والمخاطر والتوقعات والنقل والطاقة والتمويل.

رقمنة المصارف لا تعني أن الاقتصاد أصبح مصرفياً حققت ليبيا تقدماً مهماً في الدفع الإلكتروني والخدمات الرقمية، لكن يجب ألا نخلط بين رقمنة المدفوعات والوساطة المالية. وظيفة المصرف ليست فقط نقل المال بين الحسابات، وإنما جمع المدخرات وتقييم المخاطر وتمويل الشركات والمصانع والإسكان والاستثمار وتحويل المال الساكن إلى رأس مال منتج. ولا يزال جزء كبير من الاقتصاد الليبي خارج هذه الدورة: عقارات غير مسجلة، نشاط تجاري غير منظم بالكامل، عمالة وتحويلات خارج النظام، وتمويل ذاتي واقتصاد نقدي واسع. لقد نجحنا إلى حد مهم في إدخال التكنولوجيا إلى المصارف، لكن التحدي الحقيقي هو إدخال الاقتصاد نفسه إلى المصارف.

أين يوجد الهدر الأكبر؟ المعيار ليس اتهام قطاع بأنه غير منتج، بل قياس ما ننفقه مقابل القيمة الاقتصادية والاجتماعية التي نحصل عليها. وأبرز مصادر الهدر في تقديري هي دعم الطاقة والمحروقات بصورته الحالية، وتضخم فاتورة المرتبات مقارنة بالإنتاجية، والمشروعات المتعثرة، والإنفاق غير الخاضع لقياس العائد، والتهريب، وريع فروق أسعار الصرف. دعم الطاقة مثال واضح. عندما تباع الطاقة بأقل كثيراً من تكلفتها، فإن الدولة لا تدعم المواطن فقط، بل تدعم أيضاً الاستهلاك المفرط والتهريب وكل من يستطيع الوصول إلى السلعة المدعومة. لذلك أؤيد الانتقال من دعم السلعة إلى دعم المواطن نقدياً، بحيث تصل قيمة الدعم مباشرة إلى مستحقها، بينما تتحرك أسعار الطاقة نحو تكلفتها الاقتصادية. والمنطق نفسه ينطبق على الدولار: بيعه بأقل من قيمته التوازنية لا يعني بالضرورة دعم الاستيراد أو المواطن؛ فقد يعني ببساطة منح ريع لمن يستطيع الوصول إليه. ولهذا فإن إحدى أكبر فرص ليبيا ليست اكتشاف ثروة جديدة، بل وقف تسرب الثروة الموجودة أصلاً.

لا سياسة نقدية تستطيع إصلاح سياسة مالية غير منضبطة هنا نصل إلى أصل المشكلة. السياسة المالية تضخ الدينار من خلال الإنفاق، ثم يُطلب من السياسة النقدية المحافظة على قيمة هذا الدينار وتوفير النقد الأجنبي له. إذا نما الإنفاق العام أسرع من الإيرادات الحقيقية والإنتاج، وتم تمويل الفجوة بزيادة السيولة أو الدين، فستظهر النتيجة في أحد الأمور الثلاثة أو الثلاثة مجتمعة: في صورة تضخم، أو طلب أكبر على الدولار، أو انخفاض في قيمة الدينار، أو استنزاف للاحتياطيات، أو مزيج من ذلك كله. لذلك فإن توحيد الميزانية والإيرادات والإنفاق والرقابة ليس مجرد مطلب سياسي؛ إنه شرط نقدي لاستقرار الدينار، وغير ذلك لا ملامة على انهيار الدينار والمضارب والمهرب. ولا يستطيع المصرف المركزي، مهما كانت أدواته، تعويض غياب الانضباط المالي إلى ما لا نهاية.

النفط ليس الخطر… الاعتماد الدائم عليه هو الخطر الخطر على ليبيا ليس أن ينفد النفط غداً، بل أن تنمو التزامات الدولة أسرع من قدرة النفط على تمويلها. المرتبات والدعم والمصروفات الحكومية تتحول إلى التزامات دائمة، بينما الإيرادات النفطية متقلبة. فماذا لو انخفض سعر النفط أو الإنتاج 20% أو 30% بينما استمر الإنفاق في الارتفاع؟ عندها لن تكون الخيارات سهلة: تخفيض الإنفاق، وزيادة الإيرادات، وتعديل سعر الصرف، واستخدام الاحتياطيات، والاقتراض أو خلق المزيد من الدنانير. وكلما تأخر الإصلاح ارتفعت تكلفته الاجتماعية واشتدت المعالجات. لذلك يجب أن يكون النفط وسيلة لبناء اقتصاد ما بعد الريع: اقتصاد ينتج ويوظف ويصدر ويدفع الضرائب ويستطيع الحصول على التمويل المصرفي، لا اقتصاداً يعتمد بصورة دائمة على توزيع إيرادات النفط.

كيف نقيس نجاح الاقتصاد؟ سعر الدولار مهم، لكنه ترمومتر وليس المريض. صحة الاقتصاد يجب أن تقاس بنمو الناتج غير النفطي الحقيقي للفرد، والقوة الشرائية، والتضخم، والعجز وكيفية تمويله، ونمو عرض النقود، وميزان المدفوعات والاحتياطيات، والفجوة بين السعرين الرسمي والموازي، والائتمان الموجه للقطاع الخاص، والإنتاجية والتوظيف الحقيقي، وحجم الاقتصاد الذي ينتقل من الظل إلى الاقتصاد الرسمي. لكنني أضيف مؤشراً أراه أكثر تعبيراً عن الحالة الليبية: كم من دخل المجتمع يأتي من خلق قيمة جديدة، وكم منه يأتي من اقتسام الريع؟ عندما يصبح الحصول على 2,000 دولار أو اعتماد مستندي أو لتر وقود مدعوم أكثر ربحية من إنشاء مصنع أو توظيف عامل أو الاستثمار في مشروع منتج، فنحن نرسل للمواطن ورجل الأعمال الإشارة الاقتصادية الخطأ.

وهنا تكمن خلاصة رؤيتي: المضارب ليس أصل المشكلة، والمهرب ليس أصل المشكلة، والسوق الموازية ليست أصل المشكلة. إنها، في جانب كبير منها، استجابات للحوافز التي صنعتها السياسات الاقتصادية. إذا أعطيت أربعة ملايين شخص فرصة ربح 30%، فلا تستغرب أن يصبح لديك أربعة ملايين مضارب. وإذا جعلت تهريب سلعة مدعومة أكثر ربحية من إنتاجها أو الاتجار المشروع بها، فلا يكفي أن تلوم المهرب. وإذا صنعت للدولار سعرين، فلا تستغرب أن تنشأ سوق بين السعرين. لذلك يجب أن يتغير السؤال الاقتصادي في ليبيا من: من يضارب؟ ومن يهرب؟ ومن يرفع الأسعار؟ إلى السؤال الأصعب والأهم: ما السياسة التي جعلت المضاربة والتهريب والريع أكثر ربحية من الإنتاج والعمل والاستثمار؟ عندما نصلح تلك السياسة ونزيل الحوافز المشوهة، تبدأ السوق نفسها في تصحيح جزء كبير من النتائج.

​”الشلوي”: الديزل في ليبيا.. أزمة نقص أم أزمة وصول وتوزيع؟

كتب: د. عبد المنصف الشلوي- الخبير النفطي والاقتصادي

بين شح السوق الدولية، وضغوط الكهرباء، وتحديات وصول الوقود إلى المواطن

من أكثر الأسئلة التي تتردد اليوم في ليبيا، سواء لدى المواطن أو النخب الاقتصادية والمتابعين لقطاع الطاقة: لماذا الديزل تحديداً أصبح أقل توافراً من بقية المحروقات، ولماذا وصل سعره في بعض فترات السوق غير الرسمية إلى أكثر من خمسة دنانير للتر وأكثر من ذلك في بعض الأحيان، في حين أن سعره الرسمي لا يزال في حدود 0.150 دينار؟ وهل المشكلة ليبية داخلية، أم أن وراءها أزمة أوسع في سوق الديزل العالمية؟

في تقديري، الإجابة المهنية لا يمكن اختزالها في سبب واحد؛ لأننا أمام أزمة مركبة تجمع بين ضيق السوق الدولية للديزل من جهة، وارتفاع الطلب المحلي – وخاصة من قطاع الكهرباء – ومنظومة التوزيع والرقابة داخل ليبيا من جهة أخرى.

والأهم أن قراءة الأرقام المنشورة لا تدعم، في رأيي، اختزال المشكلة في أن المؤسسة الوطنية للنفط أو شركة البريقة لتسويق النفط لم تقوما بتوفير الكميات المطلوبة…

فوفق بيانات المؤسسة الوطنية للنفط عن شهر يوليو 2026، بلغت كميات الديزل المستلمة من المصادر المحلية والخارجية 625,429 طناً مترياً، منها 512,014 طناً من الخارج، مقابل نحو 113,415 طناً من المصادر المحلية… وهذا يعني أن قرابة 82% من الديزل الذي استلمته ليبيا خلال الشهر جاء من السوق الخارجية. أما الكميات الموزعة فعلياً خلال يوليو فقد بلغت 646,899 طناً مترياً، وهو رقم يفوق المستلم خلال الشهر نتيجة الاستفادة كذلك من الأرصدة المتاحة بالمستودعات.

هذه الأرقام مهمة جداً؛ لأنها تخبرنا أولاً بأن المؤسسة والبريقة تعملان في سوق تعتمد فيها ليبيا بدرجة كبيرة على الاستيراد، وثانياً بأن هناك بالفعل كميات كبيرة يتم استلامها ومناولتها وضخها إلى السوق المحلية…
​وهنا تحديداً أرى ضرورة وضع الأزمة الليبية في سياقها الدولي؛ لأن السوق العالمية للديزل في صيف 2026 ليست سوقاً طبيعية أو مريحة للمشترين…

الديزل عالمياً.. المال وحده لم يعد كافياً
​من المهم أن يدرك الرأي العام أن العالم لا يعاني اليوم بالضرورة من نقص الخام النفطي بالمعنى نفسه الذي يعاني فيه من ضيق بعض المنتجات المكررة، وعلى رأسها الديزل والمقطرات الوسطى…

فوكالة الطاقة الدولية تشير إلى أن أسواق الديزل ووقود الطائرات أصبحت أكثر عرضة للاضطرابات، نتيجة تراجع طاقات التكرير وتضرر التدفقات من الشرق الأوسط وروسيا، كما أن قرابة ثلاثة ملايين برميل يومياً من طاقات التكرير في منطقة الخليج تأثرت بفعل الصراع واضطرابات التصدير، في وقت أدت فيه الهجمات الأوكرانية على البنية النفطية الروسية إلى خفض تشغيل المصافي الروسية وصادرات المنتجات المكررة.

وروسيا هنا عامل مهم جداً… فقد أدت الضربات المتكررة على مصافيها إلى تعطلات غير مخطط لها وتراجع واضح في إنتاج وتصدير المنتجات النفطية. وتشير بيانات رويترز إلى أن صادرات المنتجات النفطية الروسية المنقولة بحراً انخفضت في يوليو بنحو 33% مقارنة بيونيو، وأكثر من 50% مقارنة بيوليو من العام السابق، بالتوازي مع إجراءات روسية للحد من صادرات الوقود لحماية سوقها المحلية…

ووصل الأمر إلى إغلاق بعض المصافي المتضررة لفترات طويلة؛ فمصفاة أورسك، التي تبلغ طاقتها نحو ستة ملايين طن سنوياً وتنتج الديزل والبنزين ووقود الطائرات، تعرضت لضربة أدت إلى توقفها الكامل، مع تقديرات بأن عمليات الإصلاح قد تحتاج عدة أشهر…

كما أن الأزمة لا تقتصر على روسيا… فاضطرابات الشرق الأوسط والممرات البحرية قللت من مرونة تجارة المنتجات المكررة، بينما أصبحت الولايات المتحدة والهند من أهم الموردين البدلاء الذين يتنافس عليهم عدد متزايد من المشترين. وأظهرت تقارير حديثة أن المشترين العالميين يتجهون بكثافة نحو المصافي الأميركية والهندية لتعويض النقص القادم من روسيا والشرق الأوسط…
​ولهذا فإن العبارة المتداولة بين بعض المتعاملين في أسواق الطاقة، ومفادها: «قد تملك الأموال ولا تستطيع الحصول بسهولة على كمية الديزل التي تريدها» ليست بعيدة عن الواقع، شريطة فهمها مهنياً…

ليس المقصود أن الديزل غير موجود نهائياً، وإنما أن المشتري قد لا يستطيع الجمع بسهولة وفي الوقت نفسه بين الكمية المطلوبة، والمواصفة الفنية المطلوبة، وميناء التحميل، وموعد التسليم، والسعر المقبول…

وفي أسواق المنتجات النفطية، التوقيت في حد ذاته سلعة؛ قد تجد الشحنة ولكن بعد أسبوعين، أو تجدها من منشأ أبعد وبكلفة نقل أعلى، أو تجد جزءاً من الكمية وليس كاملها، أو تضطر إلى دفع علاوة سعرية إضافية حتى يتنازل بائع عن شحنته لصالحك…

وهذا يعني ببساطة أن ليبيا اليوم لا تتسوق للديزل في سوق عالمية فائضة بالبراميل، وإنما تنافس دولاً وشركات ومرافق كهرباء ونقل وصناعة على منتج أصبح أكثر ندرة وأعلى كلفة…

ومن هذه الزاوية، أرى أنه من الإنصاف أن نسجل للمؤسسة الوطنية للنفط وشركة البريقة أنهما استطاعتا خلال يوليو وحده تأمين أكثر من 625 ألف طن من الديزل، غالبيتها من الخارج، في ظرف دولي شديد الصعوبة…
​وهذا ليس دفاعاً دعائياً عن جهة أو أشخاص، وإنما قراءة للرقم في سياقه التجاري الصحيح…

لكن أين يذهب الديزل بعد وصوله؟

وجود العامل الدولي لا يعفي المنظومة الداخلية من الأسئلة، بل يجعلها أكثر أهمية…

فمن أصل 646,899 طناً من الديزل تم توزيعها خلال يوليو، حصلت محطات توليد الكهرباء وحدها على 405,311 طناً، أي ما يقارب 63% من إجمالي الديزل الموزع خلال الشهر. كما حصلت محطات الكهرباء على كميات إضافية من زيت الوقود الثقيل…
​وهذا الرقم يفسر جزءاً كبيراً من خصوصية أزمة الديزل مقارنة بالبنزين…

فالديزل في ليبيا لا يذهب فقط إلى السيارات والشاحنات، بل يمثل وقوداً استراتيجياً لمحطات الكهرباء، والنقل الثقيل، والمصانع، والزراعة، ومحطات التحلية والأنشطة الخدمية المختلفة…

وحين تنخفض كميات الغاز الطبيعي المتاحة لمحطات الكهرباء أو تحدث اختناقات في منظومة الغاز، فإن محطات قادرة على التشغيل بالوقود المزدوج تنتقل بدرجات مختلفة إلى الديزل أو الوقود السائل، فتظهر فجأة كتلة طلب هائلة يمكن أن تستوعب مئات آلاف الأطنان…
​ومن هنا فإن ملف الديزل وملف الغاز وملف الكهرباء مترابطة أكثر مما يعتقد البعض…

كل كمية إضافية من الغاز يمكن إيصالها بانتظام إلى محطات الكهرباء المؤهلة لاستخدامه تعني تخفيفاً للطلب على الديزل، وبالتالي إتاحة كمية أكبر للنقل والزراعة والصناعة وللمواطن…

المؤسسة والبريقة… أين تبدأ مسؤوليتهما وأين تنتهي؟

من الضروري هنا الفصل بين المراحل المختلفة لسلسلة الإمداد.
​المؤسسة الوطنية للنفط تعمل على تأمين الإمدادات ضمن منظومة القطاع، بينما تضطلع شركة البريقة بعمليات استلام المحروقات وتخزينها ومناولتها وإمداد السوق عبر المستودعات ومنظومة التوزيع المعتمدة. وتؤكد بيانات البريقة نفسها استمرار ضخ كميات كبيرة من الوقود من مستودعاتها في مختلف المناطق…
​ولذلك فإن القول ببساطة إن «الديزل غير موجود لأن المؤسسة أو البريقة لم توفراه» لا ينسجم مع الأرقام المنشورة.

لدينا مئات آلاف الأطنان يتم استلامها، ولدينا كميات ضخمة تخرج من المستودعات، ومن ثم يجب أن يمتد السؤال إلى كامل السلسلة:
​من استلم الكمية؟
​ولمن صُرفت؟
​وما الكمية التي وصلت إلى شركات التوزيع؟
​وما الذي وصل فعلياً إلى المحطات؟
​وما حجم الطلب الحقيقي لكل منطقة؟
​وهل توجد أنماط استهلاك غير طبيعية أو تسرب أو تخزين أو مضاربة أو تهريب؟

وهنا تظهر واحدة من أكبر المشكلات الاقتصادية في منظومة الوقود الليبية: الفارق الهائل بين السعر الرسمي والسعر الموازي…
​فعندما يكون السعر الرسمي للديزل 0.150 دينار للتر، بينما تجاوز سعره في السوق غير الرسمية خمسة دنانير خلال أغسطس، فنحن أمام فارق يتجاوز 33 ضعفاً…

ومثل هذا الفارق لا يمكن النظر إليه باعتباره مجرد فرق سعر؛ بل هو حافز اقتصادي شديد القوة للتسرب والمضاربة والتخزين وإعادة البيع خارج القنوات الرسمية…

وهذا لا يعني اتهام جهة بعينها، ولكن أي اقتصادي أو مختص بسلاسل الإمداد يعرف أن السلعة التي يمكن شراؤها بسعر رمزي وبيعها بعشرات أضعاف ذلك السعر ستظل معرضة للاختلال ما لم تكن هناك منظومة تتبع ورقابة دقيقة جداً…

ماذا يعني اجتماع رئيس الحكومة ورئيس المؤسسة؟
​من هذه الزاوية تكتسب نتائج الاجتماع الذي عقد في 19 أغسطس 2026 بين رئيس الحكومة ورئيس مجلس إدارة المؤسسة الوطنية للنفط أهمية عملية، وليس مجرد أهمية إعلامية…

فالاجتماع تناول إمدادات الغاز والوقود السائل لمحطات الكهرباء، واحتياجات الشبكة، وتدفقات المحروقات إلى السوق، وانتهى إلى التوجيه بتشكيل غرفة تنسيق مشتركة للمتابعة اليومية ومعالجة أي اختناقات في الإمداد. كما أكد رئيس المؤسسة استمرار عمليات التوريد والتوزيع…

وفي رأيي، جدوى هذه الغرفة ستتوقف بالكامل على نوع البيانات التي ستعمل بها…
​إذا أصبحت مجرد إطار للاجتماعات وتبادل المراسلات فلن يتغير الكثير…

أما إذا تحولت إلى غرفة عمليات حقيقية للأرقام، تراقب يومياً ما يصل إلى الموانئ، وما يتم تفريغه، وأرصدة كل مستودع، والكميات الخارجة منه، وما تستلمه شركات التوزيع، وما يصل إلى كل محطة، واستهلاك محطات الكهرباء وكبار المستهلكين، فإنها يمكن أن تكون أداة فعالة للغاية لكشف موضع الاختناق في وقت مبكر.
​وأعتقد أن هذا هو المسار الأكثر جدوى: ليس البحث عن جهة نلقي عليها اللوم، بل تحديد مكان اللتر منذ دخوله البلاد وحتى وصوله إلى المستهلك النهائي.

هل ستنتهي المشكلة قريباً؟
​بالنسبة للمواطن، أرى أن هناك فرقاً بين الأزمة المحلية وضيق السوق الدولية.

محلياً، يمكن أن يحدث انفراج ملحوظ متى استمرت الشحنات في الوصول، وتحسنت إدارة المخزون، وانتظم التوزيع، وتم ضبط الاختناقات والتسربات…

أما دولياً، فلا أرى مؤشرات كافية تسمح بالقول إن سوق الديزل ستعود سريعاً إلى أوضاعها الطبيعية… الهجمات على المصافي الروسية مستمرة، والقيود الروسية على صادرات الوقود قائمة، وطاقة التكرير في بعض مناطق الشرق الأوسط ما زالت متأثرة، كما أن المخزونات العالمية للديزل والمقطرات الوسطى منخفضة نسبياً…

ولذلك قد تبقى ليبيا أمام سوق استيراد صعبة ومرتفعة الكلفة خلال الأشهر المقبلة، حتى لو تحسنت الأوضاع الداخلية…
​وهذا يجعل من الخطأ معالجة المشكلة بمنطق: «اطلبوا من المؤسسة شراء مزيد من الديزل وانتهى الأمر»…

فالمعالجة الأعمق تحتاج بالتوازي إلى زيادة إمدادات الغاز لمحطات الكهرباء كلما أمكن، ورفع كفاءة المصافي المحلية، والمحافظة على مخزون استراتيجي مناسب، وتحسين جدولة الشحنات، وربط المستودعات والتوزيع بمنظومة تتبع دقيقة، وتشديد الرقابة على التسرب والتهريب، إلى جانب معالجة منظومة الدعم نفسها على نحو مدروس يحمي المواطن ولا يخلق صدمات اجتماعية…

الخلاصة
​أعتقد أن من واجبنا أن نكون منصفين تجاه المواطن وتجاه مؤسسات القطاع في الوقت نفسه…
​نعم، المواطن يعاني من صعوبة الحصول على الديزل، وهذه مشكلة حقيقية لا يجوز التقليل منها…

لكن في المقابل، الأرقام لا تقول إن المؤسسة الوطنية للنفط وشركة البريقة توقفتا عن القيام بواجبهما في توفير وإمداد السوق بالوقود… بل تبين أن أكثر من 625 ألف طن من الديزل استُلمت خلال شهر واحد، وأن ما يقارب 82% منها تم تأمينه من الخارج في واحدة من أصعب فترات سوق الديزل العالمية…

ولهذا فإن الدفاع الموضوعي عن المؤسسة والبريقة لا يحتاج إلى عبارات إنشائية، بل إلى عرض هذه الحقائق للرأي العام…
​المشكلة اليوم أكبر من ناقلة وقود وأكبر من مستودع، وهي تقع في نقطة التقاء السوق الدولية، والكهرباء والغاز، والتوزيع الداخلي، والدعم، والرقابة، والتهريب، وإدارة الطلب…
​والسؤال الذي أراه أكثر فائدة للدولة والمواطن ليس:
​(لماذا لم توفر المؤسسة الديزل؟)

بل:
​«إذا كانت هذه الكميات الكبيرة يتم تأمينها واستلامها وتوزيعها، فكيف نضمن أن يصل كل لتر منها إلى المكان المخصص له، وفي الوقت المناسب، وبالسعر الرسمي؟»
​عندما نستطيع الإجابة عن هذا السؤال بالأرقام اليومية، وليس بالانطباعات، نكون قد بدأنا فعلاً في معالجة أزمة الديزل من جذورها.