الوسم: المؤسسة الوطنية للنفط

“الشلوي”: هل انخفضت فعلاً إيرادات النفط في 2026؟ أم أن طريقة عرض الأرقام هي التي تغيّرت؟

كتب: د. عبد المنصف الشلوي – الخبير النفطي والاقتصادي

مع كامل الاحترام للدكتور “عطية الفيتوري”، أعتقد أن السؤال الذي طرحه حول انخفاض الإيرادات النفطية خلال الأشهر الثمانية الأولى من 2026 مقارنة بالفترة نفسها من 2025 سؤال مشروع ومهم، لكن الإجابة عليه تتطلب أولاً التأكد من أننا نقارن رقمين على أساس محاسبي واحد.

فالقول إن إيرادات النفط والأتاوات بلغت نحو 15.8 مليار دولار خلال يناير–أغسطس 2025 مقابل نحو 15.2 مليار دولار في الفترة نفسها من 2026 لا يعني بالضرورة أن الإيرادات النفطية انخفضت فعلاً.

المشكلة أن طريقة وصول الإيراد النفطي إلى مصرف ليبيا المركزي تغيّرت في 2026.

في 2025 كانت قيمة مبيعات النفط تُحوّل إلى حسابات الدولة، ثم تظهر تكلفة المحروقات لاحقاً كبند مستقل في استخدامات النقد الأجنبي. ويظهر ذلك بوضوح في بيان مصرف ليبيا المركزي للفترة يناير – أغسطس 2025، حيث بلغت إيرادات مبيعات النفط والأتاوات نحو 82.6 مليار دينار، بينما ظهر ضمن استخدامات النقد الأجنبي مبلغ يقارب 2.057 مليار دولار للمحروقات.

أما في 2026 فقد تغيرت آلية تمويل المحروقات؛ فقد أُوقف نظام المبادلة اعتباراً من 12 فبراير 2026، وأصبح تمويل المحروقات يتم من الإيرادات النفطية من خلال الاعتمادات المستندية، أي أن جزءاً من الإيراد النفطي يُستخدم لتغطية تكلفة المحروقات قبل أن يصل صافي الإيراد إلى مصرف ليبيا المركزي. وهذه ليست وجهة نظر تحليلية، وإنما وردت صراحة في تقرير ديوان المحاسبة عن الأشهر السبعة الأولى من 2026.

وهنا تصبح الأرقام أكثر وضوحاً.

خلال يناير – يوليو 2026 بلغت القيمة الإجمالية المسجلة للصادرات النفطية نحو 18.46 مليار دولار، بينما بلغ المحصل في المصرف الليبي الخارجي نحو 15.789 مليار دولار، ووصل إلى مصرف ليبيا المركزي نحو 11.16 مليار دولار. وفي المقابل بلغت تكلفة توريد المحروقات خلال الفترة نفسها نحو 6.122 مليار دولار.

أي أن هناك فرقاً كبيراً بين:

قيمة النفط المصدّر ← المبلغ المحصل ← المبلغ المحول إلى المركزي.

وهذه هي النقطة التي أعتقد أنها تفسر جانباً مهماً من الالتباس.

فلو نظرنا فقط إلى المبلغ الذي دخل حساب مصرف ليبيا المركزي، ثم قارناه برقم 2025، سنجد ظاهرياً أن الإيراد انخفض. لكن ذلك لا يعني أن قيمة النفط المباع انخفضت؛ بل يعني أن جزءاً من قيمة النفط لم يعد يمر بالطريقة المحاسبية نفسها إلى حساب المركزي، لأنه استُخدم مباشرة في تمويل المحروقات.

والدليل الأقوى أن تقرير ديوان المحاسبة نفسه يسجل خلال الأشهر السبعة الأولى من 2026 صادرات نفطية بقيمة 18.46 مليار دولار، وليس 11 أو 15 ملياراً. الرقم الأخير يتعلق بمراحل مختلفة من التحصيل والتحويل، وليس بالقيمة الإجمالية للصادرات.

لذلك أعتقد أن السؤال الأدق ليس:

(أين ذهبت بقية إيرادات النفط؟)

بل:

(ما هو المسار الكامل للدولار النفطي من لحظة تصدير النفط حتى تحصيل قيمته، ثم خصم تكلفة المحروقات، ثم تحويل صافي الإيراد إلى مصرف ليبيا المركزي؟)

وهذا السؤال الأخير هو الذي يحتاج إلى إجابة تفصيلية ومطابقة بين المؤسسة الوطنية للنفط، والمصرف الليبي الخارجي، ومصرف ليبيا المركزي، ووزارة المالية.

وهنا أيضاً يجب أن نكون منصفين: هذا لا يعني أن كل الفروقات قد تم تفسيرها بالكامل. فتقرير ديوان المحاسبة نفسه يبين وجود فارق بين 18.46 مليار دولار قيمة الصادرات و15.789 مليار دولار المحصلة، كما يبين تكلفة محروقات بلغت 6.122 مليار دولار. وهذه أرقام تستحق بالتأكيد مطابقة تفصيلية على أساس الاستحقاق والتحصيل والتحويل والتسوية.

لكنها في الوقت نفسه تجعل من الصعب القول إن ارتفاع أسعار النفط لم ينعكس على الإيرادات لمجرد أن الرقم الظاهر في بيان مصرف ليبيا المركزي أصبح أقل قليلاً من رقم 2025.

الخلاصة في رأيي:

المشكلة ليست بالضرورة في أن النفط حقق إيراداً أقل، وإنما في أننا نقارن أحياناً الإيراد الإجمالي في سنة، بصافي الإيراد المحول في سنة أخرى.

وعندما تتغير آلية تمويل المحروقات، يصبح هذا النوع من المقارنة مضللاً إذا لم نوحّد الأساس المحاسبي أولاً.

لذلك أتفق مع الدكتور عطية في أن هناك حاجة إلى إجابة صريحة وشفافة، لكن الإجابة التي أراها من الأرقام المتاحة حتى الآن هي أن «بقية الإيرادات» ليست بالضرورة إيرادات مفقودة؛ جزء منها أصبح يُستخدم في مسار مختلف لتمويل المحروقات قبل تحويل صافي العائد إلى المصرف المركزي.

والحكم النهائي لا ينبغي أن يكون بناءً على رقم واحد في جدول، وإنما على جدول مطابقة واحد يوضح:

قيمة الصادرات النفطية + المحصل فعلياً − تكلفة المحروقات − التسويات والالتزامات = صافي المبلغ المحول إلى مصرف ليبيا المركزي.

عندها فقط يمكن أن نجيب بدقة عن السؤال الحقيقي: كم كسبت ليبيا من نفطها فعلاً، وكم وصل إلى المصرف المركزي، وأين ذهب الفرق؟

وهذا، في تقديري، هو الطريق الأكثر مهنية لحسم الجدل بعيداً عن التفاؤل المبالغ فيه أو التشاؤم المبالغ فيه.

“الشلوي”: أرقام أغسطس تؤكد استقرار الإنتاج قرب 1.4 مليون برميل يومياً.. والإفصاح يحتاج أن يتطور إلى ميزان نفطي ومالي متكامل

قال الخبير النفطي والاقتصادي “عبدالمنصف الشلوي” إن بيان المؤسسة الوطنية للنفط عن شهر أغسطس 2026 يمثل استمراراً إيجابياً في منهج الإفصاح، لأنه يضع أمام الرأي العام صورة مترابطة نسبياً تبدأ من الإنتاج، مروراً بحصص الدولة والشركاء والتكرير والتصدير، وصولاً إلى الإيرادات المحصلة.

وأوضح أن إنتاج أغسطس بلغ 43.306 مليون برميل، أي بمتوسط يقارب 1.397 مليون برميل يومياً. ومن المهم عند المقارنة عدم الاكتفاء بإجمالي الكمية الشهرية؛ فإنتاج يونيو بلغ 41.867 مليون برميل، لكن يونيو ثلاثون يوماً، ولذلك كان متوسطه اليومي أيضاً قريباً جداً من 1.396 مليون برميل. بمعنى أن الرقم الأهم هنا هو استمرار قدرة القطاع على تثبيت الإنتاج حول مستوى 1.4 مليون برميل يومياً، مع تحسن واضح مقارنة بيوليو الذي سجل نحو 41.7 مليون برميل خلال 31 يوماً.

وأضاف أن حصة الدولة بلغت 31.586 مليون برميل، وحصة الشركاء 11.323 مليوناً، فيما جرى تصدير 27.642 مليون برميل من حصة الدولة، وتحويل نحو 3.476 ملايين برميل للتكرير و468 ألف برميل تقريباً لمحطات الكهرباء. وهذا يعني أن نحو 87.5% من حصة الدولة اتجهت إلى التصدير، مقابل 11% تقريباً للتكرير.

وأشار “الشلوي” إلى وجود فرق حسابي يقارب 397 ألف برميل بين إجمالي الإنتاج ومجموع حصتي الدولة والشركاء، وهو لا يعني بالضرورة وجود فاقد، فقد يرتبط بالتسويات التعاقدية أو المخزنية أو توقيت القياس والاستحقاق، إلا أن الأفضل مستقبلاً إظهاره في بند مستقل؛ وهي الملاحظة ذاتها التي سبق تسجيلها عند قراءة بيان يونيو، عندما كان الفرق أكبر وتجاوز مليون برميل.

وعلى الجانب المالي، بلغت المتحصلات المحالة للحساب السيادي 2.555 مليار دولار، مقابل نحو 2.26 مليار دولار في يوليو، أي ارتفاع يقارب 13%، لكن لا يصح حساب سعر بيع البرميل بقسمة هذا المبلغ على صادرات أغسطس، لأن الإنتاج والشحن والتحصيل لا تحدث بالضرورة في الشهر نفسه، وهو ما توضحه أيضاً إشارة البيان إلى متوسط برنت لشهر يوليو وليس أغسطس. وسبق للمؤسسة نفسها أن أوضحت وجود فاصل زمني بين البيع والتحصيل.

وختم “الشلوي” قائلاً إن الشفافية لا تعني فقط نشر أرقام أكثر، بل ربط الأرقام ببعضها؛ والخطوة التالية التي أراها مهمة هي إظهار إجمالي المتحصلات، وقيمة اعتمادات توريد المحروقات المستقطعة، ثم صافي ما يحال فعلياً إلى مصرف ليبيا المركزي، حتى يصبح لدينا ميزان نفطي ومالي شهري كامل يمكن أن يبنى عليه النقاش الاقتصادي بعيداً عن التخمين والتجاذب.

“الوطنية للنفط” تنفي إنفاق 1.7 مليار دينار على “رفاهيات” وتؤكد إحالة ميزانيتها للرقابة

استنكرت المؤسسة الوطنية للنفط الأخبار المتداولة عبر منصات التواصل الاجتماعي حول صرف 1.7 مليار دينار على بنود وصفت بـ”الرفاهية”، مؤكدة أن المبالغ المصروفة تدخل ضمن الميزانية التشغيلية المعتمدة للدفعة الأولى لسنة 2026، البالغة ملياري دينار.

​وأوضحت المؤسسة، في بيان رسمي، أن أكثر من 55.3% من هذه المصروفات وُجّهت مباشرة لدعم عمليات الإنتاج وصيانة الآبار النفطية والمعدات لضمان استمرار التدفق النفطي. وأضافت أن البنود المثارة تتعلق بمتطلبات تشغيلية والتزامات قانونية حتمية شملت تدريب الكوادر الوطنية، والتأمين على الأصول، ومزايا العاملين في الحقول النائية.

​وأكدت المؤسسة التزامها الكامل ببروتوكولات الشفافية والإفصاح المالي، مشيرة إلى إحالة تقرير تفصيلي وشامل بكافة المصروفات إلى ديوان المحاسبة واللجنة الحكومية المكلفة بمتابعة تنفيذ الميزانية لمراجعته وفحصه. ودعت وسائل الإعلام إلى توخي الدقة واستقاء المعلومات من مصادرها الرسمية، محتفظة بحقها القانوني في حماية سمعة القطاع.

“الشلوي”: الإيرادات النفطية بين اختلاف الأرقام واختلاف التوقيت.. المطلوب تسوية لا سجال

كتب: عبد المنصف الشلوي – الخبير النفطي والاقتصادي

تابعت باهتمام ما نشرته صحيفة (صدى الاقتصادية) من تصريحات للسيد عبد الباسط الجبوع، مدير الإدارة العامة للرقابة على قطاعي الطاقة والشركات العامة بديوان المحاسبة، كما اطلعت على القراءة التحليلية التي قدمها الزميل الخبير محمد الشحاتي بشأن الاختلافات بين بيانات المؤسسة الوطنية للنفط وديوان المحاسبة ومصرف ليبيا المركزي…

وبحكم عملي في القطاع النفطي لما يقارب أربعة عقود، ومتابعتي للشأنين النفطي والاقتصادي، أعتقد أن القضية تستحق أن تُقرأ بهدوء بعيداً عن منطق الاتهام أو الدفاع، لأننا نتحدث في النهاية عن ثلاث مؤسسات وطنية لكل منها اختصاصها وزاوية نظرها وطريقة قيدها وعرضها للبيانات.

أول ما ينبغي توضيحه أن اختلاف الرقم لا يعني بالضرورة وجود تضارب حقيقي في الأصل. ففي الصناعة النفطية هناك فرق جوهري بين الإنتاج، والكميات المخصصة للشركاء، وحصة الدولة، والكميات المصدّرة، وقيمة الفواتير، والمبالغ المستحقة، والمبالغ المحصّلة فعلياً، ثم المبلغ الذي يصل في النهاية إلى مصرف ليبيا المركزي بعد التسويات والاستقطاعات. كما أن شهر الإنتاج ليس بالضرورة شهر التصدير، وشهر التصدير ليس دائماً شهر التحصيل…

وهنا تكمن، في تقديري، نسبة كبيرة من الإشكال الذي نراه اليوم.

فتقرير ديوان المحاسبة للفترة من يناير إلى يوليو 2026 يورد إنتاجاً بنحو 287.909 مليون برميل، في حين تشير بيانات المؤسسة المرفقة إلى نحو 287.450 مليون برميل؛ أي فارق يقارب 458.5 ألف برميل فقط، وهو نحو 0.16% من إجمالي الإنتاج. هذا فرق يستحق المطابقة والتفسير، لكنه من الناحية الكمية لا يبرر وحده الحديث عن فجوة جوهرية في منظومة الإنتاج…

أما الرقم الذي يحتاج فعلاً إلى تعريف واضح فهو ما يتعلق بـ (حصة الدولة الليبية) و (حصة المؤسسة الوطنية للنفط)، حيث يصل الفرق في الجدولين المرفقين إلى نحو 22 مليون برميل. وفي تقديري لا يجوز القفز مباشرة إلى تفسير هذا الفرق باعتباره نقصاً أو زيادة في كميات فعلية؛ فالأرجح أننا أمام اختلاف في التعريف والتصنيف المحاسبي والتعاقدي، وهو ما يستوجب أن تحدد كل جهة بدقة ماذا تقصد بمصطلحها.

وكذلك الحال في حصص الشركاء، حيث يبلغ الفرق التراكمي المرفق نحو 421 ألف برميل، بينما نجد في المقابل أن الفرق بين الرقمين الخاصين بالمبالغ المحصّلة أو المحوّلة عبر المصرف الليبي الخارجي لا يتجاوز نحو 466 ألف دولار من إجمالي يقارب 15.79 مليار دولار؛ أي فرق بالغ الضآلة نسبياً. وهذه النقطة مهمة لأنها توحي بأن جزءاً كبيراً من الخلاف الظاهر هو خلاف في التوقيت والتصنيف والتسويات أكثر منه خلافاً على أصل التدفقات المالية…

والتقرير المنسوب إلى ديوان المحاسبة يوضح هذه الحلقة بصورة أكبر؛ فإجمالي قيمة الصادرات خلال الأشهر السبعة بلغ نحو 18.46 مليار دولار، بينما بلغ المحصّل لدى المصرف الليبي الخارجي نحو 15.79 مليار دولار، والمحوّل إلى مصرف ليبيا المركزي نحو 11.16 مليار دولار، مع وجود تسويات ومستحقات والتزامات وتكاليف توريد محروقات. لذلك لا ينبغي وضع الأرقام الثلاثة في خانة واحدة والمقارنة بينها وكأنها تعبر عن المفهوم المالي نفسه…

وهنا أصل إلى تصريح السيد الجبوع بشأن تأجيل بعض المدفوعات بما سمح برفع المبالغ المحالة خلال بعض الأشهر إلى أكثر من ثلاثة مليارات دولار…

من الناحية المالية، هذا أمر يمكن فهمه باعتباره إدارة لتوقيت التدفقات النقدية، لكنه لا يعني أن الدولة خلقت إيراداً نفطياً إضافياً بقيمة المبالغ المؤجلة. فما لم يُدفع اليوم سيبقى التزاماً يجب دفعه غداً. ولهذا فإن ارتفاع التحويل في شهر وانخفاضه في شهر لاحق قد يكون في جزء منه مجرد انتقال للتدفق النقدي بين فترتين…

بل إن إجمالي قيمة الصادرات البالغ نحو 18.46 مليار دولار خلال سبعة أشهر يعادل متوسطاً حسابياً يقارب 2.64 مليار دولار شهرياً قبل التسويات، بينما المتوسط الحسابي للمبالغ المحصّلة لدى المصرف الليبي الخارجي يقارب 2.26 مليار دولار شهرياً. ولذلك فإن تجاوز ثلاثة مليارات في بعض الأشهر ممكن ومفهوم، خصوصاً مع ارتفاع الأسعار أو تراكم التحصيل، ولكنه لا ينبغي أن يُقدَّم منفرداً باعتباره المتوسط الهيكلي الثابت للإيراد الليبي…

وهنا أتفق مع جوهر الملاحظة الاقتصادية القائلة إن أي قرار بتأجيل التزامات ينبغي تقييمه على أساس التكلفة والعائد: ماذا استفاد الاقتصاد وسعر الصرف والسيولة في ذلك التوقيت؟ وفي المقابل، هل ترتبت فوائد أو غرامات أو تكاليف تمويل أو آثار على شروط التوريد والعلاقة مع الشركاء والموردين؟ لا يمكن الحكم على سلامة القرار اقتصادياً من أحد جانبيه فقط…

أما بخصوص الأسعار، فأتحفظ قليلاً على المقارنة المباشرة بين سعر برنت المنشور في بيانات المؤسسة ومتوسط أسعار الخامات الليبية الوارد في تقرير الديوان… فالأول مؤشر مرجعي عالمي، بينما الثاني إذا كان الوصف دقيقاً يُفترض أنه سعر تحقق فعلي لخامات ليبية متعددة، ومن ثم لا يصح تلقائياً اعتبار الفارق، ومنه فارق مارس الكبير، ((خصماً)) على الخام الليبي قبل معرفة طريقة الاحتساب، وتوقيت التسعير، وهل المتوسط مرجح بالكميات أم لا. لكن هذا تحديداً يؤكد الحاجة إلى تعريف المنهجية التي استخدمها الديوان.

كذلك فإن العبارة الواردة في التصريح عن مشاركة الديوان في تأجيل المدفوعات تحتاج، من وجهة نظري، إلى توضيح مؤسسي لا إلى اتهام: هل كان الديوان صاحب قرار، أم جهة رقابية مواكبة لترتيبات اتخذتها الجهات التنفيذية والمالية؟ فالرقابة يجب أن تبقى رقابة، وإدارة السياسة النقدية من اختصاص المصرف المركزي، وإدارة العمليات النفطية والتجارية من اختصاص المؤسسة وفق القوانين والترتيبات النافذة. وفي الوقت نفسه، سبق للمؤسسة أن أوضحت رسمياً في مارس أن بعض ترتيبات سداد المحروقات تمت بالتنسيق بين المركزي والديوان ووزارة المالية وبحضور مكتب النائب العام، وهو ما يؤكد أن الملف كان بالفعل عابراً لأكثر من مؤسسة…

ما أراه ضرورياً الآن ليس إصدار المزيد من البيانات المنفصلة، بل إصدار ((كشف تسوية موحد)) شهري أو ربع سنوي يضع في صفحة واحدة: الإنتاج، وحصة الدولة، وحصص الشركاء، والكميات المصدّرة، وقيمة الفواتير، والمبالغ المستحقة غير المحصّلة، والمبالغ المحصّلة فعلياً، وتكاليف المحروقات والتسويات، ثم صافي المبالغ المحولة إلى المركزي، مع تعريف واضح لكل بند وتاريخ القطع المحاسبي المستخدم…

ولست ممن يرون أن الشفافية تعني إلزام المؤسسة الوطنية للنفط بنشر كل تفصيل تجاري أو تعاقدي حساس، ولا أن المطلوب إصدار قوائم مالية كاملة كل أسبوع. بل إنني أرى أن ما قامت به المؤسسة خلال الفترة الأخيرة من توسيع نطاق الإفصاح الشهري يمثل خطوة إيجابية ينبغي تطويرها لا التقليل منها؛ لكن اكتمال الشفافية يحتاج أيضاً إلى قابلية الأرقام للمطابقة بين المؤسسة والمصرف المركزي وديوان المحاسبة…

ولا أرى في الاختلاف المهني بين هذه المؤسسات مشكلة في حد ذاته. المشكلة تبدأ فقط عندما يستخدم كل طرف تعريفاً مختلفاً للرقم نفسه دون بيان ذلك للرأي العام…

في النهاية، النفط هو المصدر الرئيسي للنقد الأجنبي في بلادنا، ولذلك فإن سلامة المعلومة النفطية ليست مسألة تخص المؤسسة وحدها، ولا المصرف المركزي وحده، ولا ديوان المحاسبة وحده؛ بل هي جزء من الأمن الاقتصادي للدولة…

ولهذا فإن ما نحتاجه اليوم ليس [مثلث برمودا]، ولا سجالاً بين المؤسسات، وإنما مثلث تكامل مؤسسي: مؤسسة تنتج وتسوّق وتفصح، ومصرف يدير التدفقات والسياسة النقدية، وديوان يراقب ويتحقق؛ على أن تلتقي أرقام الجميع في نهاية المطاف عند حقيقة مالية واحدة قابلة للفهم والمراجعة والتحقق…

وعندها فقط تتحول كثرة الأرقام من مصدر للالتباس إلى أداة حقيقية للشفافية والثقة.

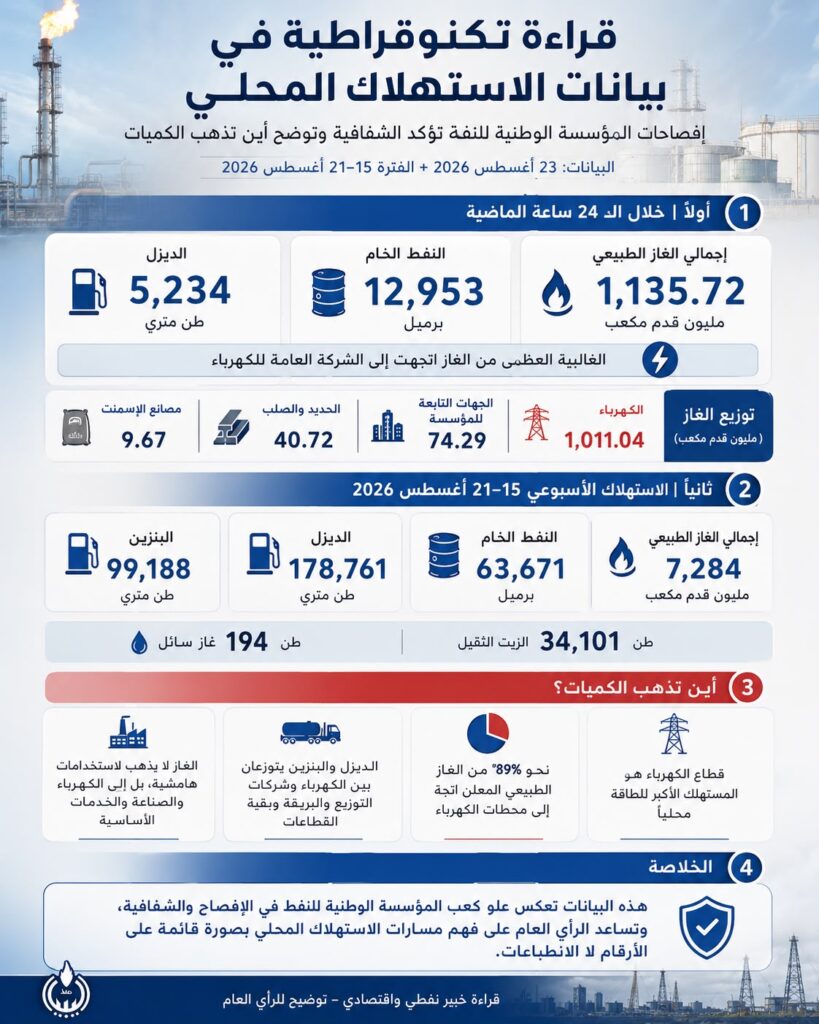
“الشلوي”: ​قراءة تكنوقراطية في بيانات الاستهلاك المحلي

كتب: عبد المنصف الشلوي – الخبير النفطي والاقتصادي

تكتسب البيانات اليومية والأسبوعية التي تنشرها المؤسسة الوطنية للنفط أهمية تتجاوز مجرد عرض أرقام الاستهلاك؛ لأنها تتيح للرأي العام لأول مرة بصورة منتظمة تتبّع جانب مهم من حركة الطاقة داخل السوق المحلية، ومعرفة أين تذهب كميات الغاز الطبيعي والنفط الخام والمنتجات النفطية. وأرى أن استمرار المؤسسة في هذا النمط من الإفصاح اليومي والأسبوعي يضعها في موقع متقدم من حيث الشفافية التشغيلية، خصوصاً أن الأرقام أصبحت تربط بين نوع الوقود والجهة أو القطاع المستفيد منه، وهو ما يساعد على بناء نقاش عام قائم على البيانات وليس على الانطباعات.

وبقراءة تقرير مسحوبات كبار المستهلكين خلال 24 ساعة الصادر بتاريخ 23 أغسطس 2026، بلغ إجمالي استهلاك الغاز الطبيعي 1,135.72 مليون قدم مكعب، استحوذت الشركة العامة للكهرباء منها على 1,011.04 مليون قدم مكعب، أي نحو 89% من إجمالي الغاز المبين في التقرير. وذهبت 74.29 مليون قدم مكعب إلى الجهات التابعة للمؤسسة الوطنية للنفط، و40.72 مليون قدم مكعب إلى مصانع الحديد والصلب، و9.67 مليون قدم مكعب إلى مصانع الإسمنت.

وهذا الرقم يوضح بصورة مباشرة أن الجزء الأكبر جداً من الغاز الطبيعي المحلي لا يذهب إلى استخدامات هامشية، وإنما إلى إنتاج الكهرباء؛ أي إن العلاقة بين قطاع النفط والغاز وقطاع الكهرباء علاقة تشغيلية مباشرة، وأي نقاش حول الغاز المحلي يجب أن يأخذ في الاعتبار أن قرابة تسعة أعشار الكميات الواردة في هذا الإفصاح اليومي كانت موجهة لمحطات الكهرباء.

ويظهر التقرير اليومي كذلك استهلاك 12,953 برميلاً من النفط الخام و5,234 طناً مترياً من الديزل لدى الشركة العامة للكهرباء. وهذه نقطة مهمة للرأي العام، لأن توليد الكهرباء في ليبيا لا يعتمد على الغاز وحده، بل تضطر بعض الوحدات والمحطات إلى استخدام الخام أو الوقود السائل بحسب جاهزية المحطات والشبكات وتوافر إمدادات الغاز.

أما التقرير الأسبوعي للفترة من 15 إلى 21 أغسطس 2026 فيعطي صورة أوسع للسوق. فقد سجل إجمالي الغاز الطبيعي المعلن 7,284 مليون قدم مكعب خلال أسبوع، أي بمتوسط يقارب 1.04 مليار قدم مكعب يومياً. وكانت حصة محطات الكهرباء وحدها 6,506 ملايين قدم مكعب، بما يعادل نحو 89.3% من الإجمالي المعلن، وهو ما يؤكد النمط نفسه الذي يظهره التقرير اليومي.

​كما استهلكت محطات الكهرباء خلال الأسبوع 63,671 برميلاً من النفط الخام، بمتوسط يقارب 9,096 برميلاً يومياً، إضافة إلى 117,169 طناً من الديزل و31,047 طناً من الزيت الثقيل. وهذا يبين حجم ما يستوعبه قطاع الكهرباء من موارد هيدروكربونية، ويضع أمام المواطن صورة أوضح عن أحد أهم مسارات الاستهلاك المحلي للطاقة.

وعلى مستوى السوق الأوسع، بلغ توزيع وقود البنزين 99,188 طناً مترياً خلال الأسبوع؛ منها 84,149 طناً عبر شركات التوزيع و13,437 طناً مسجلة ضمن شركة البريقة و1,602 طن لباقي القطاعات. كما بلغ إجمالي الديزل 178,761 طناً؛ استحوذت محطات الكهرباء على نحو 65.6% منه، بينما توزعت بقية الكميات بين شركات التوزيع والبريقة ومحطات التحلية والقطاعات الأخرى. وبلغ الزيت الثقيل 34,101 طن، ذهب أكثر من 91% منه إلى الكهرباء، إضافة إلى كميات لمحطات التحلية ومصانع الإسمنت.

ومن المهم فنياً عدم إجراء مقارنة حسابية مباشرة بين رقم الديزل في تقرير الـ24 ساعة وإجمالي الديزل في التقرير الأسبوعي؛ لأن التقرير الأول يتناول مسحوبات كبار المستهلكين، بينما التقرير الأسبوعي أوسع نطاقاً ويشمل كذلك الكميات الموزعة في السوق عبر شركات التوزيع والبريقة وبقية القطاعات. اختلاف نطاق القياس هنا جوهري حتى لا تُقرأ الأرقام بصورة غير صحيحة.

وللدقة أيضاً، توجد ملاحظة حسابية محدودة في جدول الغاز الأسبوعي؛ إذ إن جمع البنود التفصيلية الظاهرة يعطي نحو 7,278.3 مليون قدم مكعب مقابل إجمالي منشور قدره 7,284 مليون قدم مكعب، بفارق يقارب 5.7 مليون قدم مكعب فقط، أي أقل من عُشر الواحد في المئة. وقد يكون ذلك ناجماً عن التقريب أو عن بند تفصيلي لم يظهر في الجدول، ومن المفيد توضيحه في الإفصاحات اللاحقة. الإشارة إلى مثل هذه الفروقات لا تنتقص من قيمة الإفصاح، بل هي في صميم ثقافة الشفافية والمراجعة المهنية.

الخلاصة التي أرى ضرورة أن تصل إلى الرأي العام هي أن هذه الأرقام تجيب تدريجياً عن السؤال المتكرر: أين تذهب كميات النفط والغاز والمحروقات داخل ليبيا؟ والبيانات المنشورة تبين أن جزءاً بالغ الأهمية يذهب إلى توليد الكهرباء، ثم إلى السوق المحلية عبر قنوات التوزيع، وإلى الصناعة والتحلية والقطاعات الاقتصادية الأخرى.

والخطوة التي أتمنى استمرارها وتطويرها هي تحويل هذه الإفصاحات اليومية والأسبوعية إلى سلسلة زمنية تراكمية شهرية تسمح بالمقارنة بين الإنتاج المحلي والاستيراد والتوزيع والاستهلاك النهائي، مع توحيد الوحدات وإضافة نسب التغير. عندها لا تكون الشفافية مجرد نشر أرقام، وإنما تصبح أداة حقيقية للرقابة والتحليل وصناعة القرار وتنوير المواطن، وهذا في تقديري هو الاتجاه الصحيح الذي ينبغي دعمه والبناء عليه.

​”الشلوي”: الديزل في ليبيا.. أزمة نقص أم أزمة وصول وتوزيع؟

كتب: د. عبد المنصف الشلوي- الخبير النفطي والاقتصادي

بين شح السوق الدولية، وضغوط الكهرباء، وتحديات وصول الوقود إلى المواطن

من أكثر الأسئلة التي تتردد اليوم في ليبيا، سواء لدى المواطن أو النخب الاقتصادية والمتابعين لقطاع الطاقة: لماذا الديزل تحديداً أصبح أقل توافراً من بقية المحروقات، ولماذا وصل سعره في بعض فترات السوق غير الرسمية إلى أكثر من خمسة دنانير للتر وأكثر من ذلك في بعض الأحيان، في حين أن سعره الرسمي لا يزال في حدود 0.150 دينار؟ وهل المشكلة ليبية داخلية، أم أن وراءها أزمة أوسع في سوق الديزل العالمية؟

في تقديري، الإجابة المهنية لا يمكن اختزالها في سبب واحد؛ لأننا أمام أزمة مركبة تجمع بين ضيق السوق الدولية للديزل من جهة، وارتفاع الطلب المحلي – وخاصة من قطاع الكهرباء – ومنظومة التوزيع والرقابة داخل ليبيا من جهة أخرى.

والأهم أن قراءة الأرقام المنشورة لا تدعم، في رأيي، اختزال المشكلة في أن المؤسسة الوطنية للنفط أو شركة البريقة لتسويق النفط لم تقوما بتوفير الكميات المطلوبة…

فوفق بيانات المؤسسة الوطنية للنفط عن شهر يوليو 2026، بلغت كميات الديزل المستلمة من المصادر المحلية والخارجية 625,429 طناً مترياً، منها 512,014 طناً من الخارج، مقابل نحو 113,415 طناً من المصادر المحلية… وهذا يعني أن قرابة 82% من الديزل الذي استلمته ليبيا خلال الشهر جاء من السوق الخارجية. أما الكميات الموزعة فعلياً خلال يوليو فقد بلغت 646,899 طناً مترياً، وهو رقم يفوق المستلم خلال الشهر نتيجة الاستفادة كذلك من الأرصدة المتاحة بالمستودعات.

هذه الأرقام مهمة جداً؛ لأنها تخبرنا أولاً بأن المؤسسة والبريقة تعملان في سوق تعتمد فيها ليبيا بدرجة كبيرة على الاستيراد، وثانياً بأن هناك بالفعل كميات كبيرة يتم استلامها ومناولتها وضخها إلى السوق المحلية…
​وهنا تحديداً أرى ضرورة وضع الأزمة الليبية في سياقها الدولي؛ لأن السوق العالمية للديزل في صيف 2026 ليست سوقاً طبيعية أو مريحة للمشترين…

الديزل عالمياً.. المال وحده لم يعد كافياً
​من المهم أن يدرك الرأي العام أن العالم لا يعاني اليوم بالضرورة من نقص الخام النفطي بالمعنى نفسه الذي يعاني فيه من ضيق بعض المنتجات المكررة، وعلى رأسها الديزل والمقطرات الوسطى…

فوكالة الطاقة الدولية تشير إلى أن أسواق الديزل ووقود الطائرات أصبحت أكثر عرضة للاضطرابات، نتيجة تراجع طاقات التكرير وتضرر التدفقات من الشرق الأوسط وروسيا، كما أن قرابة ثلاثة ملايين برميل يومياً من طاقات التكرير في منطقة الخليج تأثرت بفعل الصراع واضطرابات التصدير، في وقت أدت فيه الهجمات الأوكرانية على البنية النفطية الروسية إلى خفض تشغيل المصافي الروسية وصادرات المنتجات المكررة.

وروسيا هنا عامل مهم جداً… فقد أدت الضربات المتكررة على مصافيها إلى تعطلات غير مخطط لها وتراجع واضح في إنتاج وتصدير المنتجات النفطية. وتشير بيانات رويترز إلى أن صادرات المنتجات النفطية الروسية المنقولة بحراً انخفضت في يوليو بنحو 33% مقارنة بيونيو، وأكثر من 50% مقارنة بيوليو من العام السابق، بالتوازي مع إجراءات روسية للحد من صادرات الوقود لحماية سوقها المحلية…

ووصل الأمر إلى إغلاق بعض المصافي المتضررة لفترات طويلة؛ فمصفاة أورسك، التي تبلغ طاقتها نحو ستة ملايين طن سنوياً وتنتج الديزل والبنزين ووقود الطائرات، تعرضت لضربة أدت إلى توقفها الكامل، مع تقديرات بأن عمليات الإصلاح قد تحتاج عدة أشهر…

كما أن الأزمة لا تقتصر على روسيا… فاضطرابات الشرق الأوسط والممرات البحرية قللت من مرونة تجارة المنتجات المكررة، بينما أصبحت الولايات المتحدة والهند من أهم الموردين البدلاء الذين يتنافس عليهم عدد متزايد من المشترين. وأظهرت تقارير حديثة أن المشترين العالميين يتجهون بكثافة نحو المصافي الأميركية والهندية لتعويض النقص القادم من روسيا والشرق الأوسط…
​ولهذا فإن العبارة المتداولة بين بعض المتعاملين في أسواق الطاقة، ومفادها: «قد تملك الأموال ولا تستطيع الحصول بسهولة على كمية الديزل التي تريدها» ليست بعيدة عن الواقع، شريطة فهمها مهنياً…

ليس المقصود أن الديزل غير موجود نهائياً، وإنما أن المشتري قد لا يستطيع الجمع بسهولة وفي الوقت نفسه بين الكمية المطلوبة، والمواصفة الفنية المطلوبة، وميناء التحميل، وموعد التسليم، والسعر المقبول…

وفي أسواق المنتجات النفطية، التوقيت في حد ذاته سلعة؛ قد تجد الشحنة ولكن بعد أسبوعين، أو تجدها من منشأ أبعد وبكلفة نقل أعلى، أو تجد جزءاً من الكمية وليس كاملها، أو تضطر إلى دفع علاوة سعرية إضافية حتى يتنازل بائع عن شحنته لصالحك…

وهذا يعني ببساطة أن ليبيا اليوم لا تتسوق للديزل في سوق عالمية فائضة بالبراميل، وإنما تنافس دولاً وشركات ومرافق كهرباء ونقل وصناعة على منتج أصبح أكثر ندرة وأعلى كلفة…

ومن هذه الزاوية، أرى أنه من الإنصاف أن نسجل للمؤسسة الوطنية للنفط وشركة البريقة أنهما استطاعتا خلال يوليو وحده تأمين أكثر من 625 ألف طن من الديزل، غالبيتها من الخارج، في ظرف دولي شديد الصعوبة…
​وهذا ليس دفاعاً دعائياً عن جهة أو أشخاص، وإنما قراءة للرقم في سياقه التجاري الصحيح…

لكن أين يذهب الديزل بعد وصوله؟

وجود العامل الدولي لا يعفي المنظومة الداخلية من الأسئلة، بل يجعلها أكثر أهمية…

فمن أصل 646,899 طناً من الديزل تم توزيعها خلال يوليو، حصلت محطات توليد الكهرباء وحدها على 405,311 طناً، أي ما يقارب 63% من إجمالي الديزل الموزع خلال الشهر. كما حصلت محطات الكهرباء على كميات إضافية من زيت الوقود الثقيل…
​وهذا الرقم يفسر جزءاً كبيراً من خصوصية أزمة الديزل مقارنة بالبنزين…

فالديزل في ليبيا لا يذهب فقط إلى السيارات والشاحنات، بل يمثل وقوداً استراتيجياً لمحطات الكهرباء، والنقل الثقيل، والمصانع، والزراعة، ومحطات التحلية والأنشطة الخدمية المختلفة…

وحين تنخفض كميات الغاز الطبيعي المتاحة لمحطات الكهرباء أو تحدث اختناقات في منظومة الغاز، فإن محطات قادرة على التشغيل بالوقود المزدوج تنتقل بدرجات مختلفة إلى الديزل أو الوقود السائل، فتظهر فجأة كتلة طلب هائلة يمكن أن تستوعب مئات آلاف الأطنان…
​ومن هنا فإن ملف الديزل وملف الغاز وملف الكهرباء مترابطة أكثر مما يعتقد البعض…

كل كمية إضافية من الغاز يمكن إيصالها بانتظام إلى محطات الكهرباء المؤهلة لاستخدامه تعني تخفيفاً للطلب على الديزل، وبالتالي إتاحة كمية أكبر للنقل والزراعة والصناعة وللمواطن…

المؤسسة والبريقة… أين تبدأ مسؤوليتهما وأين تنتهي؟

من الضروري هنا الفصل بين المراحل المختلفة لسلسلة الإمداد.
​المؤسسة الوطنية للنفط تعمل على تأمين الإمدادات ضمن منظومة القطاع، بينما تضطلع شركة البريقة بعمليات استلام المحروقات وتخزينها ومناولتها وإمداد السوق عبر المستودعات ومنظومة التوزيع المعتمدة. وتؤكد بيانات البريقة نفسها استمرار ضخ كميات كبيرة من الوقود من مستودعاتها في مختلف المناطق…
​ولذلك فإن القول ببساطة إن «الديزل غير موجود لأن المؤسسة أو البريقة لم توفراه» لا ينسجم مع الأرقام المنشورة.

لدينا مئات آلاف الأطنان يتم استلامها، ولدينا كميات ضخمة تخرج من المستودعات، ومن ثم يجب أن يمتد السؤال إلى كامل السلسلة:
​من استلم الكمية؟
​ولمن صُرفت؟
​وما الكمية التي وصلت إلى شركات التوزيع؟
​وما الذي وصل فعلياً إلى المحطات؟
​وما حجم الطلب الحقيقي لكل منطقة؟
​وهل توجد أنماط استهلاك غير طبيعية أو تسرب أو تخزين أو مضاربة أو تهريب؟

وهنا تظهر واحدة من أكبر المشكلات الاقتصادية في منظومة الوقود الليبية: الفارق الهائل بين السعر الرسمي والسعر الموازي…
​فعندما يكون السعر الرسمي للديزل 0.150 دينار للتر، بينما تجاوز سعره في السوق غير الرسمية خمسة دنانير خلال أغسطس، فنحن أمام فارق يتجاوز 33 ضعفاً…

ومثل هذا الفارق لا يمكن النظر إليه باعتباره مجرد فرق سعر؛ بل هو حافز اقتصادي شديد القوة للتسرب والمضاربة والتخزين وإعادة البيع خارج القنوات الرسمية…

وهذا لا يعني اتهام جهة بعينها، ولكن أي اقتصادي أو مختص بسلاسل الإمداد يعرف أن السلعة التي يمكن شراؤها بسعر رمزي وبيعها بعشرات أضعاف ذلك السعر ستظل معرضة للاختلال ما لم تكن هناك منظومة تتبع ورقابة دقيقة جداً…

ماذا يعني اجتماع رئيس الحكومة ورئيس المؤسسة؟
​من هذه الزاوية تكتسب نتائج الاجتماع الذي عقد في 19 أغسطس 2026 بين رئيس الحكومة ورئيس مجلس إدارة المؤسسة الوطنية للنفط أهمية عملية، وليس مجرد أهمية إعلامية…

فالاجتماع تناول إمدادات الغاز والوقود السائل لمحطات الكهرباء، واحتياجات الشبكة، وتدفقات المحروقات إلى السوق، وانتهى إلى التوجيه بتشكيل غرفة تنسيق مشتركة للمتابعة اليومية ومعالجة أي اختناقات في الإمداد. كما أكد رئيس المؤسسة استمرار عمليات التوريد والتوزيع…

وفي رأيي، جدوى هذه الغرفة ستتوقف بالكامل على نوع البيانات التي ستعمل بها…
​إذا أصبحت مجرد إطار للاجتماعات وتبادل المراسلات فلن يتغير الكثير…

أما إذا تحولت إلى غرفة عمليات حقيقية للأرقام، تراقب يومياً ما يصل إلى الموانئ، وما يتم تفريغه، وأرصدة كل مستودع، والكميات الخارجة منه، وما تستلمه شركات التوزيع، وما يصل إلى كل محطة، واستهلاك محطات الكهرباء وكبار المستهلكين، فإنها يمكن أن تكون أداة فعالة للغاية لكشف موضع الاختناق في وقت مبكر.
​وأعتقد أن هذا هو المسار الأكثر جدوى: ليس البحث عن جهة نلقي عليها اللوم، بل تحديد مكان اللتر منذ دخوله البلاد وحتى وصوله إلى المستهلك النهائي.

هل ستنتهي المشكلة قريباً؟
​بالنسبة للمواطن، أرى أن هناك فرقاً بين الأزمة المحلية وضيق السوق الدولية.

محلياً، يمكن أن يحدث انفراج ملحوظ متى استمرت الشحنات في الوصول، وتحسنت إدارة المخزون، وانتظم التوزيع، وتم ضبط الاختناقات والتسربات…

أما دولياً، فلا أرى مؤشرات كافية تسمح بالقول إن سوق الديزل ستعود سريعاً إلى أوضاعها الطبيعية… الهجمات على المصافي الروسية مستمرة، والقيود الروسية على صادرات الوقود قائمة، وطاقة التكرير في بعض مناطق الشرق الأوسط ما زالت متأثرة، كما أن المخزونات العالمية للديزل والمقطرات الوسطى منخفضة نسبياً…

ولذلك قد تبقى ليبيا أمام سوق استيراد صعبة ومرتفعة الكلفة خلال الأشهر المقبلة، حتى لو تحسنت الأوضاع الداخلية…
​وهذا يجعل من الخطأ معالجة المشكلة بمنطق: «اطلبوا من المؤسسة شراء مزيد من الديزل وانتهى الأمر»…

فالمعالجة الأعمق تحتاج بالتوازي إلى زيادة إمدادات الغاز لمحطات الكهرباء كلما أمكن، ورفع كفاءة المصافي المحلية، والمحافظة على مخزون استراتيجي مناسب، وتحسين جدولة الشحنات، وربط المستودعات والتوزيع بمنظومة تتبع دقيقة، وتشديد الرقابة على التسرب والتهريب، إلى جانب معالجة منظومة الدعم نفسها على نحو مدروس يحمي المواطن ولا يخلق صدمات اجتماعية…

الخلاصة
​أعتقد أن من واجبنا أن نكون منصفين تجاه المواطن وتجاه مؤسسات القطاع في الوقت نفسه…
​نعم، المواطن يعاني من صعوبة الحصول على الديزل، وهذه مشكلة حقيقية لا يجوز التقليل منها…

لكن في المقابل، الأرقام لا تقول إن المؤسسة الوطنية للنفط وشركة البريقة توقفتا عن القيام بواجبهما في توفير وإمداد السوق بالوقود… بل تبين أن أكثر من 625 ألف طن من الديزل استُلمت خلال شهر واحد، وأن ما يقارب 82% منها تم تأمينه من الخارج في واحدة من أصعب فترات سوق الديزل العالمية…

ولهذا فإن الدفاع الموضوعي عن المؤسسة والبريقة لا يحتاج إلى عبارات إنشائية، بل إلى عرض هذه الحقائق للرأي العام…
​المشكلة اليوم أكبر من ناقلة وقود وأكبر من مستودع، وهي تقع في نقطة التقاء السوق الدولية، والكهرباء والغاز، والتوزيع الداخلي، والدعم، والرقابة، والتهريب، وإدارة الطلب…
​والسؤال الذي أراه أكثر فائدة للدولة والمواطن ليس:
​(لماذا لم توفر المؤسسة الديزل؟)

بل:
​«إذا كانت هذه الكميات الكبيرة يتم تأمينها واستلامها وتوزيعها، فكيف نضمن أن يصل كل لتر منها إلى المكان المخصص له، وفي الوقت المناسب، وبالسعر الرسمي؟»
​عندما نستطيع الإجابة عن هذا السؤال بالأرقام اليومية، وليس بالانطباعات، نكون قد بدأنا فعلاً في معالجة أزمة الديزل من جذورها.

“الشلوي” لـ”تبادل”: استثمارات النفط ليست إنفاقًا عامًا بل بناء للمستقبل

قال رئيس مجلس إدارة المؤسسة الوطنية للنفط “مسعود سليمان” في تصريح لصحيفة “فاينانشال تايمز” البريطانية إن ليبيا تمتلك موارد كبيرة غير مستغلة وتحتاج إلى استثمارات تتراوح ما بين 30 إلى 40 مليار دولار لتطوير موارد النفط والغاز في البلاد.

ولتوضيح المغزى الحقيقي من هذه التصريحات وخطط المؤسسة الوطنية للنفط لتبني برنامج استثماري يمتد لسنوات وأهمية دعم قطاع النفط والغاز لمضاعفة الإنتاج، تواصلنا مع الخبير النفطي والاقتصادي “عبد المنصف الشلوي” والذي أدلى لنا مشكورًا بهذا التصريح:

في تقديري، إن الحديث عن حاجة قطاع النفط والغاز الليبي إلى استثمارات تتراوح بين 30 و40 مليار دولار ينبغي قراءته في سياقه الفني والاقتصادي الصحيح، لا باعتباره رقمًا مبالغًا فيه أو مبلغًا مطلوبًا من الخزانة العامة دفعة واحدة.

الحديث يدور عن برنامج استثماري متعدد السنوات لقطاع تبلغ قدرته الحالية نحو 1.4 مليون برميل يوميًا ويستهدف الوصول إلى قرابة مليوني برميل يوميًا بحلول 2030، أي إضافة طاقة إنتاجية تقارب 600 ألف برميل يوميًا، بالتوازي مع المحافظة على الإنتاج القائم وتعويض التناقص الطبيعي للحقول.

من الناحية الفنية، الوصول إلى هذه المستهدفات لا يتحقق بمجرد حفر آبار جديدة، بل يحتاج إلى تطوير الاكتشافات غير المستغلة وإعادة تأهيل الحقول والمنشآت وصيانة شبكات الأنابيب والموانئ ودعم ضغط المكامن وتطوير مشروعات الغاز والبنية التحتية المصاحبة.

وقد أُشير إلى وجود أكثر من 60 حقلاً نفطيًا وغازيًا مكتشفًا لم يدخل مرحلة التطوير بعد، وهو ما يوضح حجم الفرصة الاستثمارية، وفي الوقت نفسه حجم التمويل المطلوب لتحويل الاحتياطيات الموجودة تحت الأرض إلى إنتاج فعلي وإيرادات للدولة.

من الناحية الاقتصادية، يجب أن نميز بين الإنفاق الاستهلاكي والاستثمار في أصلٍ منتج؛ فالأموال التي تُوجَّه بكفاءة إلى زيادة واستدامة إنتاج النفط والغاز يمكن أن تولد تدفقات مالية ونقدًا أجنبيًا وفرص عمل ونشاطًا اقتصاديًا على مدى سنوات؛ لذلك فإن تمويل القطاع المنتج للثروة لا ينبغي النظر إليه بالمنطق نفسه الذي ننظر به إلى بقية أوجه الإنفاق العام، بل إن صندوق النقد الدولي أكد أن الاستثمار المنتج في القطاع النفطي ضروري حتى للمحافظة على مستويات الإنتاج الحالية، مع ضرورة أن يتم ذلك ضمن خطة استثمارية متعددة السنوات واضحة وشفافة وخاضعة للرقابة.

في المقابل، فإن الأهم من حجم الرقم نفسه هو كيفية تعبئة هذه الاستثمارات وإدارتها؛ من خلال مشاركة أكبر لرؤوس أموال الشركاء وتحسين النماذج التعاقدية وجذب الشركات الدولية، إلى جانب تمويل المؤسسة وشركاتها للمشروعات ذات الأولوية وبما يضمن أفضل عائد اقتصادي للدولة ويحافظ على السيادة على الموارد، وهذا التوجه يمكن أن يخفف العبء المباشر على المالية العامة ويسرع تنفيذ المشروعات المتأخرة.

من هنا أرى أن الرسالة الأهم للرأي العام هي أن دعم قطاع النفط والغاز ليس دعمًا لمؤسسة أو لأشخاص، وإنما هو دعم للمورد الاقتصادي الرئيسي للدولة الليبية. المطلوب أن نتيح لهذا القطاع القدرة على الاستثمار والتطوير، وفي الوقت نفسه نطالبه بأعلى درجات الشفافية والحوكمة والكفاءة؛ لأن المحافظة على الثروة شيء وتحويلها إلى طاقة إنتاجية مستدامة وقيمة اقتصادية للأجيال القادمة شيء آخر، وهذا بالضبط هو التحدي الذي ينبغي أن تنصب عليه الأولويات الوطنية.

“الشلوي”: أرباح عمالقة النفط وأزمة ليبيا.. مقارنة تحتاج إلى ضبط المفاهيم

كتب: عبد المنصف الشلوي – الخبير النفطي والاقتصادي

قرأت ما كتبه أحد الأصدقاء حول الأرباح القياسية التي حققتها كبرى شركات النفط العالمية، وأتفهم تماماً الفكرة التي يريد الوصول إليها، وهي أن ارتفاع أسعار النفط وتحسن إيراداته لا يكفيان وحدهما لصناعة اقتصاد سليم إذا رافقهما سوء في إدارة المال العام أو ضعف في الحوكمة والكفاءة.

وهذه، في تقديري، قضية تستحق النقاش.

لكنني، وبعد نحو أربعة عقود قضيتها داخل هذا القطاع، أعتقد أن من المهم ألا تقودنا صحة جزء من التشخيص إلى مقارنة غير متكافئة بين المؤسسة الوطنية للنفط وبين إكسون موبيل وشيفرون وشل وBP وتوتال إنرجيز.

الأرقام المنشورة عن الربع الثاني من 2026 صحيحة في اتجاهها العام؛ فقد حققت هذه الشركات مجتمعة أرباحاً تقارب 47 إلى 48 مليار دولار، كما سجلت تدفقات نقدية استثنائية مستفيدة بدرجة كبيرة من ارتفاع أسعار النفط والغاز وهوامش التكرير والتجارة إثر الاضطرابات الجيوسياسية في الشرق الأوسط ومضيق هرمز.

لكن هذه شركات تجارية عالمية متكاملة، تعمل في عشرات الأسواق والدول، وتملك حقولاً ومصافي ومصانع وناقلات وأذرعاً ضخمة لتجارة النفط والغاز والـLNG والمنتجات البترولية، وتتمتع باستقلال مالي وقدرة واسعة على الاقتراض والاستثمار وبيع الأصول وإعادة توزيع رأس المال.

أما المؤسسة الوطنية للنفط فهي في الأساس ذراع الدولة الليبية في إدارة واستثمار المورد النفطي السيادي. ما تحققه من مبيعات ليس رصيداً حراً تحتفظ به المؤسسة لتتصرف فيه كما تفعل الشركات العالمية؛ فالإيرادات النفطية تدخل المنظومة السيادية للدولة، بينما تعود المؤسسة ذاتها لطلب الميزانيات التشغيلية والاستثمارية اللازمة للصيانة والحفر وزيادة الإنتاج. وهذه وحدها تجعل المقارنة المباشرة بين «التدفق النقدي الحر لشيفرون» و«الوضع المالي للمؤسسة الوطنية للنفط» مقارنة غير صحيحة محاسبياً ومؤسسياً.

أنا هنا لا أدافع عن أحد، ولا أقول إن المؤسسة أو شركاتها لا تخطئ أو أنها فوق النقد والمساءلة. على العكس؛ مؤسسة تدير المورد الرئيسي لليبيا يجب أن تخضع لأعلى درجات الحوكمة والشفافية والرقابة والكفاءة.

لكن الدفاع عن المؤسسة ككيان وطني شيء، والدفاع عن الأشخاص شيء آخر تماماً.

ومن غير المنصف أيضاً أن نحمل المؤسسة الوطنية للنفط وحدها اختلالات المالية العامة، أو سعر الصرف، أو تضخم الإنفاق، أو فاتورة المرتبات والدعم، أو كيفية إنفاق الدولة لإيراداتها النفطية. هذه مسؤوليات منظومة دولة كاملة، وقد أكد صندوق النقد في تقييمه الأخير أن جوهر الضغوط الاقتصادية الليبية يرتبط أساساً بمسار المالية العامة والإنفاق وعدم الاستدامة المالية.

بل إن المفارقة أن المؤسسة، وسط هذه البيئة شديدة التعقيد، استطاعت في يونيو الماضي الوصول بإجمالي إنتاج الخام والمكثفات إلى قرابة 1.49 مليون برميل يومياً، وهو أعلى مستوى معلن منذ أكثر من عقد. ولا أورد هذا الرقم لتوزيع شهادات نجاح، وإنما لأن الإنصاف يقتضي أن نقيس الأداء بالأرقام كما نقيس الإخفاق بالأرقام أيضاً.

نعم، في ليبيا مشاكل إدارة وحوكمة، ونعم، لدينا هدر وتشوهات اقتصادية تستوجب الإصلاح، ولا يجوز أن تتحول الوفرة النفطية المؤقتة إلى مبرر لمزيد من الإنفاق غير المنتج.

ولكن عندما نناقش «أين الخلل؟» علينا أن نضع كل مسؤولية في مكانها.

أما تعميم أوصاف من قبيل انعدام الأمانة أو قلة الوطنية، فأرى أنها لا تخدم النقاش الاقتصادي والفني؛ فهذه أمور لا تقاس بالانطباعات وإنما بالوقائع والتقارير والرقابة والمساءلة.

وبالنسبة لي، سيظل نقد المؤسسة من الداخل والخارج مطلوباً، وسيظل إصلاحها وتطويرها واجباً، لكن لن يكون من الإنصاف أن تتحول القلعة النفطية التي حافظ الليبيون من خلالها على موردهم الرئيسي لعقود إلى شماعة نعلق عليها جميع اختلالات الدولة الليبية.

المطلوب ليس إعفاء المؤسسة من المسؤولية، بل تحديد مسؤوليتها بدقة.

وهذا، في رأيي، هو الفارق بين الدفاع عن الأشخاص والدفاع عن مؤسسة وطنية يجب أن تبقى قوية، مستقلة مهنياً، خاضعة للرقابة، وقادرة على إنتاج الثروة التي تقوم عليها الدولة الليبية.

“الشلوي”: محروقات يوليو 2026.. ماذا تكشف بيانات المؤسسة الوطنية للنفط عن الاستيراد والاستهلاك وهيكل الطلب المحلي؟

كتب: عبد المنصف الشلوي – الخبير النفطي والاقتصادي

استمرار المؤسسة الوطنية للنفط في نشر بيانات تفصيلية عن حركة المحروقات لا ينبغي النظر إليه باعتباره مجرد نشرٍ لأرقام شهرية، وإنما باعتباره خطوة مهمة في بناء قاعدة معلومات يستطيع من خلالها المواطن والمتخصص والنخب الاقتصادية والجهات الرقابية قراءة واحد من أكثر ملفات الاقتصاد الليبي حساسية وتعقيداً.

والجديد المهم في بيان شهر يوليو 2026 أنه لا يكتفي بالإعلان عن قيمة المحروقات الموردة، بل يضع أمام الرأي العام الكميات حسب نوع المنتج، ومصدرها المحلي أو الخارجي، والكميات الموزعة فعلياً، والأرصدة المرحّلة، وكميات كبار المستهلكين، ثم توزيع جانب من الإمدادات على شركات التوزيع والبريقة وبقية القطاعات. وهذه التفاصيل هي التي تحول مفهوم الشفافية من عبارة عامة إلى بيانات قابلة للقراءة والتحليل والمقارنة.

ومن وجهة نظري، فإن توالي نشر هذه البيانات خلال الأشهر الأخيرة يمثل ممارسة مؤسسية جديرة بالتثمين والتطوير؛ لأن الشفافية الحقيقية لا تعني أن تكون الأرقام مريحة دائماً، بل أن تكون الأرقام متاحة، بحيث يستطيع الجميع مناقشتها، والسؤال عنها، ومقارنتها، واستخلاص المؤشرات منها على أساس معلومات رسمية بدلاً من التقديرات والانطباعات.

وفق بيانات يوليو، بلغ إجمالي ما استلمته السوق من المنتجات النفطية من المصادر المحلية والخارجية نحو 1.388 مليون طن متري. وتصدّر وقود الديزل الكميات بنحو 625.4 ألف طن، يليه البنزين بنحو 534.8 ألف طن، ثم الزيت الثقيل بنحو 155.8 ألف طن، والكيروسين بنحو 40.4 ألف طن، والغاز المسال بنحو 31.4 ألف طن.

لكن القراءة الأهم تبدأ عندما نفصل بين المصدر الخارجي والمصدر المحلي.

فمن إجمالي الكميات المستلمة في يوليو، جاء نحو 1.017 مليون طن متري من الخارج، أي ما يقارب 73% من إجمالي الإمدادات، بينما وفرت المصادر المحلية نحو 371 ألف طن متري أو قرابة 27%.

وتزداد دلالة هذه النسبة عندما ننظر إلى المنتجات الأكثر ارتباطاً بالاستهلاك اليومي؛ فمن أصل 534.8 ألف طن من البنزين جاء نحو 504.9 ألف طن من الخارج، أي قرابة 94% من الكمية المستلمة. وفي الديزل، جاء نحو 512 ألف طن من أصل 625.4 ألف طن من المصادر الخارجية، أي قرابة 82%.

هذه الأرقام لا ينبغي أن تُقرأ باعتبارها مجرد فاتورة استيراد، وإنما باعتبارها مؤشراً واضحاً على درجة اعتماد السوق الليبية على الخارج في منتجَيْن من أهم المنتجات النفطية.

وفي المقابل، تظهر البيانات أن الغاز المسال والكيروسين والزيت الثقيل المستلمة خلال يوليو جاءت كمياتها من المصادر المحلية، وهو ما يوضح أن صورة الإمداد ليست واحدة بالنسبة إلى جميع المنتجات، وأن التحدي الأكبر يتركز بصورة خاصة في البنزين والديزل.

أما على مستوى الاستهلاك والتوزيع، فقد بلغ إجمالي ما تم ضخه إلى السوق المحلية خلال يوليو نحو 1.369 مليون طن متري، موزعاً بين نحو 646.9 ألف طن من الديزل، و512.9 ألف طن من البنزين، و155.4 ألف طن من الزيت الثقيل، و35.5 ألف طن من الكيروسين، و18.5 ألف طن من الغاز المسال.

وهنا يمكننا أن نستخلص مؤشراً مهماً آخر يتعلق بتركيبة الطلب المحلي.

فمحطات الكهرباء وحدها استلمت خلال يوليو نحو 405.3 ألف طن من الديزل، بما يمثل قرابة 63% من إجمالي الديزل الموزع في البلاد خلال الشهر، إضافة إلى نحو 57.7 ألف طن من الزيت الثقيل. وبجمع المنتجات تكون محطات الكهرباء قد استهلكت نحو 463 ألف طن متري من الوقود السائل خلال شهر واحد، أي ما يعادل نحو ثلث إجمالي المحروقات التي جرى توزيعها في السوق خلال يوليو.

وهذا الرقم في تقديري يستحق التوقف عنده كثيراً.

ليس لأن توفير الوقود لمحطات الكهرباء أمر غير مبرر؛ فاستمرار الكهرباء خدمة أساسية لا يمكن للدولة الاستغناء عنها، والمؤسسة مطالبة بتأمين احتياجات الجهات المستهلكة وفق الترتيبات المعتمدة. لكن الرقم يكشف في المقابل عن كلفة هيكلية يتحملها الاقتصاد نتيجة استمرار اعتماد جزء مهم من إنتاج الكهرباء على الديزل والزيت الثقيل.

ومن هنا يجب التفريق بين توفير الوقود وبين الاستفادة المثلى من الوقود.

فالمؤسسة الوطنية للنفط تقوم بتأمين جانب من الإمدادات التي يطلبها السوق والقطاعات المختلفة، أما معالجة جذور ارتفاع الطلب على الوقود السائل فتتجاوز عملية التوريد نفسها إلى سياسات أوسع تتعلق بزيادة إمدادات الغاز لمحطات الكهرباء، وتطوير قدرات التكرير المحلية، ورفع كفاءة الاستهلاك، ومعالجة التشوهات المرتبطة بالدعم، والرقابة على سلسلة التوزيع والاستهلاك.

ولهذا فإن تحميل فاتورة المحروقات لطرف واحد لا يقدم تفسيراً اقتصادياً دقيقاً للمشكلة.

وعند مقارنة يوليو بالشهر السابق تظهر صورة تستحق القراءة أيضاً. فقد بلغ إجمالي المنتجات الموزعة في يونيو نحو 1.481 مليون طن متري مقابل 1.369 مليون طن في يوليو، أي بانخفاض بنحو 7.5%. كما تراجعت الكميات المستلمة من نحو 1.519 مليون طن في يونيو إلى نحو 1.388 مليون طن في يوليو، بانخفاض يقارب 8.7%.

ولكن خلف هذا الانخفاض الإجمالي حدث تغير واضح في مزيج المنتجات.

فبينما انخفض توزيع البنزين من نحو 734 ألف طن في يونيو إلى 512.9 ألف طن في يوليو، أي بنحو 30%، ارتفع توزيع الديزل من نحو 499.8 ألف طن إلى 646.9 ألف طن، بزيادة تقارب 29%. كما ارتفع الكيروسين، بينما تراجع الزيت الثقيل والغاز المسال.

ولهذا فإن المقارنة الشهرية ينبغي ألا تتوقف عند الرقم الإجمالي، وإنما يجب أن تبحث في كيفية تغير تركيبة الاستهلاك؛ لأن ارتفاع منتج وانخفاض آخر قد يرتبطان بمستويات المخزون، وتوقيت وصول الشحنات، والطلب القطاعي، وظروف الكهرباء، وحركة الأرصفة والتفريغ والتوزيع.

والأفضل منهجياً أن نراقب هذه المؤشرات لعدة أشهر متتالية قبل تحويل أي حركة شهرية إلى استنتاج هيكلي دائم.

ويؤكد ذلك النظر إلى شهر مايو؛ إذ كانت التوزيعات حينها في حدود 1.070 مليون طن متري، قبل أن ترتفع بصورة واضحة في يونيو ثم تستقر في يوليو عند مستوى لا يزال أعلى من مايو بنحو 28%. وهذا يوضح أهمية بناء سلسلة زمنية شهرية؛ لأن قراءة شهر منفرد قد تعطي انطباعاً مختلفاً تماماً عن الاتجاه الذي تكشفه ثلاثة أو ستة أو اثنا عشر شهراً.

أما من الناحية المالية، فقد قدرت المؤسسة قيمة المحروقات الموردة خلال يوليو بنحو 1,005,984,493 دولاراً، أي ما يزيد بقليل على مليار دولار. وفي تقرير توريدات يونيو كانت القيمة المعلنة نحو 965 مليون دولار، ما يعني أن القيمة التقديرية ارتفعت في يوليو بنحو 41 مليون دولار، أو قرابة 4.2%، رغم انخفاض إجمالي الكميات المستلمة بنحو 8.7%.

وهذه في حد ذاتها ملاحظة اقتصادية مهمة، لكنها لا تسمح وحدها بالقول إن سعر شراء الوقود ارتفع بالنسبة نفسها؛ لأن قيمة فاتورة الشهر تتأثر بمزيج المنتجات وأسعار كل منتج وتوقيت التعاقد والشحن والتسوية والأسعار العالمية وشروط التوريد.

ولذلك فإن الخطوة التالية التي يمكن أن تزيد هذا الإفصاح قوة في المستقبل هي إرفاق هذه الجداول، متى أمكن، بمؤشرات إضافية عن متوسطات أسعار التوريد أو النطاقات السعرية لكل منتج، بما يسمح للمتخصصين بفصل أثر تغير الكميات عن أثر تغير الأسعار.

وهنا أجد من الضروري التوقف عند نقطة سبق أن كانت محل نقاش اقتصادي خلال الأيام الماضية. فقد جرى تداول رقم يقارب 1.410 مليار دولار باعتباره تكلفة واردات المحروقات خلال يونيو، بينما البيانات التشغيلية التفصيلية المنشورة عن المؤسسة للشهر ذاته تحدثت عن قيمة تقديرية للمحروقات الموردة تبلغ نحو 965 مليون دولار.

ومن الناحية المهنية، لا أرى أن الحل هو ترجيح رقم على الآخر دون معرفة أساس القياس المحاسبي والمالي لكل منهما.

فقد يكون هناك اختلاف بين قيمة الشحنات الموردة فعلياً خلال شهر معين، وبين قيمة الاعتمادات المستندية المفتوحة أو المسددة خلال الشهر نفسه، وبين الالتزامات المالية المرتبطة بشحنات تخص فترات أخرى. والمؤسسة نفسها سبق أن أوضحت أن آلية سداد الوقود انتقلت إلى العمل بالاعتمادات المستندية عبر المصرف الليبي الخارجي، وأن توقيت التحصيل والتسويات المالية لا يتطابق بالضرورة مع توقيت الإنتاج أو التوريد الفعلي.

ولهذا فإن توحيد تعريفات «التوريد» و«الاستيراد» و«قيمة الاعتمادات» و«المبالغ المسددة» بين المؤسسة الوطنية للنفط والمصرف الليبي الخارجي ومصرف ليبيا المركزي سيجعل المقارنات أكثر دقة، ويزيل مساحة كبيرة من الالتباس أمام الرأي العام والخبراء.

وهذا في حد ذاته يوضح لماذا يعد الإفصاح الحالي مهماً؛ لأنه لا يغلق باب الأسئلة، بل يوفر المادة التي تسمح بطرح الأسئلة الصحيحة.

ومن زاوية أخرى، يكشف تقرير يوليو أن قضية المحروقات في ليبيا ليست قضية استيراد فقط، وإنما قضية أمن طاقة وإدارة طلب وبنية اقتصادية. فدولة منتجة ومصدرة للنفط الخام لا تزال تستورد النسبة الساحقة من احتياجاتها من البنزين والديزل، وتستهلك كميات كبيرة من الوقود السائل في توليد الكهرباء.

والحل المستدام بالتالي لا يكون فقط في البحث عن أرخص شحنة بنزين أو ديزل، على أهمية ذلك، بل في تقليل الحاجة أصلاً إلى تلك الشحنات عبر رفع كفاءة المصافي، وزيادة إنتاج المشتقات محلياً، وتسريع مشاريع الغاز وتوجيهه نحو محطات الكهرباء، وتحسين كفاءة منظومة الطاقة والرقابة على الاستهلاك والتوزيع.

وهنا يصبح نشر البيانات جزءاً من الحل، لأن الدولة لا تستطيع إصلاح منظومة لا تقيسها ولا يستطيع الرأي العام تقييم سياسة لا تتوافر أرقامها.

ومن الإنصاف، في تقديري، أن يُحسب للمؤسسة الوطنية للنفط أنها باتت تضع أمام المواطن أرقاماً كان النقاش حولها في السابق يعتمد في أحيان كثيرة على التسريبات والتقديرات. والشفافية لا تعني العصمة من النقد، بل على العكس؛ كلما زادت المعلومات المنشورة أصبح النقد أكثر مهنية، وأصبح الدفاع عن الأداء الجيد أكثر استناداً إلى الوقائع، وأصبحت مواطن الخلل أكثر وضوحاً أمام صانع القرار.

ومن هنا فإنني أرى أن القيمة الأكبر لتقرير يوليو ليست فقط في أنه أخبرنا أن فاتورة المحروقات تجاوزت مليار دولار، بل في أنه سمح لنا بمعرفة ماذا استوردنا، وماذا أنتجنا محلياً، وكم وزعنا، ومن استهلك، وما الذي تم ترحيله إلى الشهر التالي.

هذه هي البداية الصحيحة لأي نقاش اقتصادي جاد.

فالهدف في النهاية ليس تجميل الأرقام ولا تضخيمها، وليس الدفاع عن مؤسسة أو تحميلها ما لا يدخل في اختصاصها، وإنما الوصول إلى السؤال الوطني الأهم:

كيف تستطيع ليبيا أن تحول ثروتها النفطية من مورد يمول استيراد الطاقة إلى منظومة متكاملة تنتج أكبر قدر ممكن من احتياجاتها محلياً، وتستخدم الغاز والنفط بأعلى كفاءة، وتحقق للدولة والمواطن أكبر عائد اقتصادي ممكن؟

وعندما تصبح الإجابة عن هذا السؤال مبنية على بيانات رسمية متتابعة ومفتوحة أمام الجميع، نكون قد انتقلنا خطوة مهمة من الجدل حول قطاع النفط إلى إدارة قطاع النفط والاقتصاد بلغة الأرقام والحقائق.

“الشلوي”: تمويل المؤسسة الوطنية للنفط.. من الاعتماد السنوي المتقطع إلى نموذج مستدام لتمويل الثروة المنتجة

كتب: عبد المنصف الشلوي – الخبير النفطي والاقتصادي

حين نتحدث عن تمويل المؤسسة الوطنية للنفط في ليبيا، فإننا لا نتحدث عن تمويل مؤسسة عامة بالمعنى التقليدي، ولا عن بند إنفاق يمكن تأجيله أو تخفيضه بالطريقة ذاتها التي تُعامل بها بقية بنود الموازنة العامة. نحن نتحدث عن تمويل القطاع الذي يولّد المورد الرئيس للدولة الليبية، وعن المنظومة التي يتوقف عليها استمرار الإنتاج والتصدير وتدفق النقد الأجنبي وتمويل جانب كبير من الإنفاق العام.

ولهذا فإن السؤال الأكثر دقة، في تقديري، ليس: كم نعطي المؤسسة الوطنية للنفط؟ وإنما: كيف نبني آلية تمويل مستقرة ومنضبطة تضمن استمرار الإنتاج وتطويره، وتحمي في الوقت نفسه المال العام، وتحقق أعلى مستوى ممكن من الشفافية والحوكمة؟

والفارق بين السؤالين كبير.

التمويل في قطاع النفط ليس مجرد إنفاق

سبق أن تناولت في مقالات وورقات سابقة ضرورة التمييز بين الإنفاق العام الاستهلاكي وبين الإنفاق الذي يحافظ على أصل منتج أو يوسع قدرته على توليد الإيراد، وهي مسألة تكتسب أهمية مضاعفة في دولة ريعية مثل ليبيا.

فالميزانية التشغيلية للمؤسسة وشركاتها OPEX تمول تشغيل الحقول والمنشآت، والصيانة، وقطع الغيار، والمواد الكيميائية، والخدمات النفطية، والسلامة، والآبار، والموانئ، وخطوط الأنابيب وغيرها.

أما الميزانية الرأسمالية CAPEX فتمول الحفر التطويري، وتطوير الحقول، وإزالة الاختناقات، وتجديد البنية التحتية، وزيادة الطاقة الإنتاجية، ومشروعات الغاز، وتقليل الحرق، وتطوير مرافق التخزين والنقل والتكرير.

وتأخير النوع الأول يهدد الإنتاج القائم، بينما يؤدي تأخير النوع الثاني إلى إضعاف القدرة الإنتاجية المستقبلية.

وقد أثبتت تجربة السنوات السابقة أن عدم انتظام التمويل يؤدي إلى تباطؤ تنفيذ البرامج، وتراكم الالتزامات على الشركات التابعة، وتأثر سلاسل التوريد، وصعوبة توفير قطع الغيار والخدمات في توقيتها المطلوب.

وهنا تكمن إحدى المفارقات الليبية: نحاول أحيانًا حماية الخزانة العامة عن طريق تأخير تمويل الجهة التي تملأ هذه الخزانة.

كيف مُوّلت المؤسسة تاريخيًا؟

اعتمد النموذج الليبي التقليدي بدرجة كبيرة على الموازنة العامة والتحويلات الحكومية، وهو نهج قديم ارتبط منذ عقود بترتيبات تمويل المؤسسة وشركاتها من الاعتمادات العامة للدولة.

ففي موازنة عام 2013، على سبيل المثال، أُدرج للمؤسسة نحو 1.16 مليار دينار في الباب الأول و2.4 مليار دينار في الباب الثاني، بينما بلغت مخصصاتها في عام 2014 نحو 1.25 مليار و1.45 مليار دينار في البابين الأول والثاني على التوالي.

لكن السنوات اللاحقة شهدت توسعًا في استخدام ترتيبات مالية استثنائية نتيجة الظروف السياسية والاقتصادية وعدم انتظام الموازنات.

وفي أبريل 2022 أُقرت ترتيبات مالية استثنائية للمؤسسة تجاوزت قيمتها 37.6 مليار دينار، تضمنت المرتبات والتشغيل وخطة التنمية وتسوية جانب من الالتزامات السابقة، على أن تُغطى من الإيرادات النفطية المتوقعة لذلك العام.

والدلالة هنا ليست في الرقم وحده، وإنما في أن الدولة اضطرت إلى الانتقال من التمويل الطبيعي المنتظم إلى التمويل الاستثنائي لمعالجة احتياجات تراكمت وكان يفترض أن تُمول بصورة منتظمة وفي توقيتاتها الفنية الصحيحة.

وفي عام 2025 برزت المشكلة بصورة أوضح؛ إذ أعلنت المؤسسة أن ما تسلمته من وزارة المالية منذ بداية السنة بلغ 18.2 مليار دينار، إلا أن 14.6 مليارًا منها كانت مخصصة لشراء الوقود لصالح الدولة، و2.6 مليار للمرتبات، بينما كان مليار دينار فقط مخصصًا للمصروفات التشغيلية عن عام 2024.

وهنا يجب التوقف عند نقطة شديدة الأهمية:

ميزانية استيراد المحروقات ليست هي ميزانية تشغيل وتطوير المؤسسة الوطنية للنفط.

خلط هذه البنود في النقاش العام قد يعطي انطباعًا بأن عشرات المليارات تُضخ في الاستثمار النفطي، بينما يرتبط الجزء الأكبر منها في أحيان كثيرة بتوفير الوقود للسوق المحلية، وهي مسألة مالية وسياساتية تختلف جذريًا عن تمويل الحفر والصيانة وتطوير الحقول ورفع القدرة الإنتاجية.

ماذا حدث في 2026؟

حتى عام 2026 ظلت فجوة الاعتماد مقابل التسييل الفعلي إحدى أبرز مشكلات التمويل.

ففي يوليو بلغ إجمالي الاعتماد المقرر للمؤسسة نحو 13.6 مليار دينار، بينما كان المفرج عنه في ذلك الوقت مليار دينار فقط، إلى جانب تسديد التزامات بقيمة 157 مليون دولار.

غير أن التطور اللافت يتمثل في توفير ميزانية تشغيلية تتجاوز 13 مليار دينار ضمن ترتيبات الإنفاق الموحدة، بالتوازي مع الإعلان عن اتفاق للحصول على قرض بقيمة مليار دولار من المصرف الليبي الخارجي لتمويل مشروعات تستهدف رفع الإنتاج إلى أكثر من 1.5 مليون برميل يوميًا بحلول منتصف عام 2027، مع إمكانية توفير تمويل إضافي بقيمة مليار دولار عند الوصول إلى ذلك المستهدف.

كما تُقدر الاحتياجات الاستثمارية اللازمة للوصول إلى إنتاج يقارب مليوني برميل يوميًا بحلول عام 2031 بنحو 36 مليار دولار، يُستهدف توفير جزء منها من خلال الشركاء الدوليين، على أن تتحمل المؤسسة جانبًا رئيسيًا من الاحتياجات المتبقية.

وهذه، في تقديري، نقطة تحول تستحق التوقف عندها.

فالدخول في تمويل مصرفي بهذا الحجم يعني بدء الانتقال، ولو جزئيًا، من مفهوم انتظار التخصيص الحكومي إلى مفهوم أكثر تطورًا هو تعبئة التمويل.

لكن القرض في حد ذاته لا يمثل إصلاحًا هيكليًا كاملًا؛ فهو أداة ينبغي أن تكون جزءًا من منظومة تمويل متكاملة ومستدامة.

ما هو التمويل الضروري وما هو التمويل الممكن؟

أرى ضرورة الفصل بين مستويين رئيسيين.

التمويل الضروري هو التمويل الذي لا ينبغي أن يخضع للمساومات أو التأخير، ويشمل تشغيل الحقول والمنشآت، وسلامة الأصول، والصيانة الوقائية والعاجلة، والحفر الضروري لتعويض التناقص الطبيعي، وتأمين المواد وقطع الغيار، ومعالجة الاختناقات الحرجة، والوفاء بالالتزامات التعاقدية الأساسية.

فهذه الأموال لا تتعلق بترف استثماري، بل بالمحافظة على الإنتاج الموجود أصلًا.

أما التمويل الاستراتيجي أو الممكن تنويع مصادره فيشمل مشروعات زيادة الإنتاج، وتطوير الاكتشافات الجديدة، ومشروعات الغاز، والتكرير والبتروكيماويات، وخطوط الأنابيب الجديدة، ومرافق التخزين، وتقليل الحرق، وغيرها من المشروعات ذات التدفقات النقدية المستقبلية القابلة للقياس.

وهذه المشروعات لا يلزم بالضرورة أن تُمول جميعها من الخزانة العامة.

بل إن تحميل الموازنة العامة كامل متطلبات التوسع النفطي قد لا يكون اقتصاديًا، وربما لا يكون ممكنًا أصلًا مع ضخامة الاحتياجات الاستثمارية المطلوبة.

ماذا نستفيد من Aramco وADNOC وSonatrach؟

تصبح المقارنة الإقليمية مفيدة عندما نبحث عن المبادئ وليس عن النسخ الحرفي للتجارب.

فـ Saudi Aramco، رغم بقاء الدولة المالك الأكبر لها، تعمل ضمن بنية مالية ومؤسسية تمكنها من توليد تدفقات نقدية ضخمة، والاقتراض، والدخول إلى أسواق الدين، والاستفادة من السندات والصكوك إلى جانب التمويل الناتج عن عملياتها.

وفي الإمارات لا تعتمد ADNOC على أداة واحدة، بل تستخدم مزيجًا من التدفقات الذاتية، والشراكات، والتمويل المصرفي، والسندات والصكوك، وتمويل بعض الأصول والمشروعات وفق هياكل مالية مختلفة.

أما Sonatrach الجزائرية، وهي ربما الأقرب نسبيًا من حيث الملكية والدور السيادي، فتعمل وفق ميزانيات وبرامج تطوير تمتد لعدة سنوات، مع توجيه استثمارات كبيرة إلى الاستكشاف والتطوير والإنتاج، واستخدام الشراكات الدولية لتقاسم المخاطر وتسريع تنفيذ المشروعات.

إذن، القاسم المشترك ليس الخصخصة، وليس التخلي عن ملكية الدولة للثروة.

القاسم المشترك هو وجود شركة وطنية قادرة ماليًا، تخطط لعدة سنوات، وتملك مزيجًا من التدفقات الذاتية والشراكات والتمويل المصرفي وأسواق رأس المال.

فلماذا لا نفعل الشيء نفسه في ليبيا فورًا؟

لأن الوصول إلى أسواق التمويل ليس قرارًا إداريًا يصدر في يوم واحد.

المصارف والمؤسسات المالية لا تمول الاحتياطي النفطي الموجود تحت الأرض لمجرد ضخامته، وإنما تمول شركة أو مشروعًا له شخصية قانونية واضحة، وتدفقات نقدية قابلة للتنبؤ، وحسابات مالية مدققة، ونظام حوكمة، وقدرة على خدمة الدين، وعقود قابلة للتنفيذ، ومخاطر سياسية وتشغيلية يمكن تقييمها وتسعيرها.

وهنا يظهر مفهوم Bankability – القابلية للتمويل.

ولا ينبغي فهم هذا المفهوم وكأن المؤسسة الوطنية للنفط أو شركاتها لا تملك قيمة اقتصادية؛ فالعكس تمامًا. الاحتياطيات والأصول والخبرة والقدرات الفنية تمنح القطاع الليبي قيمة استثنائية، لكن تحويل هذه القيمة إلى قدرة على الاقتراض بشروط تنافسية يحتاج إلى إطار قانوني ومالي ومؤسسي واضح.

وهنا نصل إلى معادلة مهمة: لا استقلال مالي مطلق، ولا تبعية مالية كاملة، وإنما مرونة مالية منضبطة تحكمها الشفافية والمساءلة والنتائج.

النموذج الذي أراه مناسبًا لليبيا

لا أدعو إلى إخراج المؤسسة الوطنية للنفط من رقابة الدولة، كما لا أدعو إلى منحها شيكًا مفتوحًا على الإيرادات النفطية.

ما أقترحه هو نموذج تمويل هجين ومنضبط يقوم على ثلاث طبقات مترابطة.

أولًا: تمويل تشغيلي تلقائي ومحمي

تُعتمد موازنة تشغيلية سنوية قبل بداية السنة المالية، ضمن إطار مالي يمتد لثلاث إلى خمس سنوات، وتُحدد وفق معايير فنية تشمل حجم الإنتاج، وعدد الآبار والمنشآت، واحتياجات الصيانة والسلامة، والبرامج التشغيلية المخطط لها.

ثم تُحول المخصصات إلى المؤسسة بصورة شهرية أو ربع سنوية وفق جدول واضح وتلقائي، بدل الدخول في كل مرة في سلسلة طويلة من المراسلات والموافقات والإفراجات الاستثنائية.

ويمكن قانونًا تصميم آلية تربط هذه التدفقات بجزء محدد ومسبق من الإيرادات النفطية، ضمن سقف سنوي معتمد، دون أن يعني ذلك منح المؤسسة ملكية الإيرادات أو سلطة مفتوحة عليها.

ثانيًا: برنامج استثماري متعدد السنوات

لا يمكن إدارة تطوير الحقول النفطية بعقلية موازنة تبدأ في يناير وتنتهي في ديسمبر.

المشروعات النفطية الكبرى تمتد بطبيعتها لعدة سنوات.

ولهذا يجب اعتماد برنامج استثماري رأسمالي متعدد السنوات – Capital Investment Programme يمتد لثلاث أو خمس سنوات، ويحدد المشروعات حسب الأولوية الاقتصادية والفنية، مع بيان تكلفة كل مشروع، وأثره المتوقع في الإنتاج أو الاحتياطيات، وفترة تنفيذه، وعائده الاقتصادي، ومخاطره.

ويُصرف التمويل على مراحل مرتبطة بنسب الإنجاز والنتائج المحققة.

ثالثًا: التمويل التجاري وتمويل المشروعات

وهنا توجد، في تقديري، المساحة الأكبر التي يمكن تطويرها في ليبيا.

فبعد استكمال المتطلبات القانونية والمالية، يمكن للمؤسسة وشركاتها الاستفادة من القروض المصرفية المحلية والدولية، وتمويل المشروعات Project Finance، والشراكات مع الشركات النفطية الدولية، وترتيبات Carry Financing التي يتحمل فيها الشريك جزءًا من الإنفاق وفق شروط متفق عليها، إضافة إلى إمكانية إصدار السندات أو الصكوك مستقبلًا، وتأسيس شركات ذات غرض خاص SPVs لمشروعات محددة في خطوط الأنابيب أو التخزين أو الغاز أو التكرير.

كما يمكن الاستفادة من التمويل المرتبط بعقود شراء طويلة الأجل للمشروعات التي تنتج تدفقات نقدية مستقرة، ودراسة مساهمة المؤسسات الاستثمارية الوطنية والمصارف الليبية في مشروعات نفطية محددة على أسس تجارية واضحة.

والمطلوب في كل ذلك هو ألا تتحول هذه الالتزامات تلقائيًا إلى ديون سيادية غير معلنة تتحملها الدولة دون ضوابط.

قبل إصدار السندات… علينا بناء الجدارة الائتمانية

لا أعتقد أن البداية الصحيحة هي أن نقول غدًا: لتصدر المؤسسة سندات دولية.

البداية الصحيحة هي إعداد المؤسسة لتصبح قادرة على ذلك.

وهذا يتطلب حسابات مالية موحدة ومدققة وفق معايير معترف بها دوليًا، وتقييمًا مستقلًا للاحتياطيات والأصول، ووضوحًا قانونيًا بشأن قدرة المؤسسة وشركاتها على الاقتراض، وتحديد الجهة التي تملك صلاحية إنشاء الدين ومن يتحمل الالتزام.

كما يتطلب الأمر سياسة معلنة للدين وسقوف الاقتراض، وتصنيفًا ائتمانيًا مناسبًا، وحسابات مستقلة للمشروعات الممولة، وقواعد مشتريات وتعاقد شفافة، ولجان تدقيق ومخاطر فاعلة، وضوابط تمنع إنشاء ضمانات سيادية ضمنية أو التزامات غير معلنة على الدولة.

ومن المهم كذلك الفصل بين دين المؤسسة القائم على تدفقاتها التجارية وبين الدين السيادي للدولة.

فإذا كانت الدولة ستضمن كل قرض بصورة غير مشروطة، فإننا نكون قد غيرنا اسم التمويل فقط، ولم نغير طبيعته أو مخاطره.

الحوكمة والتمويل… لا تعارض بينهما

من الأخطاء التي تتكرر في النقاش العام وضع خيارين متعارضين: إما أن نمول المؤسسة، أو أن نطالب بالرقابة.

والصحيح أننا نحتاج الأمرين معًا.

كلما اتسعت المرونة التمويلية، وجب أن ترتفع معها درجة الشفافية والمساءلة.

لكن الرقابة التي نحتاج إليها ليست رقابة تعطل القرار التشغيلي والفني، وإنما رقابة تقيس النتائج.

ما تكلفة إنتاج البرميل؟

كم أُنفق على الصيانة؟

كم انخفضت التوقفات غير المخططة؟

ماذا أضاف كل مشروع إلى الإنتاج أو الاحتياطيات؟

هل نُفّذ في موعده؟

كم كانت التكلفة المعتمدة وكم أصبحت التكلفة النهائية؟

وما العائد الفعلي على الإنفاق الرأسمالي؟

هذه هي الحوكمة القائمة على الأداء، حيث يصبح التمويل مرتبطًا بمؤشرات كمية وفنية قابلة للقياس، من بينها تكلفة البرميل، وكفاءة الإنفاق الرأسمالي، ومعدلات التوقف غير المخطط، والاستدامة الإنتاجية.

الإيرادات النفطية ملك للدولة

من المهم هنا التأكيد على مبدأ سيادي لا ينبغي المساس به:

الإيرادات النفطية ملك للدولة الليبية، وليست ملكًا للمؤسسة الوطنية للنفط.

لكن هذا لا يتعارض مع إنشاء قاعدة قانونية تسمح بتمويل المؤسسة آليًا من جزء معلوم ومسبق من تلك الإيرادات وفق ميزانية معتمدة وضوابط واضحة.

والفرق جوهري.

ففي الحالة الأولى تصبح المؤسسة صاحبة الإيراد، وهذا ليس المقصود.

أما في الحالة الثانية فتبقى الإيرادات للدولة، لكن الدولة تقرر مسبقًا أن تكلفة حماية الأصل الذي يولد هذه الإيرادات وتطويره تتمتع بالأولوية ضمن قواعد واضحة وخاضعة للرقابة.

الأمر يشبه من يمتلك مصنعًا ناجحًا؛ فلا يمكنه سحب كامل إيرادات المصنع باستمرار، ثم مطالبته بالاستمرار في الإنتاج دون أن يترك له ما يكفي للصيانة والتجديد والاستثمار.

تمويل المؤسسة ليس امتيازًا لها… بل حماية للإيراد السيادي

في اقتصاد متنوع، يمكن أن يتعرض قطاع معين لنقص التمويل دون أن تتعرض المالية العامة للدولة كلها للخطر.

أما في ليبيا فالوضع مختلف.

فأي تراجع مستدام في إنتاج النفط ينعكس على تدفقات النقد الأجنبي، وعلى الموازنة العامة، والاحتياطيات، وسعر الصرف، وقدرة الدولة على تمويل المرتبات والدعم والتنمية والخدمات العامة.

لذلك فإن استقرار تمويل المؤسسة الوطنية للنفط ليس شأنًا خاصًا بالمؤسسة، بل هو جزء من الأمن المالي والاقتصادي للدولة الليبية.

وقد أكدتُ في أكثر من مناسبة أن الإشكالية الليبية لا تكمن في ضعف الموارد الطبيعية، وإنما في كيفية إدارة عوائد هذه الموارد وتحويل جزء أكبر منها من الإنفاق الاستهلاكي إلى الاستثمار المنتج.

ومن المفارقات أن أول استثمار ينبغي حمايته هو الاستثمار في الأصل الذي يولد الريع ذاته.

القرض الأخير… بداية جيدة وليس نهاية الطريق

أرى أن الاتجاه نحو الاقتراض المصرفي لتمويل مشروعات إنتاجية يمثل تطورًا مهمًا؛ لأنه يفتح الباب أمام التفكير في التمويل التجاري وربط التمويل بمستهدفات إنتاجية واقتصادية واضحة.

لكن ينبغي أن يكون ذلك بداية لمسار مؤسسي متكامل، لا مجرد حالة استثنائية تُضاف إلى سلسلة الاستثناءات.

فإذا أثبتت المؤسسة قدرتها على اقتراض مليار دولار، وتوجيهه إلى مشروعات محددة، وتحقيق زيادة إنتاجية حقيقية، وخدمة الدين من العائد المتولد، والإفصاح عن النتائج بصورة واضحة، فإنها تكون قد بدأت في بناء سجل ائتماني Track Record.

ومن هذا السجل يمكن مستقبلًا الانتقال إلى تمويلات أكبر وأطول أجلًا، وربما بتكلفة أقل وشروط أفضل.

وهكذا تُبنى Bankability فعليًا، لا بالشعارات وإنما بالأداء والنتائج والثقة.

الخلاصة: لا موازنة مفتوحة… ولا تمويل بالقطارة

ما تحتاجه المؤسسة الوطنية للنفط ليس موازنة مفتوحة بلا رقابة، كما أنها لا تستطيع الاستمرار بمنطق الإفراج المتقطع عن الأموال ومعالجة كل أزمة بترتيب مالي استثنائي.

الحل بين الاثنين.

تمويل أساسي ثابت ومنتظم للتشغيل والصيانة، وبرنامج رأسمالي متعدد السنوات، وتمويل تجاري وشراكات للمشروعات القابلة لذلك، ضمن إطار قوي للحوكمة والتدقيق والإفصاح وربط الإنفاق بالنتائج.

بهذا فقط يمكن أن تنتقل المؤسسة تدريجيًا من مؤسسة تعتمد أساسًا على ما تفرج عنه الخزانة إلى شركة وطنية ذات قدرة مالية حقيقية، مملوكة للدولة وتعمل لصالحها، لكنها في الوقت نفسه قادرة على تعبئة رأس المال وإدارة استثماراتها وفق المعايير المهنية الحديثة.

والهدف ليس تقليد Aramco أو ADNOC أو Sonatrach لمجرد أنها نماذج ناجحة، فالظروف القانونية والسياسية والمؤسسية مختلفة.

ما يجب أن نستفيد منه هو المبدأ: الدولة تحتفظ بالثروة والسيادة، والشركة الوطنية تحصل على المساحة المالية والتشغيلية اللازمة لتنمية هذه الثروة، والرقابة تنتقل تدريجيًا من التحكم في كل حركة مالية إلى محاسبة المؤسسة على النتائج والكفاءة والعائد.

وأرى أن ليبيا اليوم أمام فرصة حقيقية للانتقال إلى هذا النموذج.

فهدف الوصول إلى مليوني برميل يوميًا ليس مجرد مسألة فنية تتعلق بعدد الحفارات والآبار، وليس مجرد سؤال عن كيفية توفير 36 مليار دولار.

إنه، قبل ذلك كله، سؤال عن شكل المؤسسة التي ستدير هذه الأموال، وكيف ستمول نفسها، وكيف ستقاس نتائجها، وما إذا كنا نريدها مجرد وحدة إنفاق داخل الموازنة العامة، أم شركة وطنية حديثة وقوية وقابلة للتمويل، تستطيع المحافظة على أهم أصل اقتصادي تمتلكه الدولة الليبية وتنميته للأجيال القادمة.

وهنا، في تقديري، يبدأ الإصلاح الحقيقي.