الوسم: المؤسسة الوطنية للنفط

“زلّاف ليبيا” تستعرض خططها لعام 2027 وتستعد لإنجاز بئر جديدة بحقل الشادار

عقدت الإدارات الفنية والمالية بالمؤسسة الوطنية للنفط الاجتماع الفني لشركة “زلّاف ليبيا” للعام 2026، بحضور أعضاء مجلس الإدارة وممثلين عن شركات نفطية ومراكز بحثية، لمناقشة مؤشرات الأداء، ومعدلات الإنتاج، واستعراض الميزانية والمشاريع المستهدفة لعام 2027.

وشهد الاجتماع استعراض أبرز منجزات الشركة للعام الحالي، وفي مقدمتها مستجدات تطوير حقل “العطشان”، إلى جانب القرب من استكمال حفر البئر (A-6-C126) بحقل “الشادار”، المتوقع أن تبلغ طاقته الإنتاجية 1,400 برميل يوميًا.

من جانبها، شددت إدارة المؤسسة الوطنية للنفط على ضرورة تسريع وتيرة العمل لاستكمال المشاريع المتبقية، بما يدعم الاستراتيجية الوطنية لرفع معدلات إنتاج النفط والغاز وتعزيز القدرات الإنتاجية للقطاع.

“الشلوي”: الشفافية في القطاع النفطي الليبي.. حين يكون الإنصاف جزءًا من النقد

كتب: عبد المنصف الشلوي- الخبير النفطي والاقتصادي

في خضم النقاش الاقتصادي الذي تشهده ليبيا اليوم، تتصاعد وبحق الدعوات إلى مزيد من الشفافية والإفصاح عن البيانات الاقتصادية والمالية، وهي دعوات أجد نفسي متفقًا مع جوهرها؛ فالشفافية في دولة ريعية يعتمد اقتصادها بدرجة كبيرة على مورد ناضب ليست ترفًا إداريًا أو إعلاميًا، وإنما إحدى أدوات حماية المال العام وتعزيز الثقة والمساءلة الرشيدة..

ومع احترامي الكبير لكل الآراء التي يطرحها أساتذة الاقتصاد والخبراء والمتخصصون، فإن الإنصاف يقتضي، في تقديري، التوقف عند مسألة محددة: عندما نتحدث عن غياب الإفصاح والشفافية في مؤسسات الدولة، لا ينبغي أن نضع المؤسسة الوطنية للنفط ضمن تعميم واحد دون النظر إلى ما تقوم به فعليًا من إفصاح ونشر للبيانات..

لا أقول ذلك من باب الدفاع العاطفي عن مؤسسة أنتمي مهنيًا إلى قطاعها منذ عقود، ولا باعتبار أن المؤسسة الوطنية للنفط فوق النقد أو أنها بلغت المستوى المثالي الذي لا يحتاج إلى مزيد من التطوير؛ فكل مؤسسة عامة قابلة للنقد والمراجعة، وكل منظومة إفصاح مهما تطورت يمكن تحسينها..

ولكن النقد المهني، في اعتقادي، يكتسب قوته من الإنصاف بقدر ما يكتسبها من الصراحة..

وبحكم عملي الطويل في قطاع النفط والغاز، ومتابعتي المستمرة وبشكل يكاد يكون لحظيًا لشؤون هذا القطاع وبياناته وتطوراته، أرى أن من واجبي المهني التذكير بحقيقة تستحق أن تُسجل للمؤسسة الوطنية للنفط: أنها حافظت منذ بداية عام 2026 وبصورة دورية ومنتظمة، على نشر بيانات وتقارير تتعلق بالإنتاج والإيرادات وغيرها من المؤشرات المرتبطة بنشاط القطاع، واستمرت هذه الممارسة حتى أحدث البيانات المتعلقة بالشهر المنصرم يوليو، إلى جانب إصدار توضيحات وبيانات طارئة كلما استدعت الحاجة ذلك..

الإفصاح ليس حدثًا عابرًا

الأهمية هنا ليست في تقرير واحد أو بيان استثنائي، وإنما في تحول الإفصاح إلى ممارسة دورية.

فمن يتابع ما تنشره المؤسسة الوطنية للنفط يلاحظ وجود سلسلة من البيانات والتقارير التي تتناول الإنتاج والإيرادات النفطية والمبيعات والتحويلات والميزانيات المستلمة وبعض أوجه الإنفاق والبيانات الفنية والإحصائية، إلى جانب ما يصدر من توضيحات عند ظهور تساؤلات حول بعض الأرقام أو الآليات.

وهذا التمييز مهم جدًا.

فالشفافية لا تعني فقط نشر رقم الإنتاج اليومي أو الشهري، وإنما أن تتشكل بمرور الوقت قاعدة من البيانات يستطيع من خلالها الاقتصادي والباحث والإعلامي والمواطن متابعة أداء القطاع وفهم جانب مهم من حركة المورد الأساسي للاقتصاد الوطني.

والأهم أن المؤسسة لم تحصر الإفصاح في التقارير الدورية فقط..

فعندما أثيرت خلال العام تساؤلات حول بعض الأرقام المتعلقة بالإيرادات النفطية، أو آليات التحويل، أو تسوية قيمة المحروقات، صدرت عنها توضيحات إضافية خارج الإطار الدوري المعتاد لشرح ما يحتاج إلى تفسير.

وهنا يمكن التمييز بين مستويين مهمين من الشفافية:

إفصاح دوري منتظم، وإفصاح طارئ تفسيري عند الحاجة.

وهذه، في تقديري، ظاهرة مؤسسية حميدة تستحق التشجيع..

لا نقول إن التجربة مكتملة

القول بوجود مسار واضح للإفصاح لا يعني أن المطلوب قد تحقق بالكامل.

فالطموح يجب أن يكون دائمًا نحو مزيد من التفصيل، وتوحيد منهجية التقارير الشهرية، وتطوير طريقة عرض البيانات، والمحافظة على سلاسل زمنية متجانسة تسمح بالمقارنة، وزيادة الترابط بين أرقام الإنتاج والمبيعات والصادرات والإيرادات والتحويلات والميزانيات.

كما أن تطور القطاع نفسه، وضخامة الأرقام التي يديرها، وأهمية النفط والغاز للاقتصاد الليبي، تجعل سقف التوقعات من المؤسسة الوطنية للنفط مرتفعًا بطبيعته.

لذلك فإن من حق الجميع أن يطالبها دائمًا بالمزيد.. لكن هناك فارقًا جوهريًا بين أن نقول:

إن الإفصاح القائم يحتاج إلى مزيد من التطوير،

وبين أن توضع المؤسسة، ولو من دون قصد، ضمن صورة عامة توحي بغياب الإفصاح والشفافية عنها.. وهنا تحديدًا تأتي ملاحظتي.

ليس الهدف المقارنة مع أحد

ولكي تكون الفكرة واضحة، فإنني لا أعقد هنا مقارنة بين المؤسسة الوطنية للنفط وبين مصرف ليبيا المركزي أو ديوان المحاسبة أو وزارة المالية أو أي مؤسسة نقدية أو مالية أو رقابية أو تنفيذية أخرى.

ولست بصدد تقييم مستوى الإفصاح لدى أي منها؛ فلكل مؤسسة اختصاصها وطبيعة بياناتها وآليات عملها، وهناك بلا شك تقارير وبيانات مهمة تصدر عن عدد من مؤسسات الدولة ويستفيد منها الاقتصاديون والباحثون.

كما أنني لا أتابع تفاصيل تلك المؤسسات بالدرجة نفسها التي أتابع بها القطاع النفطي والغازي، ولذلك فإن الإنصاف نفسه الذي أدعو إليه يمنعني من إصدار أحكام عامة بشأنها.

حديثي هنا عن المؤسسة الوطنية للنفط وحدها، وفي حدود ما أعرفه وأتابعه وأستطيع التحقق منه.

من هذا المنطلق أرى أن سجل المؤسسة في الإفصاح خلال الفترة الماضية ينبغي أن يؤخذ في الاعتبار عند تناول قضية الشفافية في ليبيا.

لماذا ينبغي أن نشجع من بدأ؟

ربما تكون هذه هي النقطة الأهم في الموضوع كله.

إذا كنا نريد بالفعل ترسيخ ثقافة الإفصاح داخل الدولة الليبية، فعلينا ألا نكتفي بمطالبة المؤسسات بالشفافية، وإنما علينا أيضًا أن نشجع الممارسة عندما تبدأ ونطالب بتطويرها واستدامتها.

لأن المؤسسة العامة عندما تعلم أن نشر بياناتها سيقابل بقراءة موضوعية، وأن النقص سيُنتقد، لكن التقدم سيُسجل لها أيضًا، فإننا نخلق حافزًا مؤسسيًا للاستمرار والتطوير.

أما إذا لم نفرق في خطابنا العام بين وجود الإفصاح وغيابه، فقد نفقد دون قصد أحد أهم الحوافز اللازمة لترسيخ هذه الثقافة.

وهذا لا يعني منح أي مؤسسة حصانة من النقد.. بل العكس تمامًا.

كلما ارتفع مستوى الإفصاح، أصبحت المؤسسة أكثر قابلية للمساءلة والتحليل، وأصبح الخبراء قادرين على قراءة أدائها ومناقشة أرقامها بصورة أكثر علمية.

فالشفافية ليست شهادة حسن أداء، وإنما أداة تسمح بقياس الأداء أصلًا.

خصوصية المؤسسة الوطنية للنفط

وهناك سبب آخر يجعلني أرى أهمية خاصة لهذا المسار.

ليبيا دولة يعتمد اقتصادها بدرجة كبيرة جدًا على النفط والغاز، والمؤسسة الوطنية للنفط تقف في قلب عملية إدارة المورد الذي يمثل المصدر الرئيسي للعملة الأجنبية وتمويل المالية العامة.

لذلك فإن البيانات الصادرة عنها لا تهم العاملين في القطاع وحدهم، وإنما تهم المصرفي والاقتصادي والباحث والمستثمر وصانع القرار والمواطن.

وعندما تنشر المؤسسة أرقام الإنتاج والإيرادات وغيرها من البيانات، فهي لا تقدم مجرد تقرير إداري عن نشاطها، بل توفر جزءًا أساسيًا من المعلومات اللازمة لفهم الاقتصاد الليبي بأكمله.

ولهذا ينبغي أن يكون المطلوب هو البناء على تجربة الإفصاح القائمة، وليس إغفالها.

نريد المزيد من التفاصيل.

نريد سلاسل بيانات أكثر اتساقًا.

نريد أن يصبح الوصول إلى المعلومة أسهل.

ونريد أن تتطور التقارير بما يسمح للمتخصص وغير المتخصص بفهم العلاقة بين الإنتاج والمبيعات والإيرادات والميزانيات وغيرها من المؤشرات.

لكن في الوقت نفسه ينبغي أن نقول بموضوعية إن هناك مسارًا بدأ، وإن هذا المسار مستمر، وإن الواجب هو دعمه وتطويره.

النقد والإنصاف لا يتعارضان

بحكم انتمائي المهني لهذا القطاع منذ عقود، قد يكون من الطبيعي أن تكون لدي غيرة مهنية عليه، لكنها لا تعني الدفاع عنه في كل الأحوال.

فقد انتقدنا وسننتقد عندما يستوجب الأمر النقد، ونطالب بالمزيد عندما يكون المزيد ممكنًا وضروريًا.

لكن بالمنطق نفسه، عندما تقوم المؤسسة بممارسة إيجابية، فمن واجبنا المهني أيضًا أن نسجلها لها.

فالإنصاف لا يقل أهمية عن النقد.

وأعتقد أن النخب الاقتصادية والأكاديمية والإعلامية تقع عليها مسؤولية كبيرة في هذا الجانب؛ لأن الكلمة الصادرة عن خبير أو أستاذ جامعي أو متخصص لا تُقرأ باعتبارها رأيًا عابرًا، وإنما قد تسهم في تشكيل تصور الرأي العام عن المؤسسات.

ومن هنا تأتي أهمية الدقة في التفريق بين مؤسسة نطالبها بزيادة مستوى الإفصاح، ومؤسسة لا تفصح أصلًا، ومؤسسة لديها بالفعل مسار دوري للإفصاح يحتاج إلى الاستمرار والتطوير.

من ممارسة مؤسسية إلى ثقافة دولة

الغاية في النهاية ليست الدفاع عن المؤسسة الوطنية للنفط.

الغاية أكبر من ذلك.

أتمنى أن يصبح الإفصاح المنتظم ثقافة مؤسسية ليبية راسخة، وأن تكون كل ممارسة ناجحة في هذا الاتجاه حافزًا لتوسيع دائرة الشفافية، بحيث يستطيع المواطن والباحث وصانع القرار الوصول إلى المعلومة الرسمية في وقتها وبالصورة التي تمكنه من فهمها وتحليلها.

وإذا كانت المؤسسة الوطنية للنفط قد حافظت خلال هذا العام على نهج الإفصاح الدوري، وأتبعت ذلك بتوضيحات طارئة عندما استدعت الحاجة، فإن المطلوب ليس أن نقول إنها وصلت إلى نهاية الطريق.

بل أن نقول لها:

استمري… وطوّري ما بدأته.

وأن نشجع كل مؤسسة عامة على ترسيخ الإفصاح باعتباره جزءًا أصيلًا من عملها، لا استجابة مؤقتة للضغط أو الجدل.

فالشفافية الحقيقية لا تتحقق بتقرير واحد، ولا ببيان استثنائي، وإنما تتحقق عندما يصبح الإفصاح عادة مؤسسية مستمرة، والمعلومة حقًا عامًا، والرقم الرسمي هو المرجع الأول للنقاش العام.

وعندما ننتقد، علينا أن ننتقد بموضوعية.

وعندما نطالب بالمزيد، علينا أن نطالب به دون تردد.

ولكن عندما نجد ممارسة صحيحة بدأت تترسخ، فإن من الإنصاف — ومن المصلحة الوطنية أيضًا — أن نشجعها حتى تصبح نموذجًا يُحتذى، لا استثناءً يحتاج في كل مرة إلى من يذكّر بوجوده.

“حسني بي”: أزمة تمويل النفط في ليبيا أزمة نموذج غير قابل للتمويل.. من «ميزانية المؤسسة» إلى نموذج اقتصادي يجعل النفط قادراً على تمويل نفسه

كتب: رجل الأعمال “حسني بي”

يتكرر النقاش في ليبيا كل عام تقريباً حول حجم الأموال التي تحتاجها المؤسسة الوطنية للنفط، وتأخر الميزانيات، وتأثير ذلك على الصيانة والحفر وتطوير الحقول والمحافظة على مستويات الإنتاج.

وغالباً ما يُختزل النقاش في سؤال واحد:
كم تحتاج المؤسسة الوطنية للنفط من الدولة؟
لكنني أعتقد أن هذا السؤال، رغم أهميته، لا يصل إلى أصل المشكلة.

السؤال الأكثر أهمية هو:
لماذا يحتاج قطاع يبيع عشرات المليارات من الدولارات سنوياً إلى انتظار مخصصات من الميزانية العامة حتى يستطيع تمويل عملياته واستثماراته؟
وهنا نصل إلى جوهر المشكلة.
أزمة قطاع النفط الليبي ليست في الأساس أزمة نقص أموال، وإنما أزمة نموذج مؤسسي ومالي غير قابل للتمويل بصورة مستقلة.
لدينا مورد ضخم… ولكن ليس لدينا نموذج شركة نفطية قابلة للتمويل.

هناك من يقارن المؤسسة الوطنية للنفط بشركات وطنية كبرى مثل أرامكو السعودية، وأدنوك الإماراتية، وقطر للطاقة وغيرها.
لكن المقارنة في النتائج دون مقارنة النماذج المؤسسية والمالية قد تكون مضللة.
هذه الشركات لا تعمل باعتبارها مجرد جهات حكومية تنتظر في كل سنة اعتماداً من الميزانية العامة حتى تبدأ برامجها الاستثمارية.
لديها أصول، وتدفقات نقدية، وميزانيات، وقوائم مالية، وهياكل رأسمالية، وقدرة على الاحتفاظ بجزء من مواردها وتمويل استثماراتها، والدخول في شراكات، وإنشاء شركات للمشروعات، وفي حالات مختلفة الوصول إلى أسواق الدين أو رأس المال.

الممول يستطيع أن يرى بوضوح:
ما الأصول؟
ما التدفقات النقدية؟
ما الالتزامات؟
ما تكلفة المشروع؟
وكم سينتج؟
وما الإيرادات المتوقعة؟
وما معدل العائد؟
وكيف سيتم سداد التمويل؟

أما في النموذج الليبي فالعلاقة أكثر تعقيداً.
الثروة النفطية ملك للدولة، والمؤسسة تدير الإنتاج والتسويق ضمن الإطار القانوني للدولة، بينما تؤول إيرادات النفط إلى الدولة.
ثم تعود المؤسسة نفسها لتطلب من الدولة الأموال اللازمة لتشغيل القطاع الذي أنتج تلك الإيرادات.

وهكذا ندخل في دائرة غريبة:
النفط ينتج الدولار → الدولار يذهب إلى الدولة → المؤسسة تحتاج دينارات ودولارات → تنتظر الميزانية → تتأخر الميزانية → تتأخر المشروعات → يتأثر الإنتاج الذي يولد الدولار أصلاً.
هذه ليست في تقديري مشكلة سيولة فقط.
إنها مشكلة تصميم مالي ومؤسسي.

الفرق بين «قطاع غني» و«شركة قابلة للتمويل»
وجود احتياطيات نفطية ضخمة لا يعني تلقائياً وجود مؤسسة يمكن تمويلها مصرفياً أو استثمارياً.
الممول لا يقرض النفط الموجود تحت الأرض لمجرد وجوده.
الممول يحتاج إلى:
أصل قانوني واضح + تدفقات نقدية قابلة للتوقع + حقوق تعاقدية + قوائم مالية شفافة + حوكمة + قدرة واضحة على السداد.
وهنا تظهر إحدى أهم مشكلات النموذج الليبي.
قد تكون المؤسسة مسؤولة عن إدارة إنتاج عشرات المليارات من الدولارات، ولكن ذلك لا يعني بالضرورة أن هذه التدفقات تمثل إيرادات وأصولاً مملوكة لها يمكن رهنها أو استخدامها لبناء هيكل تمويلي مستقل.
ولهذا يمكن أن يكون لدينا قطاع نفطي بالغ الثراء، وفي الوقت نفسه مؤسسة تعاني للحصول على تمويل مشروع بمليار دولار.
وهذه مفارقة يجب أن نتوقف عندها.

الإنفاق الرأسمالي ليس بالضرورة استثماراً
هناك أيضاً خلط متكرر بين ثلاثة مفاهيم:
الإنفاق التشغيلي، والإنفاق الرأسمالي، والاستثمار.
تكلفة تشغيل الحقول وصيانتها ضرورة للحفاظ على الإنتاج.
وحفر الآبار وبناء خطوط الأنابيب والمنشآت الجديدة يمثل إنفاقاً رأسمالياً.
لكن الاستثمار، بالمعنى الاقتصادي، يحتاج إلى شيء إضافي:
عائد قابل للقياس.
إذا أنفقنا مليار دولار، يجب أن نعرف:
كم برميلاً إضافياً أنتج؟
وكم سنة سيستمر هذا الإنتاج؟
وما تكلفة البرميل الإضافي؟
وكم أضاف المشروع إلى الاحتياطيات القابلة للاستخراج؟
وما صافي التدفقات النقدية؟
وما معدل العائد على رأس المال؟
وكم سنة يحتاج المشروع لاسترداد تكلفته؟
فليس كل دولار يصرف على قطاع النفط استثماراً ناجحاً لمجرد أنه صُرف على النفط.

السؤال ليس: كم نعطي المؤسسة؟
النقاش المالي التقليدي يضع الدولة والمؤسسة في مواجهة سنوية:
المؤسسة تطلب التمويل.
والحكومة أو الجهات المالية تناقش الرقم.
والجهات الرقابية تراجع المصروفات.
ثم يبدأ التفاوض حول حجم الميزانية.
لكن المستثمر أو الممول لا يفكر بهذه الطريقة.
هو لا يسأل:
كم تريد المؤسسة؟
بل يسأل:
ما المشروع؟ وكم يكلف؟ وكم سيولد من تدفقات نقدية؟
وهذا اختلاف جوهري في التفكير.

نحن بحاجة إلى الانتقال من:
Budget Financing
إلى:
Project & Corporate Finance.
أي من تمويل الميزانية إلى تمويل المشروع والاستثمار.
لماذا يجب أن ينتظر مشروع نفطي مربح الميزانية العامة؟
لنفترض أن لدينا مشروع غاز يحتاج إلى مليار دولار، ويستطيع بعد اكتماله توليد تدفقات نقدية قوية ومستقرة لسنوات طويلة.
لماذا يجب أن ينافس هذا المشروع المرتبات والدعم والمصروفات الحكومية على مخصصات الميزانية العامة؟
إذا كان المشروع مجدياً اقتصادياً، فيجب أن يكون من الممكن بناء هيكل مالي حوله.

يمكن، بحسب طبيعة المشروع وإطاره القانوني، تأسيس شركة مشروع مستقلة SPV تكون لها عقودها وتدفقاتها وحساباتها وقوائمها المالية.
وقد يدخل فيها:
المؤسسة الوطنية للنفط،
والشركة المشغلة،
وشريك نفطي دولي،
ومؤسسات تمويل،
ومستثمرون.
ويتم سداد التمويل من التدفقات النقدية التي يولدها المشروع نفسه.
عندها لا يصبح السؤال:
هل لدى الخزانة مليار دولار هذا العام؟
بل:
هل المشروع قادر اقتصادياً على تمويل نفسه؟
وهذا هو التحول المطلوب.
أرامكو وغيرها لا تنجح لأنها تحصل على أموال أكثر
الدرس الأهم من الشركات النفطية الوطنية الناجحة ليس أن حكوماتها أكثر سخاء معها.
الدرس الحقيقي هو أن الدولة بنت حولها نموذجاً اقتصادياً ومؤسسياً قابلاً للاستثمار والتمويل.

المؤسسة التي تستطيع إثبات أصولها وتدفقاتها النقدية وأرباحها ومخاطرها تستطيع الوصول إلى رأس المال.
أما المؤسسة التي تعتمد في كل دورة مالية على قرار إداري بتخصيص الأموال، فستظل استثماراتها مرتبطة بالميزانية والسياسة والسيولة الحكومية، مهما كانت الثروة الطبيعية التي تديرها ضخمة.
وهنا يكمن الفرق.

المطلوب ليس خصخصة النفط
هذا الطرح لا يعني بيع النفط أو التخلي عن ملكية الدولة للثروة النفطية.
هناك فرق كبير بين:
ملكية الدولة للثروة
وبين:
طريقة تمويل استغلال هذه الثروة.
يمكن أن تبقى الثروة النفطية مملوكة بالكامل للشعب الليبي، وفي الوقت نفسه نبني شركات ومشروعات وهياكل تمويل تستطيع جذب رأس المال لتنميتها.
بل إن الهدف هو العكس تماماً:
تعظيم قيمة ما تملكه الدولة بدلاً من إبقائه رهينة قدرتها السنوية على الإنفاق.

يجب الفصل بين ثلاثة أنواع من التمويل
أرى ضرورة إعادة بناء العلاقة المالية بين الدولة وقطاع النفط على ثلاثة مستويات واضحة.

أولاً: التشغيل والمحافظة على الإنتاج.
يجب أن تكون له آلية تمويل مستقرة وتلقائية قدر الإمكان، لأن وقف الصيانة أو التشغيل بسبب تأخر الميزانية قد يكلف الدولة أكثر بكثير من قيمة التمويل.

ثانياً: الإنفاق الرأسمالي للمحافظة على الطاقة الإنتاجية.
يجب ربطه بمؤشرات واضحة للتكلفة والإنتاج والأداء.

ثالثاً: المشروعات الجديدة وزيادة الإنتاج والغاز والبتروكيماويات والبنية التحتية.
وهذه يجب ألا تبقى كلها رهينة الميزانية العامة.
المشروع القادر على توليد عائد يجب، كلما كان ذلك ممكناً، أن يتحول إلى مشروع قابل للتمويل.
من «كم أنفقنا؟» إلى «كم حققنا؟»

نحتاج أيضاً إلى تغيير ثقافة تقييم أداء القطاع.
المعيار ليس حجم الميزانية التي تم اعتمادها أو إنفاقها.
المعيار الحقيقي هو:
كم كلفنا البرميل؟
كم كلفتنا المحافظة على مليون برميل من الطاقة الإنتاجية؟
كم كلفنا إضافة 100 ألف برميل يومياً؟
كم كلفنا تطوير وحدة إضافية من احتياطيات الغاز؟
كم خفضنا من حرق الغاز؟
وكم دولاراً عاد على الدولة مقابل كل دولار تم استثماره؟
عندها فقط يمكن التفريق بين مشروع ناجح ومشروع متعثر، وبين استثمار وإنفاق.

الإصلاح الحقيقي: اجعلوا النفط قابلاً للتمويل
ليبيا لا تحتاج فقط إلى زيادة ميزانية المؤسسة الوطنية للنفط.
تحتاج إلى إعادة تصميم النموذج المالي للقطاع.
نحتاج إلى إطار يسمح بفصل المشروعات، وقياس عوائدها، وتأسيس شركات مشروعات، وبناء تدفقات نقدية مستقلة، وإدخال التمويل المؤسسي والاستثماري، والشراكة مع القطاع الخاص والشركات الدولية، مع رقابة الدولة الكاملة على الثروة وحقوقها.
وفي الوقت نفسه نحتاج إلى قوائم مالية أكثر تفصيلاً وشفافية، وحوكمة، وتدقيق مستقل، ومؤشرات أداء لكل مشروع واستثمار.

الهدف النهائي يجب أن يكون بسيطاً:
أن تتحول المؤسسة من جهة تحتاج إلى تمويل الميزانية إلى منظومة تستطيع تمويل جزء متزايد من استثماراتها اعتماداً على اقتصاديات مشاريعها نفسها.
النفط يجب أن يمول الدولة… لا أن تصبح الدولة هي التي تمول النفط إلى الأبد
هذه هي المفارقة الكبرى في النموذج الحالي.
لدينا قطاع يمثل المصدر الرئيسي للعملة الأجنبية ويمول الجزء الأكبر من قدرة الدولة على الإنفاق، ومع ذلك فإن تطوير هذا القطاع نفسه يبقى رهينة دورة الميزانية العامة.
وهذا نموذج يصعب أن يكون مستداماً.
الحل ليس في حجب الأموال عن المؤسسة، بل العكس: يجب حماية التمويل الضروري للتشغيل والصيانة والإنتاج.
ولكن بالتوازي يجب أن نتوقف عن اعتبار زيادة المخصصات السنوية هي الحل الهيكلي.
فالمشكلة أعمق.

أزمة تمويل النفط في ليبيا ليست أزمة عدم وجود المال؛ إنها أزمة نموذج لم يُبنَ بعد ليكون قابلاً للتمويل.
والإصلاح الحقيقي يبدأ عندما يصبح السؤال بدلاً من:
«كم نخصص للمؤسسة من الميزانية؟»
هو:
«كيف نبني قطاعاً نفطياً يستطيع تمويل استثماراته، وتعظيم قيمة أصول الدولة، ثم تحويل العائد إلى الخزانة؟»
عندها نكون قد انتقلنا فعلاً من الإنفاق على النفط إلى الاستثمار في النفط، ومن إدارة مورد طبيعي إلى بناء صناعة وطنية قابلة للاستمرار والتمويل والنمو.

“الشلوي”: بين الإنفاق والاستثمار.. لماذا تختلف ميزانية المؤسسة الوطنية للنفط عن بقية ميزانيات الدولة؟

كتب: عبدالمنصف الشلوي – الخبير النفطي والاقتصادي

في كل مرة يُثار فيها الحديث عن الميزانيات العامة في ليبيا، تتجه الأنظار إلى أرقام الإنفاق وحجم الاعتمادات المخصصة للقطاعات المختلفة، ويحتدم النقاش حول أولويات الصرف، ومدى عدالته، وشفافيته، وجدواه. وهو نقاش مشروع وصحي في أي دولة تسعى إلى ترسيخ مبادئ الحوكمة والمساءلة.

غير أن هذا النقاش، على أهميته، يخلط أحياناً بين نوعين مختلفين تماماً من الإنفاق؛ الأول هو الإنفاق الحكومي الذي يهدف إلى تقديم الخدمات العامة، والثاني هو الإنفاق الاستثماري والتشغيلي الذي يهدف إلى إنتاج الثروة نفسها.

وهنا تكمن خصوصية المؤسسة الوطنية للنفط.

فميزانية المؤسسة الوطنية للنفط ليست مجرد بند مالي يُضاف إلى بقية أبواب الإنفاق العام، بل تمثل في حقيقتها الاستثمار الذي يُمكّن الدولة من توليد معظم إيراداتها. ولذلك فإن النظر إليها بالمنظار ذاته الذي يُنظر به إلى ميزانيات الجهات الحكومية الأخرى قد يقود إلى استنتاجات غير دقيقة، بل وربما إلى قرارات تكون كلفتها الاقتصادية أكبر بكثير من حجم الوفر المالي الذي يُعتقد أنه تحقق.

اقتصاد ريعي.. ومحركه النفط

لا تزال ليبيا تُصنف ضمن الاقتصادات الريعية، إذ يعتمد اقتصادها بصورة رئيسية على النفط والغاز، اللذين يشكلان النسبة الساحقة من الصادرات، ويؤمنان أكثر من 90% من الإيرادات العامة للدولة، كما يمثلان المصدر الأساسي للنقد الأجنبي الذي تعتمد عليه البلاد في تمويل الواردات، والمحافظة على احتياطياتها، واستقرار سعر صرف عملتها.

وبالتالي فإن أي خلل يصيب القطاع النفطي لا يقتصر أثره على المؤسسة الوطنية للنفط أو الشركات التابعة لها، بل يمتد مباشرة إلى المالية العامة، والقطاع المصرفي، وسوق النقد، والكهرباء، والدعم، والخدمات، والمرتبات، والاستثمار، بل وحتى الاستقرار الاقتصادي والاجتماعي.

ومن هنا، فإن تمويل هذا القطاع لا ينبغي أن يُنظر إليه باعتباره إنفاقاً على مؤسسة، وإنما باعتباره استثماراً في استدامة الاقتصاد الوطني بأكمله.

ليست ميزانية استهلاكية.. بل ميزانية إنتاج

من المهم أن يميز الرأي العام بين نوعين من الإنفاق:

فهناك إنفاق استهلاكي لا ينتج دخلاً مباشراً للدولة، بينما توجد ميزانيات تشغيلية ورأسمالية تؤدي إلى إنتاج النفط والغاز اللذين تعتمد عليهما الدولة في تمويل جميع التزاماتها.

فالميزانية التشغيلية للمؤسسة الوطنية للنفط تمول أعمال التشغيل اليومية، وصيانة الحقول، والمحطات، وخطوط الأنابيب، والموانئ، وأنظمة التحكم، والسلامة الصناعية، والمختبرات، وأجور شركات الخدمات، وقطع الغيار، والمواد الكيميائية، والنقل البحري والجوي، وغيرها من الأنشطة التي تضمن استمرار الإنتاج دون انقطاع.

أما الميزانية الاستثمارية (الرأسمالية)، فهي تمثل الاستثمار الحقيقي في المستقبل؛ إذ تمول تطوير الحقول، وحفر الآبار الجديدة، وإنشاء خطوط الأنابيب، وتوسعة مرافق الإنتاج، ومشروعات الغاز، والبنية التحتية، وبرامج تقليل حرق الغاز، ومشروعات التحول الرقمي، ورفع كفاءة العمليات، بما يضمن المحافظة على الطاقة الإنتاجية الحالية وزيادتها مستقبلاً.

بعبارة أخرى، فإن هذه الميزانيات لا تُستهلك، وإنما تتحول إلى أصول إنتاجية تدر إيرادات لعقود قادمة.

التأخير.. ليس أقل خطورة من الحجب

يعتقد البعض أن المشكلة تبدأ فقط عندما لا تعتمد الميزانية، بينما الواقع أكثر تعقيداً.

ففي صناعة النفط والغاز، يُعد الوقت عنصراً اقتصادياً بحد ذاته.

إن تأخر اعتماد الميزانيات، حتى وإن كان مؤقتاً أو مبرراً بإجراءات مالية أو قانونية، قد يؤدي إلى تأجيل برامج الصيانة الوقائية، وتأخير توريد المعدات وقطع الغيار، وإرجاء أعمال الحفر والتطوير، وإعادة جدولة العقود، وارتفاع تكاليف التنفيذ نتيجة تغير الأسعار العالمية، فضلاً عن فقدان بعض الفرص الاستثمارية التي لا تنتظر المترددين.

وفي كثير من الحالات، تكون تكلفة التأخير أكبر من قيمة الاعتماد نفسه، لأن إعادة تشغيل المشاريع أو تعويض التراجع في الإنتاج تتطلب استثمارات إضافية، ووقتاً أطول، وجهداً أكبر.

ولهذا فإن الدول النفطية المتقدمة لا تتعامل مع تمويل قطاعها النفطي باعتباره ملفاً مالياً فقط، بل باعتباره ملفاً استراتيجياً يرتبط بالأمن الاقتصادي للدولة.

النفط لا ينتظر أحداً

العالم اليوم يشهد منافسة غير مسبوقة على أسواق الطاقة.

فهناك دول توسع طاقاتها الإنتاجية، وأخرى تطور بنيتها التحتية، وثالثة تستثمر مليارات الدولارات في الغاز الطبيعي، والبتروكيماويات، والطاقة منخفضة الانبعاثات، وتقنيات الاستخلاص المعزز، والتحول الرقمي.

وفي المقابل، تمتلك ليبيا ميزات تنافسية يصعب تعويضها؛ احتياطيات ضخمة، ونفطاً عالي الجودة، وغازاً قريباً من الأسواق الأوروبية، وموقعاً جغرافياً استثنائياً، وبنية تحتية قابلة للتطوير، وخبرات وطنية متراكمة.

لكن هذه المزايا وحدها لا تكفي.

فأي فرصة لا تُستثمر في وقتها قد تتحول إلى فرصة لدولة أخرى أكثر جاهزية، وأكثر سرعة في اتخاذ القرار.

ولهذا فإن استقرار التمويل يمثل أحد أهم عناصر المحافظة على القدرة التنافسية للقطاع النفطي الليبي.

تجارب الدول المنتجة.. الدرس المشترك

عند النظر إلى تجارب الدول النفطية الرائدة، نجد أن الحكومات تنظر إلى شركاتها الوطنية باعتبارها محركات للنمو الاقتصادي.

فالشركات الوطنية الكبرى، مثل أرامكو السعودية، وأدنوك الإماراتية، وقطر للطاقة، وسوناطراك الجزائرية، وإكوينور النرويجية، وبتروبراس البرازيلية، تحظى ببرامج تمويل مستقرة تتيح لها تنفيذ خططها التشغيلية والاستثمارية وفق جداول زمنية واضحة، لأن هذه الدول تدرك أن كل دولار يُستثمر في تطوير القطاع يمكن أن يعود بأضعافه على الاقتصاد الوطني.

ولا يعني ذلك غياب الرقابة، بل على العكس، فإن تلك الشركات تخضع لمنظومات صارمة من الحوكمة والإفصاح والتدقيق والمراجعة، وهو ما يحقق التوازن بين سرعة الإنجاز وحماية المال العام.

الشفافية والحوكمة.. وجهان لا ينفصلان عن التمويل

إن المطالبة بتوفير التمويل اللازم لقطاع النفط لا تعني بأي حال المطالبة بفتح أبواب الإنفاق دون ضوابط.

فالتمويل الرشيد يجب أن يقترن دائماً بالشفافية، والإفصاح، والحوكمة، والرقابة، وإدارة المخاطر، والمراجعة المستقلة، والامتثال للقوانين واللوائح النافذة.

وفي هذا السياق، لا يمكن إغفال ما شهدته المؤسسة الوطنية للنفط خلال السنوات الأخيرة من تطور ملحوظ في مستوى الإفصاح المؤسسي؛ إذ أصبحت تصدر تقارير شهرية ودورية عن الإنتاج والإيرادات والأنشطة، إلى جانب بيانات توضيحية عند الحاجة، وهو نهج عزز ثقة المتابعين، ورسخ ثقافة التواصل مع الرأي العام، ووضع المؤسسة في موقع متقدم مقارنة بالعديد من المؤسسات العامة في ليبيا.

ولا يعني ذلك أن مسيرة التطوير قد اكتملت، فالحوكمة عملية مستمرة، لكن من الإنصاف الإقرار بما تحقق والبناء عليه.

مسؤولية جماعية.. لا مسؤولية مؤسسة وحدها

قد يظن البعض أن الدفاع عن استقرار تمويل قطاع النفط هو شأن يخص المؤسسة الوطنية للنفط وحدها، بينما الحقيقة أنه مسؤولية وطنية مشتركة.

فالدولة مطالبة بتوفير البيئة التشريعية والمالية المناسبة، والجهات الرقابية مطالبة بضمان سلامة الإنفاق، والمؤسسة مطالبة بمواصلة تطوير الأداء والشفافية، أما الرأي العام فهو مطالب أيضاً بفهم طبيعة هذا القطاع وعدم التعامل معه بمنطق المقارنات التقليدية مع بقية الجهات العامة.

فميزانية قطاع النفط ليست امتيازاً لمؤسسة، وإنما هي استثمار في استمرار المورد الذي يمول الدولة بأكملها.

كلمة أخيرة

إن السؤال الحقيقي ليس: كم تنفق الدولة على المؤسسة الوطنية للنفط؟

بل ينبغي أن يكون: كم ستخسر الدولة إذا لم توفر للمؤسسة التمويل التشغيلي والاستثماري في الوقت المناسب؟

فالنفط والغاز ليسا مجرد سلعتين للتصدير، بل هما العمود الفقري للاقتصاد الليبي، وأساس الاستقرار المالي، والمصدر الرئيس للنقد الأجنبي، والرافعة التي تعتمد عليها الموازنة العامة، والخدمات، والمرتبات، والتنمية، والأمن الاقتصادي.

ومن هنا، فإن الميزانيات التشغيلية والرأسمالية للمؤسسة الوطنية للنفط ينبغي أن تُفهم باعتبارها استثماراً وطنياً عالي العائد، لا بنداً من بنود الإنفاق الحكومي التقليدي.

وعندما يدرك الرأي العام هذه الحقيقة، سيصبح أكثر قدرة على التمييز بين الإنفاق الذي يستهلك الموارد، والإنفاق الذي يصنعها، وبين المصروف الذي ينتهي أثره بانتهاء السنة المالية، والاستثمار الذي يحافظ على مصدر رزق الدولة لعقود مقبلة.

وفي النهاية، فإن حماية قطاع النفط والغاز ليست مسؤولية مؤسسة بعينها، بل مسؤولية دولة ومجتمع، لأن قوة هذا القطاع تعني قوة الاقتصاد، واستقراره يعني استقرار ليبيا، وأي تعثر فيه — ولو كان ناجماً عن تأخير في التمويل — لن ينعكس على الحقول والمنشآت فحسب، بل سيمتد أثره إلى كل بيت ليبي، وكل مؤسسة، وكل مشروع تنموي، وكل مواطن ينتظر مستقبلاً أكثر استقراراً وازدهاراً.

“الشلوي”: الخام الليبي إلى جورجيا.. لماذا يتجاوز هذا الخبر حدود صفقة نفطية عادية؟

كتب: الخبير النفطي والاقتصادي عبد المنصف الشلوي

في أسواق النفط العالمية، لا تُقاس أهمية الأخبار دائماً بعدد البراميل أو قيمة الشحنات، بل كثيراً ما تُقاس بالرسائل التي تحملها، وبالاتجاهات التي تعكسها في حركة الأسواق وتحولات الجغرافيا السياسية للطاقة. ومن هذا المنطلق، فإن الإعلان عن اعتماد الخام الليبي لتزويد مصفاة كوليفي، المصفاة الوحيدة في جورجيا، لا ينبغي النظر إليه باعتباره مجرد عقد تجاري جديد، بل باعتباره مؤشراً على تحول أوسع في خريطة تدفقات النفط نحو أوروبا ومنطقة البحر الأسود.

وتقع جورجيا في منطقة القوقاز، عند ملتقى أوروبا الشرقية وغرب آسيا، وتطل على الساحل الشرقي للبحر الأسود، وتشكل ممراً استراتيجياً يربط منطقة بحر قزوين والأسواق الآسيوية بأوروبا. كما تمر عبر أراضيها أهم خطوط نقل النفط والغاز القادمة من أذربيجان إلى الأسواق الأوروبية، وهو ما منحها خلال السنوات الأخيرة مكانة متقدمة ضمن منظومة أمن الطاقة الإقليمي.

ويأتي الاتفاق في وقت تشهد فيه الأسواق الأوروبية إعادة هيكلة غير مسبوقة لمصادر إمدادات الطاقة، على خلفية العقوبات المفروضة على النفط الروسي. فقد أعلنت الشركة المالكة للمصفاة اعتماد الخام الليبي إلى جانب الخام الكازاخستاني بديلاً عن النفط الروسي، ضمن خطة تهدف إلى الامتثال للمتطلبات الأوروبية وضمان استمرار نشاط المصفاة بعيداً عن العقوبات.

ورغم أن حجم الشحنات الأولى قد لا يكون كبيراً مقارنة إجمالي صادرات ليبيا، فإن أهمية الخبر لا تكمن في الكمية، وإنما في نوعية السوق التي يدخلها الخام الليبي، وفي الرسالة التي يبعث بها إلى الأسواق الدولية. فدخول مصفاة جديدة إلى قائمة عملاء النفط الليبي يعني توسيع قاعدة المشترين، وتقليل الاعتماد على عدد محدود من الأسواق، وهو ما يمثل أحد أهم عناصر الأمن التسويقي لأي دولة منتجة للنفط.

كما أن العقد يمتد حتى نهاية عام 2027 مع إمكانية التمديد، وهو ما يمنح العلاقة التجارية بعداً يتجاوز الصفقات الفورية إلى شراكة أكثر استقراراً، ويعزز ثقة المشترين في قدرة ليبيا على الالتزام بتوريد النفط بصورة منتظمة.

ومن الناحية الفنية، يتمتع الخام الليبي بميزات تنافسية معروفة عالمياً، أهمها انخفاض نسبة الكبريت وخفة الخام، وهي خصائص تجعله مناسباً للعديد من المصافي الأوروبية، وتخفض كلفة المعالجة، كما تساعد على إنتاج مشتقات نفطية تتوافق مع المواصفات البيئية الأوروبية. ولهذا فإن اختيار الخام الليبي لم يكن خياراً سياسياً فقط، بل يستند أيضاً إلى اعتبارات تشغيلية واقتصادية واضحة.

أما من الناحية الجيوسياسية، فإن أهمية الاتفاق تتجاوز حدود جورجيا نفسها. فما يحدث اليوم هو جزء من عملية أوسع لإعادة رسم خريطة تدفقات الطاقة العالمية بعد الحرب الروسية الأوكرانية، حيث تتجه العديد من المصافي الأوروبية والإقليمية إلى تنويع مصادر الإمداد وتقليص الاعتماد على النفط الروسي. وفي هذا السياق، تبرز ليبيا باعتبارها أحد أقرب المنتجين إلى الأسواق الأوروبية، وتمتلك احتياطيات كبيرة، وخاماً عالي الجودة، وموقعاً جغرافياً يمنحها ميزة تنافسية يصعب تجاهلها.

ولا يعني ذلك أن ليبيا تحل محل روسيا في الأسواق العالمية، فالفارق في أحجام الإنتاج والصادرات كبير، لكن من المؤكد أن التحولات الحالية تفتح أمامها فرصاً حقيقية لتعزيز حضورها في أسواق جديدة، إذا ما تمكنت من الحفاظ على استقرار الإنتاج واستمرارية الصادرات والالتزام بالعقود.

ومن الجانب الاقتصادي، فإن تنويع الأسواق لا يقل أهمية عن زيادة الإنتاج نفسه. فكلما اتسعت قاعدة العملاء، ازدادت مرونة المؤسسة الوطنية للنفط في تسويق خامها، وارتفعت قدرتها التفاوضية، وانخفضت مخاطر الاعتماد على عدد محدود من المشترين أو الممرات التجارية.

كما يحمل هذا التطور رسالة إيجابية بشأن سمعة الخام الليبي في الأسواق الدولية. فالأسواق لا تبحث فقط عن النفط، بل تبحث عن المورد القادر على الالتزام، وعن المؤسسة التي تستطيع الحفاظ على استقرار الإمدادات، وهي عوامل أصبحت اليوم لا تقل أهمية عن جودة الخام نفسه.

وفي تقديري، فإن هذه التطورات تضع أمام الدولة الليبية والمؤسسة الوطنية للنفط فرصة ينبغي البناء عليها، ليس فقط من خلال الحفاظ على مستويات الإنتاج، وإنما أيضاً عبر توسيع قاعدة العملاء، وتعزيز الحضور في أسواق أوروبا الشرقية والبحر الأسود، والعمل على استثمار الموقع الجغرافي لليبيا وقربها من أوروبا كميزة استراتيجية طويلة الأجل.

إن هذا الخبر قد يبدو للوهلة الأولى مجرد إعلان عن توريد شحنة نفط إلى مصفاة جديدة، لكنه في الواقع يحمل دلالات أعمق بكثير. فهو يعكس تغيراً في خريطة تجارة النفط العالمية، ويؤكد أن الخام الليبي لا يزال يحظى بثقة الأسواق الدولية، وأن أمام ليبيا فرصة لتعزيز مكانتها كمورد موثوق للطاقة في مرحلة يشهد فيها العالم إعادة تشكيل لموازين الإمدادات وأسواق الطاقة.

وبقدر ما تمثل هذه الخطوة نجاحاً تسويقياً مهماً، فإن نجاحها الحقيقي سيقاس بقدرة ليبيا على تحويل مثل هذه العقود إلى سياسة مستدامة تقوم على استقرار الإنتاج، والانضباط في التصدير، واستمرار الحياد المهني للمؤسسة الوطنية للنفط، بما يعزز مكانة البلاد في أسواق الطاقة العالمية، ويخدم في نهاية المطاف الاقتصاد الوطني ومصالح الأجيال القادمة.

“قادربوه” يشدد على أهمية الالتزام بالحدود القانونية وضمان استقلالية العمل الرقابي في قطاع النفط

عقد رئيس هيئة الرقابة الإدارية “عبدالله قادربوه” اجتماعاً اليوم الاثنين، مع رؤساء وأعضاء اللجان الرقابية المكلفة بمتابعة قطاع النفط والغاز وشركاته، لمراجعة سير الأعمال ومدى تنفيذ المهام الموكلة إليها وفق التشريعات النافذة.

​وشدد “قادربوه” خلال الاجتماع على أهمية الالتزام التام بالحدود القانونية وضمان حيدة واستقلالية العمل الرقابي، داعياً أعضاء اللجان إلى التحلي بأعلى معايير النزاهة والمهنية، وعدم التأثر بأي تدخلات خارجية.

​كما وجّه بضرورة الكشف عن المخالفات وأوجه القصور، وإعداد تقارير دقيقة ومستندة إلى الوقائع ترفع لرئاسة الهيئة لاتخاذ الإجراءات اللازمة، بما يكفل حماية المال العام والارتقاء بأداء القطاع النفطي.

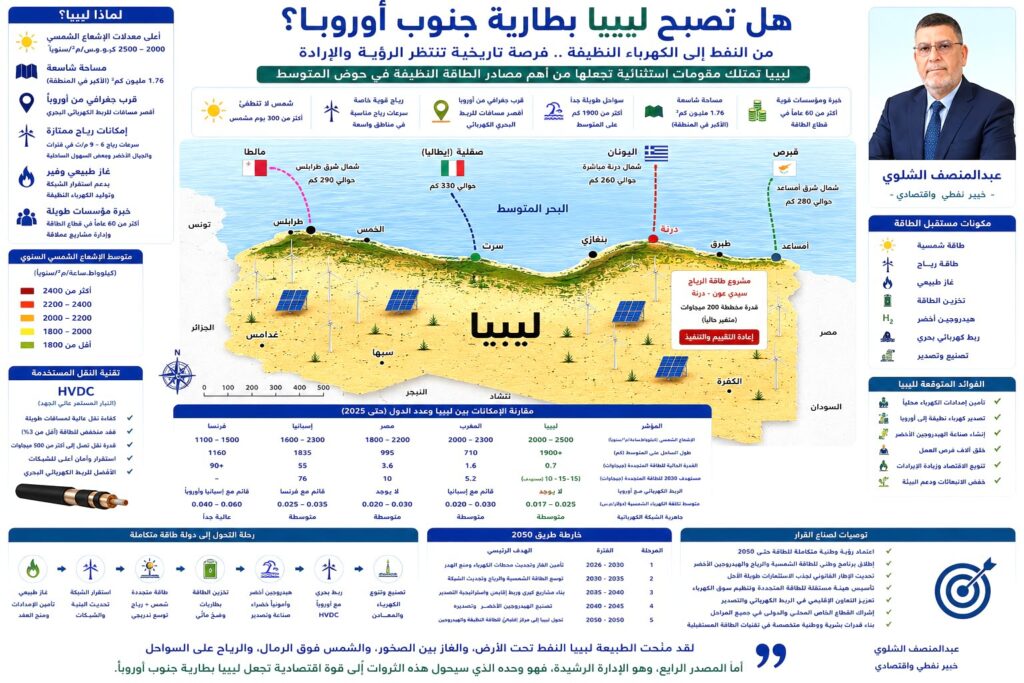
“الشلوي”: من أزمة الكهرباء إلى تصدير الطاقة.. خارطة طريق ليبية حتى عام 2050

كتب: د.عبد المنصف الشلوي – خبير نفطي واقتصادي

الجزء الثالث..

ليس المطلوب أن ننافس… بل أن نستعد.

بعد استعراض التحولات العالمية في أسواق الطاقة، وما تمتلكه ليبيا من مقومات طبيعية واستراتيجية، قد يتبادر إلى الذهن سؤال مشروع: هل ينبغي أن يكون هدف ليبيا هو منافسة المغرب أو مصر أو غيرهما في تصدير الكهرباء إلى أوروبا؟

في تقديري، الإجابة هي: لا؛ فالدول لا تُبنى بالمنافسة الإعلامية، وإنما ببناء قدراتها الوطنية وفق أولوياتها الخاصة.

إن نجاح أي دولة في تنفيذ مشروع معين لا ينبغي أن يدفعنا إلى تقليده، بل إلى فهم الدروس المستفادة منه، ثم صياغة نموذج ليبي يتناسب مع ظروفنا ومواردنا واحتياجاتنا.

ولذلك، فإن الأولوية الليبية يجب أن تبقى واضحة: تأمين احتياجات المواطن الليبي من الكهرباء بصورة مستقرة، قبل التفكير في تصدير أي كيلوواط/ساعة إلى الخارج.

الكهرباء… قضية أمن قومي

لم تعد الكهرباء خدمة عامة فحسب، بل أصبحت أحد أهم عناصر الأمن القومي والاقتصادي؛ فكل مصنع يتوقف، وكل مستشفى يتعطل، وكل مشروع استثماري يتأخر بسبب انقطاع الكهرباء، يمثل خسارة مباشرة للاقتصاد الوطني.

ومن هنا، فإن الاستثمار في الكهرباء لا ينبغي النظر إليه باعتباره تكلفة، وإنما استثماراً في الإنتاج، وفي الاستقرار، وفي تحسين جودة الحياة.

وعندما تصبح الشبكة الكهربائية مستقرة، يصبح الحديث عن التوسع في الطاقة المتجددة والربط الإقليمي أكثر واقعية وجدوى.

المؤسسة الوطنية للنفط… شريك في التحول وليس بديلاً عنه

خلال السنوات الماضية، أثبتت المؤسسة الوطنية للنفط قدرتها على المحافظة على الإنتاج وزيادته تدريجياً رغم الظروف الاستثنائية. كما أولت اهتماماً متزايداً بتطوير مشاريع الغاز، والحد من حرقه، وتحسين الاستفادة منه، وهي خطوات تمثل في الواقع جزءاً من التحول الطاقي، حتى وإن لم تُصنف ضمن مشاريع الطاقة المتجددة.

فالغاز الطبيعي سيظل خلال العقود المقبلة الوقود الانتقالي الذي يضمن استقرار الشبكة الكهربائية، ويكمل إنتاج الطاقة الشمسية والرياح، ولا يتعارض معهما.

ومن هذا المنطلق، فإن نجاح مشاريع الغاز اليوم هو استثمار مباشر في نجاح مشاريع الطاقة المتجددة غداً.

خارطة طريق حتى عام 2050

إذا أرادت ليبيا أن تتحول تدريجياً إلى مركز إقليمي للطاقة، فإن ذلك يتطلب رؤية متدرجة، يمكن تلخيصها في سبع مراحل:

2026 – 2030:

  • إنهاء أزمة طرح الأحمال بصورة مستدامة.
  • استكمال مشاريع تطوير الغاز.
  • تقليل حرق الغاز إلى أدنى مستوى ممكن.
  • تحديث شبكات النقل والتوزيع.
  • إطلاق مشاريع شمسية ورياح تجريبية في عدة مناطق.

2030 – 2035:

  • التوسع في محطات الطاقة الشمسية في الجنوب.
  • إعادة إطلاق مشروع سيدي عون – درنة لطاقة الرياح، وإنشاء مشاريع إضافية في الجبل الأخضر.
  • إدخال أنظمة تخزين الطاقة على نطاق تجاري.
  • تعزيز الربط الكهربائي مع دول الجوار.

2035 – 2040:

  • رفع مساهمة الطاقة المتجددة في مزيج الكهرباء الوطني.
  • توطين بعض الصناعات المرتبطة بالطاقة، مثل الهياكل المعدنية، والكابلات، والمحولات، ومراكز الصيانة.
  • إعداد الدراسات النهائية للربط الكهربائي البحري مع أوروبا.

2040 – 2050:

  • تشغيل خطوط الربط الإقليمية والدولية إذا أثبتت الدراسات جدواها.
  • إنتاج الهيدروجين الأخضر والأمونيا الخضراء على نطاق تجاري.
  • تصدير فائض الكهرباء النظيفة بعد ضمان الاكتفاء المحلي.
  • ترسيخ مكانة ليبيا كمركز للطاقة التقليدية والنظيفة في جنوب المتوسط.

الهيدروجين الأخضر… الفرصة القادمة

قد يكون الحديث اليوم منصباً على الكهرباء، لكن العالم بدأ بالفعل ينظر إلى ما بعدها؛ فالكهرباء المتجددة ستكون وسيلة لإنتاج الهيدروجين الأخضر، الذي يُتوقع أن يلعب دوراً محورياً في إزالة الانبعاثات من الصناعات الثقيلة، والنقل البحري، والطيران، وغيرها من القطاعات التي يصعب كهربتها مباشرة.

وبالنسبة لليبيا، فإن الجمع بين الطاقة الشمسية والغاز والخبرة الصناعية والموقع الجغرافي يمنحها فرصة حقيقية لدخول هذا السوق مستقبلاً، شريطة أن تبدأ من الآن في بناء الأطر التشريعية والمؤسسية اللازمة.

رسالة إلى صانع القرار

إن الاستثمار في الطاقة المتجددة ليس مشروع وزارة بعينها، ولا مسؤولية مؤسسة واحدة، بل هو مشروع دولة، ويتطلب تنسيقاً بين:

  • المؤسسة الوطنية للنفط.
  • وزارة النفط والغاز.
  • الشركة العامة للكهرباء.
  • وزارة التخطيط.
  • وزارة الاقتصاد.
  • الجهات التشريعية.
  • الجامعات ومراكز البحوث.
  • القطاع الخاص.
  • الشركاء الدوليين.

فالتحول الطاقي الناجح لا يقوم على القرارات الفردية، بل على تكامل السياسات.

الخاتمة

لقد منحت الطبيعة ليبيا ثروات استثنائية؛ فالنفط منحها مكانة في أسواق الطاقة التقليدية، والغاز منحها القدرة على دعم أمنها الكهربائي، والشمس والرياح يمنحانها اليوم فرصة للدخول إلى أسواق الطاقة النظيفة.

ويبقى السؤال الحقيقي: هل نستثمر هذه الموارد كلٌ على حدة، أم نبني بينها جسوراً تجعلها منظومة واحدة تخدم الاقتصاد الوطني لعقود مقبلة؟

في تقديري، فإن المستقبل لن يكون للدول التي تمتلك مورداً واحداً، بل للدول التي تنجح في إدارة جميع مواردها ضمن رؤية استراتيجية متكاملة. ولعل هذا هو التحدي الأكبر، والفرصة الأكبر، أمام ليبيا في القرن الحادي والعشرين.

لقد منحت الطبيعة ليبيا النفط تحت الأرض، والغاز بين الصخور، والشمس فوق الرمال، والرياح على السواحل. أما الثروة الخامسة، وهي الإدارة الرشيدة، فهي وحدها القادرة على تحويل هذه النعم إلى مستقبل مزدهر للأجيال القادمة.

رابط الجزء الأول من المقال:

“الشلوي”: حين تتغير خريطة الطاقة العالمية.. لماذا ينبغي أن تلتفت ليبيا الآن؟

رابط الجزء الثاني من المقال:

“الشلوي”: ليبيا الدولة الأقرب إلى أوروبا والأغنى بالطاقة.. لماذا لم تبدأ بعد؟

“الشلوي”: الإفصاح والشفافية في ليبيا خلال النصف الأول من 2026.. قراءة مقارنة بين “المركزي والوطنية للنفط”

كتب: الخبير النفطي والاقتصادي “عبد المنصف الشلوي”

عند تقييم مستوى الإفصاح والشفافية في المؤسسات السيادية، لا يكفي النظر إلى عدد البيانات المنشورة، بل يجب قياس مدى انتظامها واستمراريتها ووضوح محتواها وإمكانية الاستفادة منها لدى النخب وصناع القرار ووسائل الإعلام والرأي العام.

من خلال متابعة البيانات الصادرة خلال النصف الأول من عام 2026، يُلاحظ أن المؤسسة الوطنية للنفط حققت تقدماً واضحاً في انتظام الإفصاح الدوري، إذ واصلت نشر بياناتها الشهرية المتعلقة بالإنتاج والصادرات والإيرادات النفطية والتزويدات الموجهة إلى السوق المحلي ومحطات الكهرباء والمصافي، إلى جانب إصدار توضيحات فنية ومالية عند ظهور أي التباس في بعض الأرقام.

وقد ساعد هذا الانتظام على توفير صورة أقرب إلى الواقع عن نشاط القطاع النفطي، ومكّن المتابع من المقارنة بين الأشهر ورصد تطور الإنتاج والإيرادات وفهم جانب مهم من العلاقة بين ما تنتجه الدولة وما تحققه من موارد مالية.

في المقابل، يظل -ومن المفترض أن يكون- مصرف ليبيا المركزي هو صاحب المنظومة الأوسع من حيث تنوع البيانات، نظراً لما ينشره من مؤشرات نقدية ومصرفية وبيانات عن النقد الأجنبي والتضخم وأوضاع المصارف والمالية العامة، إلا أن اتساع نطاق البيانات لا يعوض دائماً غياب الانتظام في بعض الإصدارات الأساسية، وفي مقدمتها بيان الإيراد والإنفاق العام الذي يمثل الوثيقة الأكثر ارتباطاً باهتمام المواطن والنخب الاقتصادية.

هنا تظهر نقطة التفوق الأساسية للمؤسسة الوطنية للنفط خلال الفترة محل القراءة، فالمؤسسة لم تكن الأوسع اختصاصاً، لكنها كانت الأكثر وضوحاً واستمرارية في الإفصاح عن نشاطها الرئيسي؛ وهذه نقطة مهمة لأن قيمة البيانات لا ترتبط فقط بحجمها أو تنوعها، وإنما بصدورها في موعد منتظم، ووفق نسق يسمح بالمقارنة والمتابعة.

كما أن أهمية إفصاحات المؤسسة لا تقتصر على المختصين في قطاع النفط، لأن النفط يمثل المصدر الرئيسي للدخل العام والنقد الأجنبي في ليبيا، لذلك فإن بيانات الإنتاج والتصدير والإيرادات تهم المواطن بقدر ما تهم الخبير وصاحب القرار، فهي تشكل الحلقة الأولى في فهم الوضع المالي والاقتصادي للدولة.

أما بيانات المصرف المركزي فتمثل الحلقة التالية، لأنها توضح ما تم تحصيله وإيداعه وكيف استُخدمت الموارد وحجم الإنفاق العام، واستخدامات النقد الأجنبي وتأثير ذلك في الاحتياطيات والسيولة والأسعار.

من هنا فإن المقارنة لا تعني وضع المؤسستين في حالة تنافس، لأن لكل منهما اختصاصاً مختلفاً، لكنها تكشف أن المؤسسة الوطنية للنفط بدت خلال النصف الأول من عام 2026 أكثر التزاماً بالإفصاح الدوري المنتظم، في حين احتفظ المصرف المركزي بالتفوق من حيث شمول وتنوع البيانات بحكم تخصصه ومهامه، دون أن يحقق المستوى نفسه من الاستمرارية في بعض البيانات الأساسية.

والتشخيص الأهم هو أن ليبيا لا تعاني من غياب كامل للمعلومات، بل من تشتتها بين جهات متعددة وااختلاف توقيت نشرها وعدم وجود منصة موحدة تربط بين الإنتاج النفطي والإيرادات المحصلة والمبالغ المحالة والإنفاق العام.

فقد تعلن المؤسسة إيرادات تخص شحنات تم تحصيلها خلال شهر معين، بينما تظهر لدى المصرف في فترة لاحقة بسبب فروق التوقيت بين الإنتاج والتصدير والتحصيل والإيداع والتسوية، ولهذا فإن أي مقارنة مباشرة بين أرقام الجهتين يجب أن تراعي هذه الفروق الفنية والمحاسبية قبل إصدار الأحكام.

تتمثل التوصية الأساسية في إنشاء آلية إفصاح مشتركة تضم المؤسسة الوطنية للنفط ومصرف ليبيا المركزي ووزارة المالية والمصرف الليبي الخارجي لإصدار بيان شهري مبسط يوضح مسار الإيراد النفطي من الإنتاج والتصدير إلى التحصيل والإيداع والإنفاق.

كما أن من المهم اعتماد مستويات واضحة للإفصاح، تبدأ ببيانات تشغيلية مختصرة، ثم بيانات شهرية موحدة، وتقارير فصلية تحليلية، وتقرير سنوي مدقق يتيح قراءة متكاملة لأداء القطاع النفطي والمالية العامة.

الخلاصة:

إذا كان معيار المقارنة هو اتساع مجالات البيانات، فإن مصرف ليبيا المركزي يمتلك المنظومة الأشمل بطبيعة عمله، أما إذا كان المعيار هو الانتظام والاستمرارية والوضوح في الإفصاح عن النشاط الأساسي، فإن المؤسسة الوطنية للنفط تتقدم بوضوح خلال النصف الأول من عام 2026.

هذا التقدم لا ينبغي النظر إليه باعتباره تفوقاً مؤسسياً شكلياً، بل نموذجاً يمكن البناء عليه وتطويره وصولاً إلى منظومة وطنية تجعل من الممكن تتبع مسار الثروة العامة بوضوح: من البئر، إلى التصدير، إلى المصرف، ثم إلى الخزانة العامة وأوجه الإنفاق.

“الشلوي”: الغاز الطبيعي.. الرهان الاستراتيجي الذي قد يعيد رسم مستقبل الاقتصاد الليبي

كتب: الخبير النفطي والاقتصادي “عبد المنصف الشلوي”

​في وقت يشهد فيه العالم تحولات متسارعة في أسواق الطاقة، لم يعد النفط وحده معيار القوة الاقتصادية للدول المنتجة، بل أصبح الغاز الطبيعي أحد أهم عناصر الأمن الاقتصادي والجيوسياسي، وأحد أبرز أدوات تحقيق التنمية المستدامة وتعزيز أمن الطاقة. ومن هذا المنطلق، فإن انعقاد النسخة الثانية من ورشة العمل الخاصة باستراتيجية تطوير مشاريع الغاز الطبيعي في ليبيا يمثل أكثر من مجرد فعالية فنية؛ فهو يعكس توجهاً استراتيجياً لإعادة تموضع ليبيا ضمن خريطة الطاقة الإقليمية والدولية.

لقد أثبتت التطورات الدولية خلال الأعوام الأخيرة، ولا سيما منذ أزمة الطاقة الأوروبية، أن الغاز الطبيعي سيظل الوقود الانتقالي الأكثر أهمية خلال العقدين المقبلين، حتى مع التوسع في الطاقة المتجددة. ولهذا، أصبحت الدول التي تمتلك احتياطيات غازية وبنية تحتية مناسبة تحظى باهتمام متزايد من الأسواق والمستثمرين وشركات الطاقة العالمية.

وفي هذا السياق، تمتلك ليبيا فرصة استثنائية؛ فهي تجمع بين الاحتياطيات الكبيرة، والموقع الجغرافي القريب من أوروبا، والبنية التحتية القائمة، وفي مقدمتها خط Greenstream الرابط مع إيطاليا، إضافة إلى خبرة تشغيلية تراكمت على مدى عقود، وشراكات راسخة مع شركات دولية كبرى.

إن هذه المقومات تمنح ليبيا أفضلية تنافسية لا تقتصر على التصدير، بل تمتد إلى بناء اقتصاد أكثر تنوعاً واستدامة.

فالغاز الطبيعي هو الوقود الرئيسي لمحطات الكهرباء الحديثة، وهو المادة الخام للصناعات البتروكيماوية والأسمدة والحديد والصلب والإسمنت والزجاج وغيرها من الصناعات التحويلية، ما يعني أن كل وحدة غاز يتم استثمارها محلياً تحقق قيمة اقتصادية مضافة تفوق بكثير تصديرها كمادة خام، وتسهم في خلق فرص عمل، وتحفيز الاستثمار، وزيادة مساهمة القطاع الصناعي في الناتج المحلي.

ومن الناحية الاقتصادية، فإن التوسع في مشاريع الغاز يساعد على تقليل الاعتماد على الوقود السائل في إنتاج الكهرباء، ويخفض تكاليف التشغيل، ويحد من استيراد بعض المشتقات النفطية، ويحسن كفاءة استغلال الموارد الطبيعية، وهو ما ينعكس إيجاباً على الميزانية العامة وميزان المدفوعات.

كما أن تطوير قطاع الغاز يمثل أحد أهم مفاتيح تعزيز أمن الطاقة الوطني. فالاستقرار في إمدادات الغاز يعني استقراراً في إنتاج الكهرباء، وانخفاضاً في احتمالات الانقطاعات، ودعماً لقدرة الاقتصاد على النمو، وهو ما يجعل الاستثمار في الغاز استثماراً في استقرار الدولة نفسها.

ومن القضايا التي تستحق اهتماماً خاصاً، استمرار الجهود الرامية إلى خفض حرق الغاز المصاحب وتقليل انبعاثات غاز الميثان. فهذا الملف لا يقتصر على البعد البيئي، بل يحمل بعداً اقتصادياً واضحاً؛ إذ إن كل كمية من الغاز يتم استردادها بدلاً من حرقها تمثل مورداً إضافياً يمكن توجيهه إلى محطات الكهرباء أو الصناعات المحلية أو التصدير، بما يحقق عائداً اقتصادياً ويحافظ في الوقت ذاته على البيئة، ويعزز التزام ليبيا بالمبادرات الدولية لخفض الانبعاثات.

وقد سبق أن أكدت في أكثر من مناسبة أن الوصول إلى هدف «صفر حرق روتيني للغاز بحلول عام 2030» ليس مجرد التزام دولي، بل يمثل مشروعاً وطنياً يعزز كفاءة استغلال الموارد، ويرفع القيمة الاقتصادية للقطاع، ويواكب أفضل الممارسات العالمية في صناعة النفط والغاز.

كما أن تطوير الغاز لا يعتمد على توفر الاحتياطيات وحدها، بل يتطلب منظومة متكاملة تشمل التمويل، والتكنولوجيا، والبنية التحتية، والاستقرار التشريعي، والحوكمة، وبيئة استثمارية قادرة على جذب رؤوس الأموال ونقل المعرفة وتوطين التكنولوجيا.

وفي هذا الإطار، فإن استمرار التعاون مع الشركات العالمية يعد عاملاً مهماً في تسريع تنفيذ المشاريع، وتطوير الكفاءات الوطنية، والاستفادة من التقنيات الحديثة، بما يعزز تنافسية القطاع الليبي ويزيد من قدرته على تنفيذ المشاريع الكبرى بكفاءة.

ومن منظور استراتيجي أوسع، فإن الغاز أصبح اليوم أحد أدوات السياسة الاقتصادية والعلاقات الدولية. فالدول التي تمتلك قدرة على إنتاج وتصدير الغاز بصورة مستقرة تحظى بأهمية متزايدة في معادلات أمن الطاقة، خصوصاً في منطقة البحر المتوسط، التي أصبحت إحدى أهم مناطق المنافسة والتعاون في قطاع الغاز.

ومن هنا، فإن تطوير مشاريع الغاز في ليبيا لا يخدم الاقتصاد الوطني فحسب، بل يعزز أيضاً مكانة الدولة كشريك موثوق في منظومة الطاقة الإقليمية، ويفتح آفاقاً أوسع للاستثمار والتعاون مع الأسواق الأوروبية والدولية.

كما أن هذا التوجه يتكامل مع المشاريع الجاري تنفيذها في البحر واليابسة، ويواكب خطط رفع إنتاج الغاز خلال السنوات المقبلة، بما يعزز قدرة ليبيا على تلبية الطلب المحلي المتزايد، ودعم خطط زيادة إنتاج النفط، وتوسيع الصادرات، وتعظيم العوائد الاقتصادية.

وفي تقديري، فإن نجاح استراتيجية تطوير مشاريع الغاز لن يُقاس فقط بزيادة الإنتاج، وإنما بقدرتها على تحويل الثروة الغازية إلى قيمة اقتصادية مضافة، وبناء صناعات جديدة، وتحقيق أمن الطاقة، وتعزيز الاستدامة البيئية، ورفع مساهمة القطاع في التنمية الاقتصادية الشاملة.

إن ليبيا تمتلك اليوم فرصة تاريخية لترسيخ مكانتها كأحد أهم منتجي الغاز في جنوب المتوسط، مستفيدة من مواردها الطبيعية، وموقعها الجغرافي، وشراكاتها الدولية، وخبراتها الوطنية. ويبقى الرهان الحقيقي هو الاستمرار في تنفيذ المشاريع وفق رؤية استراتيجية بعيدة المدى، تقوم على الكفاءة والحوكمة والاستدامة وتعظيم القيمة المضافة.

فالغاز الطبيعي لم يعد مجرد مصدر للطاقة، بل أصبح ركيزة للأمن الاقتصادي، ومحركاً للتنمية الصناعية، وأداة لتعزيز الاستقرار، وجسراً يربط بين موارد ليبيا الطبيعية وطموحاتها في بناء اقتصاد أكثر تنوعاً وقدرة على المنافسة في عالم تتغير فيه موازين الطاقة بوتيرة متسارعة.

“الشلوي”: البيانات الرسمية الصادرة عن المؤسسة الوطنية للنفط تعكس حجم الجهود المبذولة لتأمين احتياجات قطاع الكهرباء

تعليقاً على الكتاب الصادر عن الشركة العامة للكهرباء بشأن إمدادات الغاز لمحطات التوليد، صرّح الخبير النفطي والاقتصادي عبد المنصف الشلوي لقناة تبادل بأن هذا النوع من المكاتبات الإدارية يُعد ممارسة مؤسسية طبيعية تهدف إلى إحاطة الجهات ذات العلاقة بالتحديات التشغيلية التي تواجهها، وهو أمر إيجابي يسهم في تعزيز التنسيق بين مؤسسات الدولة. غير أن تقييم مثل هذه القضايا تقييماً موضوعياً يستوجب النظر إلى منظومة الطاقة الليبية بصورة متكاملة، والاستناد إلى البيانات الرسمية والحقائق الفنية، حتى تكتمل الصورة أمام الرأي العام وصانع القرار.

وأضاف الشلوي أن العلاقة بين المؤسسة الوطنية للنفط والشركة العامة للكهرباء ليست علاقة مورد ومستهلك فحسب، بل هي علاقة تكامل استراتيجي، إذ يعتمد قطاع الكهرباء بصورة رئيسية على الغاز الطبيعي الذي تنتجه المؤسسة الوطنية للنفط، فيما تمثل الكهرباء أحد أهم أوجه الاستفادة الوطنية من هذه الثروة، الأمر الذي يجعل نجاح أي من المؤسستين مرتبطاً، بدرجات متفاوتة، بنجاح الأخرى، ويجعل التعاون والتنسيق بينهما ضرورة وطنية وليست خياراً.

وأوضح أن البيانات الرسمية الواردة في التقرير الفني السنوي للمؤسسة الوطنية للنفط لعام 2025 تعكس بوضوح حجم الأولوية التي يحظى بها قطاع الكهرباء، حيث بلغ متوسط إنتاج الغاز التجاري نحو 1.03 مليار قدم مكعبة يومياً، في حين استهلكت الشركة العامة للكهرباء نحو 828 مليون قدم مكعبة يومياً، أي ما يقارب 80% من إجمالي الغاز التجاري المنتج محلياً، بينما لم يتجاوز متوسط الكميات المخصصة للتصدير حوالي 83 مليون قدم مكعبة يومياً.

وأكد أن هذه الأرقام تدل بصورة واضحة على أن الأولوية الفعلية للغاز المنتج كانت وما تزال لتلبية احتياجات السوق المحلية، وفي مقدمتها محطات توليد الكهرباء، وهو ما يعكس النهج الذي اتبعته المؤسسة الوطنية للنفط في إدارة موارد الغاز بما يخدم المصلحة الوطنية ويحقق أعلى منفعة ممكنة للاقتصاد الليبي.

وأشار الشلوي إلى أن الكميات المخصصة للتصدير لا ينبغي النظر إليها بمعزل عن الالتزامات التعاقدية والدولية التي ترتبط بها الدولة الليبية، فصادرات الغاز إلى إيطاليا تتم في إطار اتفاقيات وعقود طويلة الأجل أبرمتها الدولة الليبية وشركاؤها، ويترتب على الإخلال بها آثار قانونية وتجارية ومالية قد تكون كبيرة، فضلاً عن تأثيرها على سمعة ليبيا كمورد موثوق للطاقة في الأسواق الدولية. ولذلك فإن أي تعديل في برامج التصدير لا يُعد قراراً فنياً أو إدارياً بسيطاً، وإنما يخضع لاعتبارات تعاقدية وقانونية وتجارية واستثمارية معقدة، تتطلب الموازنة بين الالتزامات الدولية واحتياجات السوق المحلية.

وأضاف أن جانباً من إنتاج الغاز يتم في إطار مشاريع مشتركة بين المؤسسة الوطنية للنفط وشركات عالمية، تحكمها اتفاقيات مشاركة واستثمار نافذة، الأمر الذي يجعل إدارة الإنتاج والتسويق والتصدير تتم وفق أطر قانونية وتعاقدية واضحة، بما يحفظ حقوق جميع الأطراف ويصون مصالح الدولة الليبية.

وأوضح أن من الناحية الفنية، فإن منظومة الغاز الليبية تُدار كوحدة متكاملة، ولا يعني وقف التصدير بالضرورة توافر كميات إضافية يمكن ضخها مباشرة إلى جميع محطات الكهرباء، إذ إن الغاز يمر بمراحل متعددة تشمل الإنتاج والمعالجة وإزالة الشوائب والضغط والنقل عبر شبكة خطوط الأنابيب، كما أن نوعية الغاز ومواصفات بعض المحطات والقدرات الاستيعابية لمنظومة النقل تمثل جميعها عوامل فنية مؤثرة. كما أن جزءاً مهماً من الغاز المنتج هو غاز مصاحب لإنتاج النفط، وترتبط كمياته بطبيعة تشغيل الحقول النفطية، الأمر الذي يجعل إدارة منظومة الغاز أكثر تعقيداً من مجرد إعادة توجيه الكميات بين التصدير والاستهلاك المحلي.

وأضاف أن المؤسسة الوطنية للنفط لم يقتصر دورها على توفير إمدادات الغاز اليومية، بل واصلت خلال السنوات الأخيرة تنفيذ مشاريع استراتيجية لتطوير إنتاج الغاز، واسترجاع الغاز المصاحب، وخفض حرق الغاز، وتطوير مرافق المعالجة والضغط، إلى جانب تنفيذ أعمال صيانة وتطوير لخطوط نقل الغاز، وهي مشاريع من شأنها تعزيز أمن الطاقة، وزيادة كميات الغاز المتاحة للسوق المحلية، وتحسين كفاءة استغلال الموارد الطبيعية، وتقليل الانبعاثات، بما يعود بالنفع المباشر على قطاع الكهرباء والاقتصاد الوطني.

وأكد الشلوي أن التجارب الدولية تثبت أن استقرار منظومات الكهرباء لا يرتبط بتوافر الوقود وحده، وإنما يعتمد أيضاً على جاهزية وحدات التوليد، وكفاءة برامج الصيانة، وقدرات شبكات النقل والتوزيع، وإدارة الأحمال، وتوفر الوقود الاحتياطي، والتخطيط الاستثماري طويل الأجل، وهو ما يجعل أي قراءة فنية موضوعية تستوجب النظر إلى جميع مكونات منظومة الطاقة مجتمعة، وليس إلى أحد عناصرها بصورة منفردة.

واختتم الشلوي تصريحه بالتأكيد على أن البيانات الرسمية الصادرة عن المؤسسة الوطنية للنفط تعكس بوضوح حجم الجهود المبذولة لتأمين احتياجات قطاع الكهرباء من الغاز، بالتوازي مع الوفاء بالالتزامات التعاقدية للدولة الليبية، والاستمرار في تنفيذ مشاريع تطوير قطاع الغاز بما يعزز أمن الطاقة على المدى المتوسط والطويل، مضيفا أن معالجة أي تحديات تشغيلية تستوجب استمرار التنسيق المؤسسي والفني بين جميع الجهات المعنية، وأن الاحتكام إلى الأرقام والبيانات الرسمية والتحليل العلمي المتخصص يظل الأساس الأمثل لتقييم الأداء ودعم مؤسسات الدولة في أداء رسالتها، بما يخدم المصلحة الوطنية ويعزز استدامة قطاعي النفط والكهرباء معاً.