الوسم: المؤسسة الوطنية للنفط

“الشلوي”: الإيرادات النفطية بين حقيقة التحصيل وآلية التوريد.. قراءة في التوضيحات المتبادلة

كتب: د. عبد المنصف الشلوي – الخبير الاقتصادي والنفطي

إن النقاش الذي أثارته التوضيحات الأخيرة الصادرة عن المؤسسة الوطنية للنفط ومصرف ليبيا المركزي بشأن الإيرادات النفطية لا ينبغي أن يُقرأ باعتباره مجرد اختلاف في عرض الأرقام، بل بوصفه فرصة لتعزيز الإفصاح المالي وتطوير آليات التنسيق بين المؤسسات التي تتولى إدارة أهم مورد اقتصادي للدولة الليبية.

فالمؤسسة الوطنية للنفط، بحكم مسؤوليتها عن إدارة العمليات النفطية وتسويق الخام ومتابعة الإيرادات المرتبطة به، معنية بتوضيح مسار الإيرادات وآلية توريدها والتسويات المالية ذات الصلة. وفي المقابل، يضطلع مصرف ليبيا المركزي بدوره في إثبات المبالغ التي ترد فعليًا إلى حساباته ومتابعة تدفقات النقد الأجنبي. وهنا تبرز أهمية التمييز بين الأدوار المحاسبية المختلفة، بدلًا من اختزال دورة الإيرادات النفطية في رقم واحد قد لا يعكس جميع مراحلها.

أولًا: ليست كل الأرقام المتداولة تعبيرًا عن المرحلة المحاسبية نفسها

إن جوهر المسألة يتمثل في ضرورة التمييز بين الإيرادات النفطية المحققة، والمبالغ التي استحقت أو أُدرجت ضمن التسويات المالية، والتحويلات التي صدرت بشأنها إجراءات توريد، والمبالغ التي وصلت بالفعل إلى الحسابات المصرفية وقُيدت فيها.

فهذه مراحل مترابطة، لكنها ليست متطابقة بالضرورة من حيث التوقيت أو المعالجة المحاسبية. وقد ينشأ اختلاف بين الأرقام المنشورة نتيجة اختلاف تاريخ القطع المحاسبي، أو نطاق البيانات، أو طبيعة المبالغ التي يتناولها كل بيان.

ومن هذا المنطلق، فإن توضيح المؤسسة الوطنية للنفط بشأن آلية توريد الإيرادات والتنسيق القائم مع الجهات المعنية يكتسب أهمية خاصة؛ لأنه يلفت الانتباه إلى أن فهم حركة الإيرادات النفطية يتطلب النظر إلى الدورة المالية كاملة، وليس إلى المبالغ التي تظهر في مرحلة واحدة منها فحسب.

ثانيًا: أهمية توضيح المؤسسة الوطنية للنفط

إن القيمة الأساسية في بيان المؤسسة لا تكمن فقط في الرقم الذي أوردته، بل في تأكيد ضرورة فهم الآليات المالية والإدارية التي تحكم انتقال الإيرادات النفطية، وما يرتبط بها من اعتمادات وتسويات والتزامات معتمدة.

فالمؤسسة الوطنية للنفط ليست مجرد جهة إنتاج وتصدير، وإنما تمثل حلقة محورية في سلسلة اقتصادية تبدأ من الإنتاج والتسويق والتحصيل، وتمتد إلى توريد الإيرادات وتمويل الالتزامات اللازمة لاستمرار العمليات النفطية.

ومن ثم، فإن أي قراءة موضوعية لبيانات الإيرادات ينبغي أن تراعي طبيعة هذه الدورة، وأن تتيح للمؤسسة توضيح البيانات التي تقع ضمن نطاق مسؤوليتها، مع مطابقتها بالبيانات المصرفية والمالية لدى الجهات الأخرى.

وهذا لا يعني افتراض صحة كل رقم قبل مراجعته، ولا التشكيك في بيانات أي مؤسسة، بل يعني اعتماد منهج مهني يقوم على التحقق والمطابقة وتحديد المسؤولية عن كل مرحلة من مراحل التدفق المالي.

ثالثًا: الإيرادات النفطية لا تنفصل عن الالتزامات التي تحافظ على مصدرها

من المهم كذلك ألا يقتصر النقاش على المبالغ الموردة إلى الحسابات، بل أن يمتد إلى الالتزامات المالية المرتبطة باستمرار الإنتاج، بما في ذلك مشروعات التطوير والصيانة ورفع الكفاءة التشغيلية والمحافظة على البنية التحتية النفطية.

فالقطاع النفطي هو المصدر الرئيسي للعملة الأجنبية في ليبيا، والمحافظة على قدرته الإنتاجية ليست مسألة تشغيلية تخص المؤسسة وحدها، بل ضرورة اقتصادية ترتبط باستدامة الإيرادات العامة وتوافر النقد الأجنبي.

ومن هنا، فإن التمييز بين الإنفاق الاستهلاكي والالتزامات التي تحافظ على الأصل المنتج يظل ضروريًا عند تقييم التدفقات المالية. فالمبالغ الموجهة إلى تطوير الحقول وصيانة المنشآت قد تسهم في حماية الإيرادات المستقبلية، بينما يؤدي تأخر التمويل اللازم إلى مخاطر تشغيلية وخسائر قد تتجاوز قيمة التمويل المطلوب.

وهذه نقطة سبق التأكيد عليها في التحليلات المتعلقة بإعادة توجيه الإنفاق النفطي: لا يكفي أن نعرف حجم الإيراد، بل ينبغي أن نفهم أيضًا كيف تُدار الالتزامات التي تضمن استمراره.

رابعًا: المطلوب ميزان موحد للإيرادات النفطية والتدفقات المالية

إن المعالجة الأكثر فائدة لهذه المسألة تتمثل في اعتماد آلية دورية موحدة للمطابقة بين بيانات المؤسسة الوطنية للنفط، ووزارة المالية، ومصرف ليبيا المركزي، والجهات الرقابية المختصة، وفقًا للاختصاصات القانونية لكل جهة.

وينبغي أن توضح هذه الآلية، بصورة قابلة للتحقق، قيمة الإيرادات المحققة خلال الفترة، والمبالغ المستحقة، والتحويلات الصادرة، والمبالغ المقيدة فعليًا في الحسابات، وأي أرصدة معلقة أو تسويات قائمة، مع بيان أسباب الفروق وتواريخها والجهة المسؤولة عن استكمال إجراءاتها.

كما أن نشر هذه البيانات في جداول دورية متسقة من شأنه أن يقلل مساحة الالتباس، ويمنع المقارنة بين أرقام تختلف في نطاقها أو تاريخها المحاسبي، ويعزز ثقة الرأي العام في المؤسسات المعنية بإدارة المال العام.

خامسًا: من تبادل البيانات إلى التكامل المؤسسي

إن ما تحتاج إليه ليبيا اليوم ليس توسيع دائرة الجدل حول الأرقام، بل الانتقال إلى مستوى أعلى من التكامل المؤسسي، تكون فيه البيانات المالية قابلة للمطابقة، وتكون فيه مسؤولية كل جهة واضحة، وتُعالج الفروق المحاسبية والإجرائية في إطار مهني ورقابي منظم.

وفي هذا السياق، فإن توضيح المؤسسة الوطنية للنفط يمثل مساهمة مهمة في عرض جانب من آلية إدارة الإيرادات، ويستحق أن يُقرأ ضمن الجهد المطلوب لاستكمال الصورة المالية بكامل عناصرها. كما أن توضيح المصرف المركزي للمبالغ المقيدة فعليًا في حساباته يظل جزءًا أساسيًا من عملية المطابقة الشاملة.

ولا تعارض بين الأمرين؛ بل إن الجمع بينهما هو الطريق إلى معرفة حقيقة التدفقات النفطية، وتحديد ما تم تحصيله وما تم توريده وما لا يزال قيد التسوية.

الخلاصة

إن قوة المؤسسات لا تُقاس بقدرتها على إصدار البيانات فحسب، بل بقدرتها على بناء منظومة مشتركة تجعل البيانات قابلة للتحقق والمقارنة، وتحوّل الشفافية من ردود توضيحية متبادلة إلى ممارسة مؤسسية منتظمة.

والمؤسسة الوطنية للنفط، باعتبارها الركيزة الأساسية لتوليد الإيرادات النفطية، تحتاج إلى منظومة مالية متكاملة تضمن وضوح مسار الإيرادات، وسرعة استكمال إجراءات توريدها، وتوفير التمويل اللازم لاستدامة الإنتاج والتطوير. كما يحتاج مصرف ليبيا المركزي إلى بيانات مكتملة ومتطابقة تمكّنه من عرض صورة دقيقة عن التدفقات الفعلية للنقد الأجنبي.

فالمعيار الاقتصادي الصحيح ليس فقط كم بلغت الإيرادات النفطية، ولا فقط كم قُيد منها في الحسابات، بل كيف انتقلت عبر مراحلها المختلفة، وما الالتزامات المرتبطة بها، وكيف أسهمت في حماية الإنتاج والاستقرار المالي للدولة.

وهنا تحديدًا تبرز أهمية التكامل بين المؤسسة الوطنية للنفط والمصرف المركزي وسائر المؤسسات المعنية؛ لأن حماية الإيرادات النفطية تبدأ من حماية مصدرها، وتكتمل بحسن إدارتها ووضوح مسارها ومساءلة كل جهة عن المرحلة التي تقع ضمن اختصاصها.

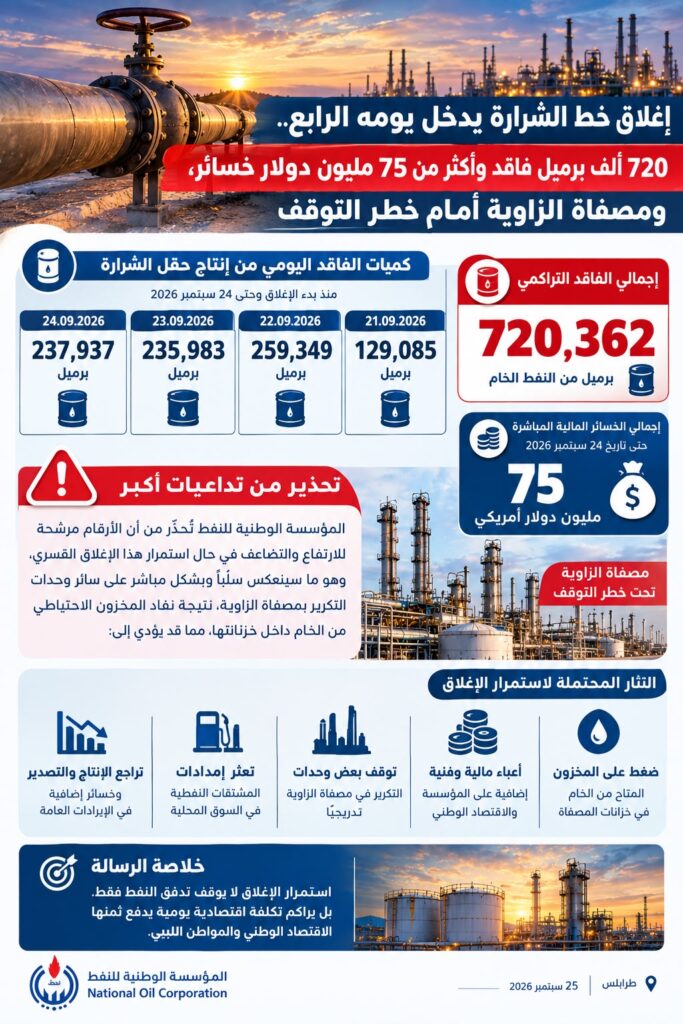
“الشلوي”: إغلاق خط الشرارة يدخل يومه الرابع.. 720 ألف برميل فاقد وأكثر من 75 مليون دولار خسائر ومصفاة الزاوية أمام خطر التوقف

كشفت المؤسسة الوطنية للنفط في بيان لها اليوم الجمعة، عن أن خسائر إغلاق خط “الشرارة – الزاوية” خلال أربعة أيام فقط تجاوزت 75 مليون دولار، محذرة من احتمال توقف مصفاة الزاوية في حال استمرار الإغلاق. ولتسليط الضوء أكثر على ما جاء في هذا البيان ومخاطر الإغلاقات النفطية على الاقتصاد الوطني، تواصلت “تبادل” مع الخبير النفطي “عبدالمنصف الشلوي” الذي خصنا بهذا التصريح:

أرقام المؤسسة الوطنية للنفط المعلنة حتى 24 سبتمبر تكشف أن استمرار إغلاق خط نقل خام الشرارة إلى الزاوية لم يعد مجرد مشكلة تشغيلية محدودة، وإنما بدأ يتحول إلى خسارة مباشرة ومتزايدة على الاقتصاد الوطني.

فخلال أربعة أيام فقط، بلغ الفاقد التراكمي من إنتاج حقل الشرارة 720,362 برميلاً، وفق البيانات المعلنة، فيما تجاوزت الخسائر المالية المباشرة 75 مليون دولار.

واللافت أن الفاقد اليومي لم يستقر عند مستوى واحد، بل سجل في 21 سبتمبر نحو 129 ألف برميل، ثم ارتفع في 22 سبتمبر إلى أكثر من 259 ألف برميل، قبل أن يسجل نحو 236 ألف برميل في 23 سبتمبر و238 ألف برميل في 24 سبتمبر.

وهنا يجب النظر إلى المسألة من زاوية أوسع من مجرد قيمة النفط الخام المفقود.

خط الشرارة – الزاوية يمثل شرياناً مهماً لتغذية مصفاة الزاوية، وبالتالي فإن استمرار توقفه يهدد مخزون الخام المتاح للتكرير، وقد يقود، إذا طال أمد الإغلاق، إلى تراجع أو توقف بعض وحدات التكرير، بما ينعكس مباشرة على إمدادات المشتقات النفطية في السوق المحلية.

وهذا يعني أن الخسارة قد لا تتوقف عند 75 مليون دولار، لأن استمرار الإغلاق يفتح الباب أمام خسائر إضافية مرتبطة بالإنتاج والتصدير والتكرير، فضلاً عن تكاليف توفير البدائل والمحافظة على استقرار إمدادات الوقود.

ومن الناحية الاقتصادية، كل يوم إضافي من الإغلاق يعني خسارة جديدة في مورد يمثل أساس الإيرادات العامة للدولة، وفي الوقت نفسه يزيد الضغط على المؤسسة الوطنية للنفط وعلى منظومة توفير المشتقات النفطية.

لذلك، فإن التعامل مع مثل هذه الإغلاقات يجب ألا يُنظر إليه باعتباره خلافاً فنياً أو تشغيلياً عابراً؛ بل باعتباره مسألة تمس الإنتاج الوطني، والإيرادات العامة، وأمن إمدادات الوقود، واستقرار الاقتصاد الليبي ككل.

والرسالة الأهم من هذه الأرقام هي أن استمرار الإغلاق لا يوقف تدفق النفط فقط، وإنما يراكم تكلفة اقتصادية يومية يدفع ثمنها الاقتصاد الوطني والمواطن الليبي.

المؤسسة الوطنية للنفط تحذر من “القوة القاهرة” عقب توقف الإنتاج في حقول الحمادة

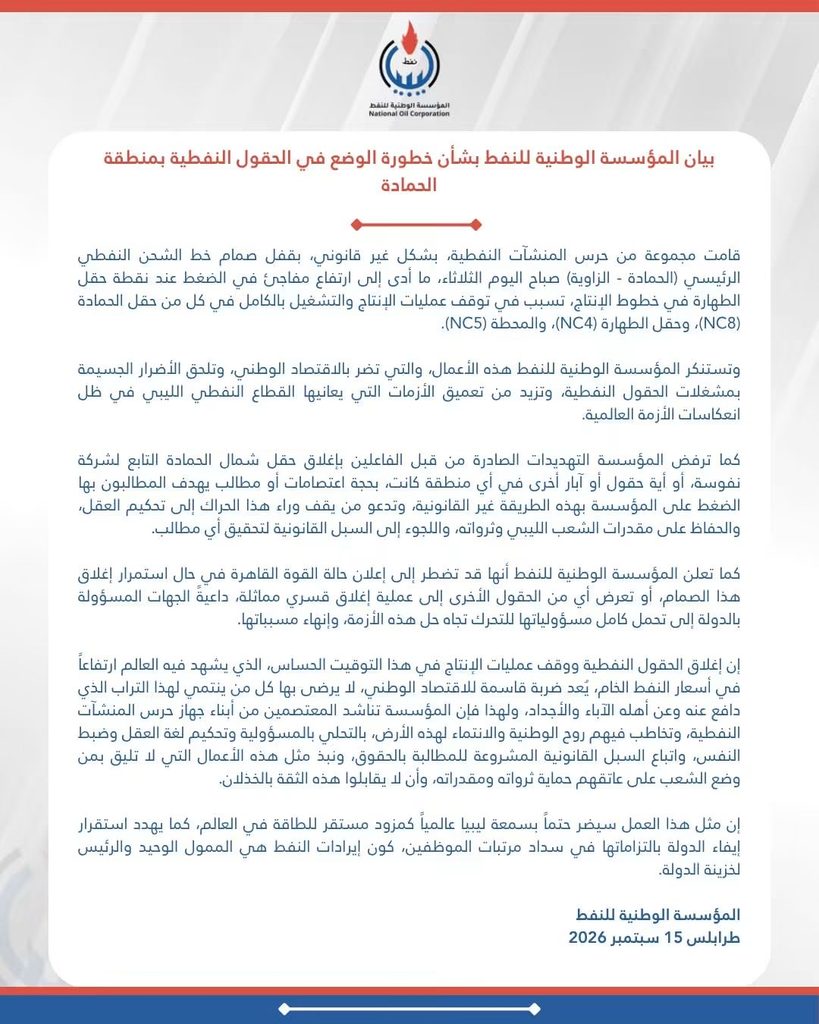
أعلنت المؤسسة الوطنية للنفط عن التوقف الكامل لعمليات الإنتاج والتشغيل في حقول الحمادة (NC8)، والطهارة (NC4)، والمحطة (NC5)، إثر إغلاق قسري وغير قانوني لصمام خط الشحن الرئيسي (الحمادة – الزاوية) من قبل مجموعة تابعة لجهاز حرس المنشآت النفطية صباح اليوم الثلاثاء، مشيرة إلى أن هذا الإجراء تسبب في ارتفاع مفاجئ في الضغط عند نقطة حقل الطهارة، مما ألحق أضراراً جسيمة بالمعدات والشبكة التشغيلية.

وحذرت المؤسسة من إمكانية التوجه لإعلان حالة “القوة القاهرة” في حال استمرار إغلاق الصمام أو امتداد التهديدات لإغلاق حقول أخرى مثل حقل “شمال الحمادة”. واستنكرت هذه الممارسات التي تُفقد البلاد فرص الاستفادة من ارتفاع أسعار النفط عالمياً، وتهدد سمعة ليبيا كمزود مستقر للطاقة، فضلاً عن تأثيرها المباشر على قدرة الخزينة العامة في إيفاء التزاماتها وسداد مرتبات الموظفين.

​واختتمت المؤسسة بيانها بدعوة الجهات المسؤولة بالدولة إلى التحرك العاجل لإنهاء الأزمة، مناشدة عناصر حرس المنشآت النفطية بضرورة تحكيم لغة العقل، والتحلي بالمسؤولية الوطنية، وسلوك الطرق القانونية المشروعة للمطالبة بحقوقهم بعيداً عن تعطيل مقدرات الشعب الليبي وثرواته.

“الشلوي”: هل انخفضت فعلاً إيرادات النفط في 2026؟ أم أن طريقة عرض الأرقام هي التي تغيّرت؟

كتب: د. عبد المنصف الشلوي – الخبير النفطي والاقتصادي

مع كامل الاحترام للدكتور “عطية الفيتوري”، أعتقد أن السؤال الذي طرحه حول انخفاض الإيرادات النفطية خلال الأشهر الثمانية الأولى من 2026 مقارنة بالفترة نفسها من 2025 سؤال مشروع ومهم، لكن الإجابة عليه تتطلب أولاً التأكد من أننا نقارن رقمين على أساس محاسبي واحد.

فالقول إن إيرادات النفط والأتاوات بلغت نحو 15.8 مليار دولار خلال يناير–أغسطس 2025 مقابل نحو 15.2 مليار دولار في الفترة نفسها من 2026 لا يعني بالضرورة أن الإيرادات النفطية انخفضت فعلاً.

المشكلة أن طريقة وصول الإيراد النفطي إلى مصرف ليبيا المركزي تغيّرت في 2026.

في 2025 كانت قيمة مبيعات النفط تُحوّل إلى حسابات الدولة، ثم تظهر تكلفة المحروقات لاحقاً كبند مستقل في استخدامات النقد الأجنبي. ويظهر ذلك بوضوح في بيان مصرف ليبيا المركزي للفترة يناير – أغسطس 2025، حيث بلغت إيرادات مبيعات النفط والأتاوات نحو 82.6 مليار دينار، بينما ظهر ضمن استخدامات النقد الأجنبي مبلغ يقارب 2.057 مليار دولار للمحروقات.

أما في 2026 فقد تغيرت آلية تمويل المحروقات؛ فقد أُوقف نظام المبادلة اعتباراً من 12 فبراير 2026، وأصبح تمويل المحروقات يتم من الإيرادات النفطية من خلال الاعتمادات المستندية، أي أن جزءاً من الإيراد النفطي يُستخدم لتغطية تكلفة المحروقات قبل أن يصل صافي الإيراد إلى مصرف ليبيا المركزي. وهذه ليست وجهة نظر تحليلية، وإنما وردت صراحة في تقرير ديوان المحاسبة عن الأشهر السبعة الأولى من 2026.

وهنا تصبح الأرقام أكثر وضوحاً.

خلال يناير – يوليو 2026 بلغت القيمة الإجمالية المسجلة للصادرات النفطية نحو 18.46 مليار دولار، بينما بلغ المحصل في المصرف الليبي الخارجي نحو 15.789 مليار دولار، ووصل إلى مصرف ليبيا المركزي نحو 11.16 مليار دولار. وفي المقابل بلغت تكلفة توريد المحروقات خلال الفترة نفسها نحو 6.122 مليار دولار.

أي أن هناك فرقاً كبيراً بين:

قيمة النفط المصدّر ← المبلغ المحصل ← المبلغ المحول إلى المركزي.

وهذه هي النقطة التي أعتقد أنها تفسر جانباً مهماً من الالتباس.

فلو نظرنا فقط إلى المبلغ الذي دخل حساب مصرف ليبيا المركزي، ثم قارناه برقم 2025، سنجد ظاهرياً أن الإيراد انخفض. لكن ذلك لا يعني أن قيمة النفط المباع انخفضت؛ بل يعني أن جزءاً من قيمة النفط لم يعد يمر بالطريقة المحاسبية نفسها إلى حساب المركزي، لأنه استُخدم مباشرة في تمويل المحروقات.

والدليل الأقوى أن تقرير ديوان المحاسبة نفسه يسجل خلال الأشهر السبعة الأولى من 2026 صادرات نفطية بقيمة 18.46 مليار دولار، وليس 11 أو 15 ملياراً. الرقم الأخير يتعلق بمراحل مختلفة من التحصيل والتحويل، وليس بالقيمة الإجمالية للصادرات.

لذلك أعتقد أن السؤال الأدق ليس:

(أين ذهبت بقية إيرادات النفط؟)

بل:

(ما هو المسار الكامل للدولار النفطي من لحظة تصدير النفط حتى تحصيل قيمته، ثم خصم تكلفة المحروقات، ثم تحويل صافي الإيراد إلى مصرف ليبيا المركزي؟)

وهذا السؤال الأخير هو الذي يحتاج إلى إجابة تفصيلية ومطابقة بين المؤسسة الوطنية للنفط، والمصرف الليبي الخارجي، ومصرف ليبيا المركزي، ووزارة المالية.

وهنا أيضاً يجب أن نكون منصفين: هذا لا يعني أن كل الفروقات قد تم تفسيرها بالكامل. فتقرير ديوان المحاسبة نفسه يبين وجود فارق بين 18.46 مليار دولار قيمة الصادرات و15.789 مليار دولار المحصلة، كما يبين تكلفة محروقات بلغت 6.122 مليار دولار. وهذه أرقام تستحق بالتأكيد مطابقة تفصيلية على أساس الاستحقاق والتحصيل والتحويل والتسوية.

لكنها في الوقت نفسه تجعل من الصعب القول إن ارتفاع أسعار النفط لم ينعكس على الإيرادات لمجرد أن الرقم الظاهر في بيان مصرف ليبيا المركزي أصبح أقل قليلاً من رقم 2025.

الخلاصة في رأيي:

المشكلة ليست بالضرورة في أن النفط حقق إيراداً أقل، وإنما في أننا نقارن أحياناً الإيراد الإجمالي في سنة، بصافي الإيراد المحول في سنة أخرى.

وعندما تتغير آلية تمويل المحروقات، يصبح هذا النوع من المقارنة مضللاً إذا لم نوحّد الأساس المحاسبي أولاً.

لذلك أتفق مع الدكتور عطية في أن هناك حاجة إلى إجابة صريحة وشفافة، لكن الإجابة التي أراها من الأرقام المتاحة حتى الآن هي أن «بقية الإيرادات» ليست بالضرورة إيرادات مفقودة؛ جزء منها أصبح يُستخدم في مسار مختلف لتمويل المحروقات قبل تحويل صافي العائد إلى المصرف المركزي.

والحكم النهائي لا ينبغي أن يكون بناءً على رقم واحد في جدول، وإنما على جدول مطابقة واحد يوضح:

قيمة الصادرات النفطية + المحصل فعلياً − تكلفة المحروقات − التسويات والالتزامات = صافي المبلغ المحول إلى مصرف ليبيا المركزي.

عندها فقط يمكن أن نجيب بدقة عن السؤال الحقيقي: كم كسبت ليبيا من نفطها فعلاً، وكم وصل إلى المصرف المركزي، وأين ذهب الفرق؟

وهذا، في تقديري، هو الطريق الأكثر مهنية لحسم الجدل بعيداً عن التفاؤل المبالغ فيه أو التشاؤم المبالغ فيه.

“الشلوي”: أرقام أغسطس تؤكد استقرار الإنتاج قرب 1.4 مليون برميل يومياً.. والإفصاح يحتاج أن يتطور إلى ميزان نفطي ومالي متكامل

قال الخبير النفطي والاقتصادي “عبدالمنصف الشلوي” إن بيان المؤسسة الوطنية للنفط عن شهر أغسطس 2026 يمثل استمراراً إيجابياً في منهج الإفصاح، لأنه يضع أمام الرأي العام صورة مترابطة نسبياً تبدأ من الإنتاج، مروراً بحصص الدولة والشركاء والتكرير والتصدير، وصولاً إلى الإيرادات المحصلة.

وأوضح أن إنتاج أغسطس بلغ 43.306 مليون برميل، أي بمتوسط يقارب 1.397 مليون برميل يومياً. ومن المهم عند المقارنة عدم الاكتفاء بإجمالي الكمية الشهرية؛ فإنتاج يونيو بلغ 41.867 مليون برميل، لكن يونيو ثلاثون يوماً، ولذلك كان متوسطه اليومي أيضاً قريباً جداً من 1.396 مليون برميل. بمعنى أن الرقم الأهم هنا هو استمرار قدرة القطاع على تثبيت الإنتاج حول مستوى 1.4 مليون برميل يومياً، مع تحسن واضح مقارنة بيوليو الذي سجل نحو 41.7 مليون برميل خلال 31 يوماً.

وأضاف أن حصة الدولة بلغت 31.586 مليون برميل، وحصة الشركاء 11.323 مليوناً، فيما جرى تصدير 27.642 مليون برميل من حصة الدولة، وتحويل نحو 3.476 ملايين برميل للتكرير و468 ألف برميل تقريباً لمحطات الكهرباء. وهذا يعني أن نحو 87.5% من حصة الدولة اتجهت إلى التصدير، مقابل 11% تقريباً للتكرير.

وأشار “الشلوي” إلى وجود فرق حسابي يقارب 397 ألف برميل بين إجمالي الإنتاج ومجموع حصتي الدولة والشركاء، وهو لا يعني بالضرورة وجود فاقد، فقد يرتبط بالتسويات التعاقدية أو المخزنية أو توقيت القياس والاستحقاق، إلا أن الأفضل مستقبلاً إظهاره في بند مستقل؛ وهي الملاحظة ذاتها التي سبق تسجيلها عند قراءة بيان يونيو، عندما كان الفرق أكبر وتجاوز مليون برميل.

وعلى الجانب المالي، بلغت المتحصلات المحالة للحساب السيادي 2.555 مليار دولار، مقابل نحو 2.26 مليار دولار في يوليو، أي ارتفاع يقارب 13%، لكن لا يصح حساب سعر بيع البرميل بقسمة هذا المبلغ على صادرات أغسطس، لأن الإنتاج والشحن والتحصيل لا تحدث بالضرورة في الشهر نفسه، وهو ما توضحه أيضاً إشارة البيان إلى متوسط برنت لشهر يوليو وليس أغسطس. وسبق للمؤسسة نفسها أن أوضحت وجود فاصل زمني بين البيع والتحصيل.

وختم “الشلوي” قائلاً إن الشفافية لا تعني فقط نشر أرقام أكثر، بل ربط الأرقام ببعضها؛ والخطوة التالية التي أراها مهمة هي إظهار إجمالي المتحصلات، وقيمة اعتمادات توريد المحروقات المستقطعة، ثم صافي ما يحال فعلياً إلى مصرف ليبيا المركزي، حتى يصبح لدينا ميزان نفطي ومالي شهري كامل يمكن أن يبنى عليه النقاش الاقتصادي بعيداً عن التخمين والتجاذب.

“الوطنية للنفط” تنفي إنفاق 1.7 مليار دينار على “رفاهيات” وتؤكد إحالة ميزانيتها للرقابة

استنكرت المؤسسة الوطنية للنفط الأخبار المتداولة عبر منصات التواصل الاجتماعي حول صرف 1.7 مليار دينار على بنود وصفت بـ”الرفاهية”، مؤكدة أن المبالغ المصروفة تدخل ضمن الميزانية التشغيلية المعتمدة للدفعة الأولى لسنة 2026، البالغة ملياري دينار.

​وأوضحت المؤسسة، في بيان رسمي، أن أكثر من 55.3% من هذه المصروفات وُجّهت مباشرة لدعم عمليات الإنتاج وصيانة الآبار النفطية والمعدات لضمان استمرار التدفق النفطي. وأضافت أن البنود المثارة تتعلق بمتطلبات تشغيلية والتزامات قانونية حتمية شملت تدريب الكوادر الوطنية، والتأمين على الأصول، ومزايا العاملين في الحقول النائية.

​وأكدت المؤسسة التزامها الكامل ببروتوكولات الشفافية والإفصاح المالي، مشيرة إلى إحالة تقرير تفصيلي وشامل بكافة المصروفات إلى ديوان المحاسبة واللجنة الحكومية المكلفة بمتابعة تنفيذ الميزانية لمراجعته وفحصه. ودعت وسائل الإعلام إلى توخي الدقة واستقاء المعلومات من مصادرها الرسمية، محتفظة بحقها القانوني في حماية سمعة القطاع.

“الشلوي”: الإيرادات النفطية بين اختلاف الأرقام واختلاف التوقيت.. المطلوب تسوية لا سجال

كتب: عبد المنصف الشلوي – الخبير النفطي والاقتصادي

تابعت باهتمام ما نشرته صحيفة (صدى الاقتصادية) من تصريحات للسيد عبد الباسط الجبوع، مدير الإدارة العامة للرقابة على قطاعي الطاقة والشركات العامة بديوان المحاسبة، كما اطلعت على القراءة التحليلية التي قدمها الزميل الخبير محمد الشحاتي بشأن الاختلافات بين بيانات المؤسسة الوطنية للنفط وديوان المحاسبة ومصرف ليبيا المركزي…

وبحكم عملي في القطاع النفطي لما يقارب أربعة عقود، ومتابعتي للشأنين النفطي والاقتصادي، أعتقد أن القضية تستحق أن تُقرأ بهدوء بعيداً عن منطق الاتهام أو الدفاع، لأننا نتحدث في النهاية عن ثلاث مؤسسات وطنية لكل منها اختصاصها وزاوية نظرها وطريقة قيدها وعرضها للبيانات.

أول ما ينبغي توضيحه أن اختلاف الرقم لا يعني بالضرورة وجود تضارب حقيقي في الأصل. ففي الصناعة النفطية هناك فرق جوهري بين الإنتاج، والكميات المخصصة للشركاء، وحصة الدولة، والكميات المصدّرة، وقيمة الفواتير، والمبالغ المستحقة، والمبالغ المحصّلة فعلياً، ثم المبلغ الذي يصل في النهاية إلى مصرف ليبيا المركزي بعد التسويات والاستقطاعات. كما أن شهر الإنتاج ليس بالضرورة شهر التصدير، وشهر التصدير ليس دائماً شهر التحصيل…

وهنا تكمن، في تقديري، نسبة كبيرة من الإشكال الذي نراه اليوم.

فتقرير ديوان المحاسبة للفترة من يناير إلى يوليو 2026 يورد إنتاجاً بنحو 287.909 مليون برميل، في حين تشير بيانات المؤسسة المرفقة إلى نحو 287.450 مليون برميل؛ أي فارق يقارب 458.5 ألف برميل فقط، وهو نحو 0.16% من إجمالي الإنتاج. هذا فرق يستحق المطابقة والتفسير، لكنه من الناحية الكمية لا يبرر وحده الحديث عن فجوة جوهرية في منظومة الإنتاج…

أما الرقم الذي يحتاج فعلاً إلى تعريف واضح فهو ما يتعلق بـ (حصة الدولة الليبية) و (حصة المؤسسة الوطنية للنفط)، حيث يصل الفرق في الجدولين المرفقين إلى نحو 22 مليون برميل. وفي تقديري لا يجوز القفز مباشرة إلى تفسير هذا الفرق باعتباره نقصاً أو زيادة في كميات فعلية؛ فالأرجح أننا أمام اختلاف في التعريف والتصنيف المحاسبي والتعاقدي، وهو ما يستوجب أن تحدد كل جهة بدقة ماذا تقصد بمصطلحها.

وكذلك الحال في حصص الشركاء، حيث يبلغ الفرق التراكمي المرفق نحو 421 ألف برميل، بينما نجد في المقابل أن الفرق بين الرقمين الخاصين بالمبالغ المحصّلة أو المحوّلة عبر المصرف الليبي الخارجي لا يتجاوز نحو 466 ألف دولار من إجمالي يقارب 15.79 مليار دولار؛ أي فرق بالغ الضآلة نسبياً. وهذه النقطة مهمة لأنها توحي بأن جزءاً كبيراً من الخلاف الظاهر هو خلاف في التوقيت والتصنيف والتسويات أكثر منه خلافاً على أصل التدفقات المالية…

والتقرير المنسوب إلى ديوان المحاسبة يوضح هذه الحلقة بصورة أكبر؛ فإجمالي قيمة الصادرات خلال الأشهر السبعة بلغ نحو 18.46 مليار دولار، بينما بلغ المحصّل لدى المصرف الليبي الخارجي نحو 15.79 مليار دولار، والمحوّل إلى مصرف ليبيا المركزي نحو 11.16 مليار دولار، مع وجود تسويات ومستحقات والتزامات وتكاليف توريد محروقات. لذلك لا ينبغي وضع الأرقام الثلاثة في خانة واحدة والمقارنة بينها وكأنها تعبر عن المفهوم المالي نفسه…

وهنا أصل إلى تصريح السيد الجبوع بشأن تأجيل بعض المدفوعات بما سمح برفع المبالغ المحالة خلال بعض الأشهر إلى أكثر من ثلاثة مليارات دولار…

من الناحية المالية، هذا أمر يمكن فهمه باعتباره إدارة لتوقيت التدفقات النقدية، لكنه لا يعني أن الدولة خلقت إيراداً نفطياً إضافياً بقيمة المبالغ المؤجلة. فما لم يُدفع اليوم سيبقى التزاماً يجب دفعه غداً. ولهذا فإن ارتفاع التحويل في شهر وانخفاضه في شهر لاحق قد يكون في جزء منه مجرد انتقال للتدفق النقدي بين فترتين…

بل إن إجمالي قيمة الصادرات البالغ نحو 18.46 مليار دولار خلال سبعة أشهر يعادل متوسطاً حسابياً يقارب 2.64 مليار دولار شهرياً قبل التسويات، بينما المتوسط الحسابي للمبالغ المحصّلة لدى المصرف الليبي الخارجي يقارب 2.26 مليار دولار شهرياً. ولذلك فإن تجاوز ثلاثة مليارات في بعض الأشهر ممكن ومفهوم، خصوصاً مع ارتفاع الأسعار أو تراكم التحصيل، ولكنه لا ينبغي أن يُقدَّم منفرداً باعتباره المتوسط الهيكلي الثابت للإيراد الليبي…

وهنا أتفق مع جوهر الملاحظة الاقتصادية القائلة إن أي قرار بتأجيل التزامات ينبغي تقييمه على أساس التكلفة والعائد: ماذا استفاد الاقتصاد وسعر الصرف والسيولة في ذلك التوقيت؟ وفي المقابل، هل ترتبت فوائد أو غرامات أو تكاليف تمويل أو آثار على شروط التوريد والعلاقة مع الشركاء والموردين؟ لا يمكن الحكم على سلامة القرار اقتصادياً من أحد جانبيه فقط…

أما بخصوص الأسعار، فأتحفظ قليلاً على المقارنة المباشرة بين سعر برنت المنشور في بيانات المؤسسة ومتوسط أسعار الخامات الليبية الوارد في تقرير الديوان… فالأول مؤشر مرجعي عالمي، بينما الثاني إذا كان الوصف دقيقاً يُفترض أنه سعر تحقق فعلي لخامات ليبية متعددة، ومن ثم لا يصح تلقائياً اعتبار الفارق، ومنه فارق مارس الكبير، ((خصماً)) على الخام الليبي قبل معرفة طريقة الاحتساب، وتوقيت التسعير، وهل المتوسط مرجح بالكميات أم لا. لكن هذا تحديداً يؤكد الحاجة إلى تعريف المنهجية التي استخدمها الديوان.

كذلك فإن العبارة الواردة في التصريح عن مشاركة الديوان في تأجيل المدفوعات تحتاج، من وجهة نظري، إلى توضيح مؤسسي لا إلى اتهام: هل كان الديوان صاحب قرار، أم جهة رقابية مواكبة لترتيبات اتخذتها الجهات التنفيذية والمالية؟ فالرقابة يجب أن تبقى رقابة، وإدارة السياسة النقدية من اختصاص المصرف المركزي، وإدارة العمليات النفطية والتجارية من اختصاص المؤسسة وفق القوانين والترتيبات النافذة. وفي الوقت نفسه، سبق للمؤسسة أن أوضحت رسمياً في مارس أن بعض ترتيبات سداد المحروقات تمت بالتنسيق بين المركزي والديوان ووزارة المالية وبحضور مكتب النائب العام، وهو ما يؤكد أن الملف كان بالفعل عابراً لأكثر من مؤسسة…

ما أراه ضرورياً الآن ليس إصدار المزيد من البيانات المنفصلة، بل إصدار ((كشف تسوية موحد)) شهري أو ربع سنوي يضع في صفحة واحدة: الإنتاج، وحصة الدولة، وحصص الشركاء، والكميات المصدّرة، وقيمة الفواتير، والمبالغ المستحقة غير المحصّلة، والمبالغ المحصّلة فعلياً، وتكاليف المحروقات والتسويات، ثم صافي المبالغ المحولة إلى المركزي، مع تعريف واضح لكل بند وتاريخ القطع المحاسبي المستخدم…

ولست ممن يرون أن الشفافية تعني إلزام المؤسسة الوطنية للنفط بنشر كل تفصيل تجاري أو تعاقدي حساس، ولا أن المطلوب إصدار قوائم مالية كاملة كل أسبوع. بل إنني أرى أن ما قامت به المؤسسة خلال الفترة الأخيرة من توسيع نطاق الإفصاح الشهري يمثل خطوة إيجابية ينبغي تطويرها لا التقليل منها؛ لكن اكتمال الشفافية يحتاج أيضاً إلى قابلية الأرقام للمطابقة بين المؤسسة والمصرف المركزي وديوان المحاسبة…

ولا أرى في الاختلاف المهني بين هذه المؤسسات مشكلة في حد ذاته. المشكلة تبدأ فقط عندما يستخدم كل طرف تعريفاً مختلفاً للرقم نفسه دون بيان ذلك للرأي العام…

في النهاية، النفط هو المصدر الرئيسي للنقد الأجنبي في بلادنا، ولذلك فإن سلامة المعلومة النفطية ليست مسألة تخص المؤسسة وحدها، ولا المصرف المركزي وحده، ولا ديوان المحاسبة وحده؛ بل هي جزء من الأمن الاقتصادي للدولة…

ولهذا فإن ما نحتاجه اليوم ليس [مثلث برمودا]، ولا سجالاً بين المؤسسات، وإنما مثلث تكامل مؤسسي: مؤسسة تنتج وتسوّق وتفصح، ومصرف يدير التدفقات والسياسة النقدية، وديوان يراقب ويتحقق؛ على أن تلتقي أرقام الجميع في نهاية المطاف عند حقيقة مالية واحدة قابلة للفهم والمراجعة والتحقق…

وعندها فقط تتحول كثرة الأرقام من مصدر للالتباس إلى أداة حقيقية للشفافية والثقة.

“الشلوي”: ​قراءة تكنوقراطية في بيانات الاستهلاك المحلي

كتب: عبد المنصف الشلوي – الخبير النفطي والاقتصادي

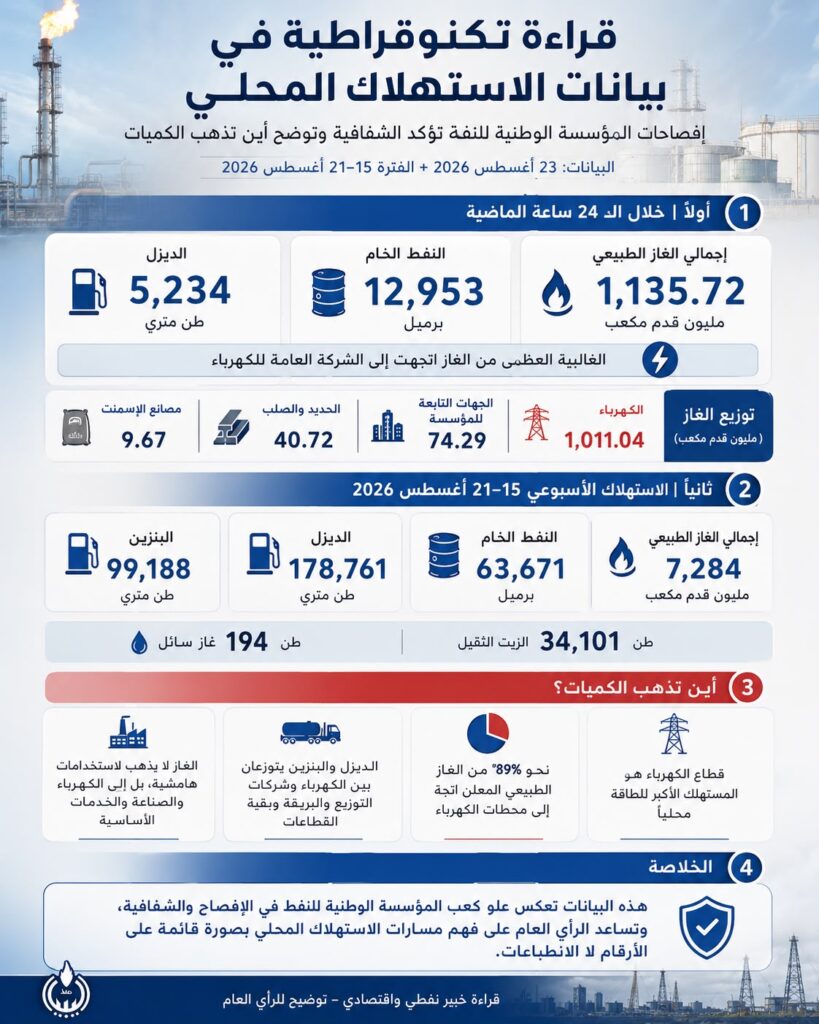
تكتسب البيانات اليومية والأسبوعية التي تنشرها المؤسسة الوطنية للنفط أهمية تتجاوز مجرد عرض أرقام الاستهلاك؛ لأنها تتيح للرأي العام لأول مرة بصورة منتظمة تتبّع جانب مهم من حركة الطاقة داخل السوق المحلية، ومعرفة أين تذهب كميات الغاز الطبيعي والنفط الخام والمنتجات النفطية. وأرى أن استمرار المؤسسة في هذا النمط من الإفصاح اليومي والأسبوعي يضعها في موقع متقدم من حيث الشفافية التشغيلية، خصوصاً أن الأرقام أصبحت تربط بين نوع الوقود والجهة أو القطاع المستفيد منه، وهو ما يساعد على بناء نقاش عام قائم على البيانات وليس على الانطباعات.

وبقراءة تقرير مسحوبات كبار المستهلكين خلال 24 ساعة الصادر بتاريخ 23 أغسطس 2026، بلغ إجمالي استهلاك الغاز الطبيعي 1,135.72 مليون قدم مكعب، استحوذت الشركة العامة للكهرباء منها على 1,011.04 مليون قدم مكعب، أي نحو 89% من إجمالي الغاز المبين في التقرير. وذهبت 74.29 مليون قدم مكعب إلى الجهات التابعة للمؤسسة الوطنية للنفط، و40.72 مليون قدم مكعب إلى مصانع الحديد والصلب، و9.67 مليون قدم مكعب إلى مصانع الإسمنت.

وهذا الرقم يوضح بصورة مباشرة أن الجزء الأكبر جداً من الغاز الطبيعي المحلي لا يذهب إلى استخدامات هامشية، وإنما إلى إنتاج الكهرباء؛ أي إن العلاقة بين قطاع النفط والغاز وقطاع الكهرباء علاقة تشغيلية مباشرة، وأي نقاش حول الغاز المحلي يجب أن يأخذ في الاعتبار أن قرابة تسعة أعشار الكميات الواردة في هذا الإفصاح اليومي كانت موجهة لمحطات الكهرباء.

ويظهر التقرير اليومي كذلك استهلاك 12,953 برميلاً من النفط الخام و5,234 طناً مترياً من الديزل لدى الشركة العامة للكهرباء. وهذه نقطة مهمة للرأي العام، لأن توليد الكهرباء في ليبيا لا يعتمد على الغاز وحده، بل تضطر بعض الوحدات والمحطات إلى استخدام الخام أو الوقود السائل بحسب جاهزية المحطات والشبكات وتوافر إمدادات الغاز.

أما التقرير الأسبوعي للفترة من 15 إلى 21 أغسطس 2026 فيعطي صورة أوسع للسوق. فقد سجل إجمالي الغاز الطبيعي المعلن 7,284 مليون قدم مكعب خلال أسبوع، أي بمتوسط يقارب 1.04 مليار قدم مكعب يومياً. وكانت حصة محطات الكهرباء وحدها 6,506 ملايين قدم مكعب، بما يعادل نحو 89.3% من الإجمالي المعلن، وهو ما يؤكد النمط نفسه الذي يظهره التقرير اليومي.

​كما استهلكت محطات الكهرباء خلال الأسبوع 63,671 برميلاً من النفط الخام، بمتوسط يقارب 9,096 برميلاً يومياً، إضافة إلى 117,169 طناً من الديزل و31,047 طناً من الزيت الثقيل. وهذا يبين حجم ما يستوعبه قطاع الكهرباء من موارد هيدروكربونية، ويضع أمام المواطن صورة أوضح عن أحد أهم مسارات الاستهلاك المحلي للطاقة.

وعلى مستوى السوق الأوسع، بلغ توزيع وقود البنزين 99,188 طناً مترياً خلال الأسبوع؛ منها 84,149 طناً عبر شركات التوزيع و13,437 طناً مسجلة ضمن شركة البريقة و1,602 طن لباقي القطاعات. كما بلغ إجمالي الديزل 178,761 طناً؛ استحوذت محطات الكهرباء على نحو 65.6% منه، بينما توزعت بقية الكميات بين شركات التوزيع والبريقة ومحطات التحلية والقطاعات الأخرى. وبلغ الزيت الثقيل 34,101 طن، ذهب أكثر من 91% منه إلى الكهرباء، إضافة إلى كميات لمحطات التحلية ومصانع الإسمنت.

ومن المهم فنياً عدم إجراء مقارنة حسابية مباشرة بين رقم الديزل في تقرير الـ24 ساعة وإجمالي الديزل في التقرير الأسبوعي؛ لأن التقرير الأول يتناول مسحوبات كبار المستهلكين، بينما التقرير الأسبوعي أوسع نطاقاً ويشمل كذلك الكميات الموزعة في السوق عبر شركات التوزيع والبريقة وبقية القطاعات. اختلاف نطاق القياس هنا جوهري حتى لا تُقرأ الأرقام بصورة غير صحيحة.

وللدقة أيضاً، توجد ملاحظة حسابية محدودة في جدول الغاز الأسبوعي؛ إذ إن جمع البنود التفصيلية الظاهرة يعطي نحو 7,278.3 مليون قدم مكعب مقابل إجمالي منشور قدره 7,284 مليون قدم مكعب، بفارق يقارب 5.7 مليون قدم مكعب فقط، أي أقل من عُشر الواحد في المئة. وقد يكون ذلك ناجماً عن التقريب أو عن بند تفصيلي لم يظهر في الجدول، ومن المفيد توضيحه في الإفصاحات اللاحقة. الإشارة إلى مثل هذه الفروقات لا تنتقص من قيمة الإفصاح، بل هي في صميم ثقافة الشفافية والمراجعة المهنية.

الخلاصة التي أرى ضرورة أن تصل إلى الرأي العام هي أن هذه الأرقام تجيب تدريجياً عن السؤال المتكرر: أين تذهب كميات النفط والغاز والمحروقات داخل ليبيا؟ والبيانات المنشورة تبين أن جزءاً بالغ الأهمية يذهب إلى توليد الكهرباء، ثم إلى السوق المحلية عبر قنوات التوزيع، وإلى الصناعة والتحلية والقطاعات الاقتصادية الأخرى.

والخطوة التي أتمنى استمرارها وتطويرها هي تحويل هذه الإفصاحات اليومية والأسبوعية إلى سلسلة زمنية تراكمية شهرية تسمح بالمقارنة بين الإنتاج المحلي والاستيراد والتوزيع والاستهلاك النهائي، مع توحيد الوحدات وإضافة نسب التغير. عندها لا تكون الشفافية مجرد نشر أرقام، وإنما تصبح أداة حقيقية للرقابة والتحليل وصناعة القرار وتنوير المواطن، وهذا في تقديري هو الاتجاه الصحيح الذي ينبغي دعمه والبناء عليه.

​”الشلوي”: الديزل في ليبيا.. أزمة نقص أم أزمة وصول وتوزيع؟

كتب: د. عبد المنصف الشلوي- الخبير النفطي والاقتصادي

بين شح السوق الدولية، وضغوط الكهرباء، وتحديات وصول الوقود إلى المواطن

من أكثر الأسئلة التي تتردد اليوم في ليبيا، سواء لدى المواطن أو النخب الاقتصادية والمتابعين لقطاع الطاقة: لماذا الديزل تحديداً أصبح أقل توافراً من بقية المحروقات، ولماذا وصل سعره في بعض فترات السوق غير الرسمية إلى أكثر من خمسة دنانير للتر وأكثر من ذلك في بعض الأحيان، في حين أن سعره الرسمي لا يزال في حدود 0.150 دينار؟ وهل المشكلة ليبية داخلية، أم أن وراءها أزمة أوسع في سوق الديزل العالمية؟

في تقديري، الإجابة المهنية لا يمكن اختزالها في سبب واحد؛ لأننا أمام أزمة مركبة تجمع بين ضيق السوق الدولية للديزل من جهة، وارتفاع الطلب المحلي – وخاصة من قطاع الكهرباء – ومنظومة التوزيع والرقابة داخل ليبيا من جهة أخرى.

والأهم أن قراءة الأرقام المنشورة لا تدعم، في رأيي، اختزال المشكلة في أن المؤسسة الوطنية للنفط أو شركة البريقة لتسويق النفط لم تقوما بتوفير الكميات المطلوبة…

فوفق بيانات المؤسسة الوطنية للنفط عن شهر يوليو 2026، بلغت كميات الديزل المستلمة من المصادر المحلية والخارجية 625,429 طناً مترياً، منها 512,014 طناً من الخارج، مقابل نحو 113,415 طناً من المصادر المحلية… وهذا يعني أن قرابة 82% من الديزل الذي استلمته ليبيا خلال الشهر جاء من السوق الخارجية. أما الكميات الموزعة فعلياً خلال يوليو فقد بلغت 646,899 طناً مترياً، وهو رقم يفوق المستلم خلال الشهر نتيجة الاستفادة كذلك من الأرصدة المتاحة بالمستودعات.

هذه الأرقام مهمة جداً؛ لأنها تخبرنا أولاً بأن المؤسسة والبريقة تعملان في سوق تعتمد فيها ليبيا بدرجة كبيرة على الاستيراد، وثانياً بأن هناك بالفعل كميات كبيرة يتم استلامها ومناولتها وضخها إلى السوق المحلية…
​وهنا تحديداً أرى ضرورة وضع الأزمة الليبية في سياقها الدولي؛ لأن السوق العالمية للديزل في صيف 2026 ليست سوقاً طبيعية أو مريحة للمشترين…

الديزل عالمياً.. المال وحده لم يعد كافياً
​من المهم أن يدرك الرأي العام أن العالم لا يعاني اليوم بالضرورة من نقص الخام النفطي بالمعنى نفسه الذي يعاني فيه من ضيق بعض المنتجات المكررة، وعلى رأسها الديزل والمقطرات الوسطى…

فوكالة الطاقة الدولية تشير إلى أن أسواق الديزل ووقود الطائرات أصبحت أكثر عرضة للاضطرابات، نتيجة تراجع طاقات التكرير وتضرر التدفقات من الشرق الأوسط وروسيا، كما أن قرابة ثلاثة ملايين برميل يومياً من طاقات التكرير في منطقة الخليج تأثرت بفعل الصراع واضطرابات التصدير، في وقت أدت فيه الهجمات الأوكرانية على البنية النفطية الروسية إلى خفض تشغيل المصافي الروسية وصادرات المنتجات المكررة.

وروسيا هنا عامل مهم جداً… فقد أدت الضربات المتكررة على مصافيها إلى تعطلات غير مخطط لها وتراجع واضح في إنتاج وتصدير المنتجات النفطية. وتشير بيانات رويترز إلى أن صادرات المنتجات النفطية الروسية المنقولة بحراً انخفضت في يوليو بنحو 33% مقارنة بيونيو، وأكثر من 50% مقارنة بيوليو من العام السابق، بالتوازي مع إجراءات روسية للحد من صادرات الوقود لحماية سوقها المحلية…

ووصل الأمر إلى إغلاق بعض المصافي المتضررة لفترات طويلة؛ فمصفاة أورسك، التي تبلغ طاقتها نحو ستة ملايين طن سنوياً وتنتج الديزل والبنزين ووقود الطائرات، تعرضت لضربة أدت إلى توقفها الكامل، مع تقديرات بأن عمليات الإصلاح قد تحتاج عدة أشهر…

كما أن الأزمة لا تقتصر على روسيا… فاضطرابات الشرق الأوسط والممرات البحرية قللت من مرونة تجارة المنتجات المكررة، بينما أصبحت الولايات المتحدة والهند من أهم الموردين البدلاء الذين يتنافس عليهم عدد متزايد من المشترين. وأظهرت تقارير حديثة أن المشترين العالميين يتجهون بكثافة نحو المصافي الأميركية والهندية لتعويض النقص القادم من روسيا والشرق الأوسط…
​ولهذا فإن العبارة المتداولة بين بعض المتعاملين في أسواق الطاقة، ومفادها: «قد تملك الأموال ولا تستطيع الحصول بسهولة على كمية الديزل التي تريدها» ليست بعيدة عن الواقع، شريطة فهمها مهنياً…

ليس المقصود أن الديزل غير موجود نهائياً، وإنما أن المشتري قد لا يستطيع الجمع بسهولة وفي الوقت نفسه بين الكمية المطلوبة، والمواصفة الفنية المطلوبة، وميناء التحميل، وموعد التسليم، والسعر المقبول…

وفي أسواق المنتجات النفطية، التوقيت في حد ذاته سلعة؛ قد تجد الشحنة ولكن بعد أسبوعين، أو تجدها من منشأ أبعد وبكلفة نقل أعلى، أو تجد جزءاً من الكمية وليس كاملها، أو تضطر إلى دفع علاوة سعرية إضافية حتى يتنازل بائع عن شحنته لصالحك…

وهذا يعني ببساطة أن ليبيا اليوم لا تتسوق للديزل في سوق عالمية فائضة بالبراميل، وإنما تنافس دولاً وشركات ومرافق كهرباء ونقل وصناعة على منتج أصبح أكثر ندرة وأعلى كلفة…

ومن هذه الزاوية، أرى أنه من الإنصاف أن نسجل للمؤسسة الوطنية للنفط وشركة البريقة أنهما استطاعتا خلال يوليو وحده تأمين أكثر من 625 ألف طن من الديزل، غالبيتها من الخارج، في ظرف دولي شديد الصعوبة…
​وهذا ليس دفاعاً دعائياً عن جهة أو أشخاص، وإنما قراءة للرقم في سياقه التجاري الصحيح…

لكن أين يذهب الديزل بعد وصوله؟

وجود العامل الدولي لا يعفي المنظومة الداخلية من الأسئلة، بل يجعلها أكثر أهمية…

فمن أصل 646,899 طناً من الديزل تم توزيعها خلال يوليو، حصلت محطات توليد الكهرباء وحدها على 405,311 طناً، أي ما يقارب 63% من إجمالي الديزل الموزع خلال الشهر. كما حصلت محطات الكهرباء على كميات إضافية من زيت الوقود الثقيل…
​وهذا الرقم يفسر جزءاً كبيراً من خصوصية أزمة الديزل مقارنة بالبنزين…

فالديزل في ليبيا لا يذهب فقط إلى السيارات والشاحنات، بل يمثل وقوداً استراتيجياً لمحطات الكهرباء، والنقل الثقيل، والمصانع، والزراعة، ومحطات التحلية والأنشطة الخدمية المختلفة…

وحين تنخفض كميات الغاز الطبيعي المتاحة لمحطات الكهرباء أو تحدث اختناقات في منظومة الغاز، فإن محطات قادرة على التشغيل بالوقود المزدوج تنتقل بدرجات مختلفة إلى الديزل أو الوقود السائل، فتظهر فجأة كتلة طلب هائلة يمكن أن تستوعب مئات آلاف الأطنان…
​ومن هنا فإن ملف الديزل وملف الغاز وملف الكهرباء مترابطة أكثر مما يعتقد البعض…

كل كمية إضافية من الغاز يمكن إيصالها بانتظام إلى محطات الكهرباء المؤهلة لاستخدامه تعني تخفيفاً للطلب على الديزل، وبالتالي إتاحة كمية أكبر للنقل والزراعة والصناعة وللمواطن…

المؤسسة والبريقة… أين تبدأ مسؤوليتهما وأين تنتهي؟

من الضروري هنا الفصل بين المراحل المختلفة لسلسلة الإمداد.
​المؤسسة الوطنية للنفط تعمل على تأمين الإمدادات ضمن منظومة القطاع، بينما تضطلع شركة البريقة بعمليات استلام المحروقات وتخزينها ومناولتها وإمداد السوق عبر المستودعات ومنظومة التوزيع المعتمدة. وتؤكد بيانات البريقة نفسها استمرار ضخ كميات كبيرة من الوقود من مستودعاتها في مختلف المناطق…
​ولذلك فإن القول ببساطة إن «الديزل غير موجود لأن المؤسسة أو البريقة لم توفراه» لا ينسجم مع الأرقام المنشورة.

لدينا مئات آلاف الأطنان يتم استلامها، ولدينا كميات ضخمة تخرج من المستودعات، ومن ثم يجب أن يمتد السؤال إلى كامل السلسلة:
​من استلم الكمية؟
​ولمن صُرفت؟
​وما الكمية التي وصلت إلى شركات التوزيع؟
​وما الذي وصل فعلياً إلى المحطات؟
​وما حجم الطلب الحقيقي لكل منطقة؟
​وهل توجد أنماط استهلاك غير طبيعية أو تسرب أو تخزين أو مضاربة أو تهريب؟

وهنا تظهر واحدة من أكبر المشكلات الاقتصادية في منظومة الوقود الليبية: الفارق الهائل بين السعر الرسمي والسعر الموازي…
​فعندما يكون السعر الرسمي للديزل 0.150 دينار للتر، بينما تجاوز سعره في السوق غير الرسمية خمسة دنانير خلال أغسطس، فنحن أمام فارق يتجاوز 33 ضعفاً…

ومثل هذا الفارق لا يمكن النظر إليه باعتباره مجرد فرق سعر؛ بل هو حافز اقتصادي شديد القوة للتسرب والمضاربة والتخزين وإعادة البيع خارج القنوات الرسمية…

وهذا لا يعني اتهام جهة بعينها، ولكن أي اقتصادي أو مختص بسلاسل الإمداد يعرف أن السلعة التي يمكن شراؤها بسعر رمزي وبيعها بعشرات أضعاف ذلك السعر ستظل معرضة للاختلال ما لم تكن هناك منظومة تتبع ورقابة دقيقة جداً…

ماذا يعني اجتماع رئيس الحكومة ورئيس المؤسسة؟
​من هذه الزاوية تكتسب نتائج الاجتماع الذي عقد في 19 أغسطس 2026 بين رئيس الحكومة ورئيس مجلس إدارة المؤسسة الوطنية للنفط أهمية عملية، وليس مجرد أهمية إعلامية…

فالاجتماع تناول إمدادات الغاز والوقود السائل لمحطات الكهرباء، واحتياجات الشبكة، وتدفقات المحروقات إلى السوق، وانتهى إلى التوجيه بتشكيل غرفة تنسيق مشتركة للمتابعة اليومية ومعالجة أي اختناقات في الإمداد. كما أكد رئيس المؤسسة استمرار عمليات التوريد والتوزيع…

وفي رأيي، جدوى هذه الغرفة ستتوقف بالكامل على نوع البيانات التي ستعمل بها…
​إذا أصبحت مجرد إطار للاجتماعات وتبادل المراسلات فلن يتغير الكثير…

أما إذا تحولت إلى غرفة عمليات حقيقية للأرقام، تراقب يومياً ما يصل إلى الموانئ، وما يتم تفريغه، وأرصدة كل مستودع، والكميات الخارجة منه، وما تستلمه شركات التوزيع، وما يصل إلى كل محطة، واستهلاك محطات الكهرباء وكبار المستهلكين، فإنها يمكن أن تكون أداة فعالة للغاية لكشف موضع الاختناق في وقت مبكر.
​وأعتقد أن هذا هو المسار الأكثر جدوى: ليس البحث عن جهة نلقي عليها اللوم، بل تحديد مكان اللتر منذ دخوله البلاد وحتى وصوله إلى المستهلك النهائي.

هل ستنتهي المشكلة قريباً؟
​بالنسبة للمواطن، أرى أن هناك فرقاً بين الأزمة المحلية وضيق السوق الدولية.

محلياً، يمكن أن يحدث انفراج ملحوظ متى استمرت الشحنات في الوصول، وتحسنت إدارة المخزون، وانتظم التوزيع، وتم ضبط الاختناقات والتسربات…

أما دولياً، فلا أرى مؤشرات كافية تسمح بالقول إن سوق الديزل ستعود سريعاً إلى أوضاعها الطبيعية… الهجمات على المصافي الروسية مستمرة، والقيود الروسية على صادرات الوقود قائمة، وطاقة التكرير في بعض مناطق الشرق الأوسط ما زالت متأثرة، كما أن المخزونات العالمية للديزل والمقطرات الوسطى منخفضة نسبياً…

ولذلك قد تبقى ليبيا أمام سوق استيراد صعبة ومرتفعة الكلفة خلال الأشهر المقبلة، حتى لو تحسنت الأوضاع الداخلية…
​وهذا يجعل من الخطأ معالجة المشكلة بمنطق: «اطلبوا من المؤسسة شراء مزيد من الديزل وانتهى الأمر»…

فالمعالجة الأعمق تحتاج بالتوازي إلى زيادة إمدادات الغاز لمحطات الكهرباء كلما أمكن، ورفع كفاءة المصافي المحلية، والمحافظة على مخزون استراتيجي مناسب، وتحسين جدولة الشحنات، وربط المستودعات والتوزيع بمنظومة تتبع دقيقة، وتشديد الرقابة على التسرب والتهريب، إلى جانب معالجة منظومة الدعم نفسها على نحو مدروس يحمي المواطن ولا يخلق صدمات اجتماعية…

الخلاصة
​أعتقد أن من واجبنا أن نكون منصفين تجاه المواطن وتجاه مؤسسات القطاع في الوقت نفسه…
​نعم، المواطن يعاني من صعوبة الحصول على الديزل، وهذه مشكلة حقيقية لا يجوز التقليل منها…

لكن في المقابل، الأرقام لا تقول إن المؤسسة الوطنية للنفط وشركة البريقة توقفتا عن القيام بواجبهما في توفير وإمداد السوق بالوقود… بل تبين أن أكثر من 625 ألف طن من الديزل استُلمت خلال شهر واحد، وأن ما يقارب 82% منها تم تأمينه من الخارج في واحدة من أصعب فترات سوق الديزل العالمية…

ولهذا فإن الدفاع الموضوعي عن المؤسسة والبريقة لا يحتاج إلى عبارات إنشائية، بل إلى عرض هذه الحقائق للرأي العام…
​المشكلة اليوم أكبر من ناقلة وقود وأكبر من مستودع، وهي تقع في نقطة التقاء السوق الدولية، والكهرباء والغاز، والتوزيع الداخلي، والدعم، والرقابة، والتهريب، وإدارة الطلب…
​والسؤال الذي أراه أكثر فائدة للدولة والمواطن ليس:
​(لماذا لم توفر المؤسسة الديزل؟)

بل:
​«إذا كانت هذه الكميات الكبيرة يتم تأمينها واستلامها وتوزيعها، فكيف نضمن أن يصل كل لتر منها إلى المكان المخصص له، وفي الوقت المناسب، وبالسعر الرسمي؟»
​عندما نستطيع الإجابة عن هذا السؤال بالأرقام اليومية، وليس بالانطباعات، نكون قد بدأنا فعلاً في معالجة أزمة الديزل من جذورها.

“الشلوي” لـ”تبادل”: استثمارات النفط ليست إنفاقًا عامًا بل بناء للمستقبل

قال رئيس مجلس إدارة المؤسسة الوطنية للنفط “مسعود سليمان” في تصريح لصحيفة “فاينانشال تايمز” البريطانية إن ليبيا تمتلك موارد كبيرة غير مستغلة وتحتاج إلى استثمارات تتراوح ما بين 30 إلى 40 مليار دولار لتطوير موارد النفط والغاز في البلاد.

ولتوضيح المغزى الحقيقي من هذه التصريحات وخطط المؤسسة الوطنية للنفط لتبني برنامج استثماري يمتد لسنوات وأهمية دعم قطاع النفط والغاز لمضاعفة الإنتاج، تواصلنا مع الخبير النفطي والاقتصادي “عبد المنصف الشلوي” والذي أدلى لنا مشكورًا بهذا التصريح:

في تقديري، إن الحديث عن حاجة قطاع النفط والغاز الليبي إلى استثمارات تتراوح بين 30 و40 مليار دولار ينبغي قراءته في سياقه الفني والاقتصادي الصحيح، لا باعتباره رقمًا مبالغًا فيه أو مبلغًا مطلوبًا من الخزانة العامة دفعة واحدة.

الحديث يدور عن برنامج استثماري متعدد السنوات لقطاع تبلغ قدرته الحالية نحو 1.4 مليون برميل يوميًا ويستهدف الوصول إلى قرابة مليوني برميل يوميًا بحلول 2030، أي إضافة طاقة إنتاجية تقارب 600 ألف برميل يوميًا، بالتوازي مع المحافظة على الإنتاج القائم وتعويض التناقص الطبيعي للحقول.

من الناحية الفنية، الوصول إلى هذه المستهدفات لا يتحقق بمجرد حفر آبار جديدة، بل يحتاج إلى تطوير الاكتشافات غير المستغلة وإعادة تأهيل الحقول والمنشآت وصيانة شبكات الأنابيب والموانئ ودعم ضغط المكامن وتطوير مشروعات الغاز والبنية التحتية المصاحبة.

وقد أُشير إلى وجود أكثر من 60 حقلاً نفطيًا وغازيًا مكتشفًا لم يدخل مرحلة التطوير بعد، وهو ما يوضح حجم الفرصة الاستثمارية، وفي الوقت نفسه حجم التمويل المطلوب لتحويل الاحتياطيات الموجودة تحت الأرض إلى إنتاج فعلي وإيرادات للدولة.

من الناحية الاقتصادية، يجب أن نميز بين الإنفاق الاستهلاكي والاستثمار في أصلٍ منتج؛ فالأموال التي تُوجَّه بكفاءة إلى زيادة واستدامة إنتاج النفط والغاز يمكن أن تولد تدفقات مالية ونقدًا أجنبيًا وفرص عمل ونشاطًا اقتصاديًا على مدى سنوات؛ لذلك فإن تمويل القطاع المنتج للثروة لا ينبغي النظر إليه بالمنطق نفسه الذي ننظر به إلى بقية أوجه الإنفاق العام، بل إن صندوق النقد الدولي أكد أن الاستثمار المنتج في القطاع النفطي ضروري حتى للمحافظة على مستويات الإنتاج الحالية، مع ضرورة أن يتم ذلك ضمن خطة استثمارية متعددة السنوات واضحة وشفافة وخاضعة للرقابة.

في المقابل، فإن الأهم من حجم الرقم نفسه هو كيفية تعبئة هذه الاستثمارات وإدارتها؛ من خلال مشاركة أكبر لرؤوس أموال الشركاء وتحسين النماذج التعاقدية وجذب الشركات الدولية، إلى جانب تمويل المؤسسة وشركاتها للمشروعات ذات الأولوية وبما يضمن أفضل عائد اقتصادي للدولة ويحافظ على السيادة على الموارد، وهذا التوجه يمكن أن يخفف العبء المباشر على المالية العامة ويسرع تنفيذ المشروعات المتأخرة.

من هنا أرى أن الرسالة الأهم للرأي العام هي أن دعم قطاع النفط والغاز ليس دعمًا لمؤسسة أو لأشخاص، وإنما هو دعم للمورد الاقتصادي الرئيسي للدولة الليبية. المطلوب أن نتيح لهذا القطاع القدرة على الاستثمار والتطوير، وفي الوقت نفسه نطالبه بأعلى درجات الشفافية والحوكمة والكفاءة؛ لأن المحافظة على الثروة شيء وتحويلها إلى طاقة إنتاجية مستدامة وقيمة اقتصادية للأجيال القادمة شيء آخر، وهذا بالضبط هو التحدي الذي ينبغي أن تنصب عليه الأولويات الوطنية.