الوسم: الاقتصاد الليبي

“تيتيه” تُحذّر من ضغوط متزايدة على اقتصاد ليبيا وتدعو إلى اتخاذ إجراءات ملموسة لحماية الموارد العامة

حذّرت الممثلة الخاصة للأمين العام للأمم المتحدة “هانا تيتيه” من الضغوط الاقتصادية المتزايدة التي تواجهها ليبيا، متمثلة في ارتفاع الإنفاق العام، وتراجع قيمة الدينار، وانخفاض القدرة الشرائية للمواطنين، وذلك رغم ملاءمة أسعار الطاقة خلال عام 2026.

وأوضحت “تيتيه” خلال كلمتها الافتتاحية في الاجتماع الموسع لمجموعة العمل الاقتصادية المنبثقة عن عملية برلين في طرابلس، أن ضعف الحوكمة الاقتصادية والتدخلات السياسية في المؤسسات السيادية، إلى جانب الأنشطة غير المشروعة كتهريب الوقود وغسل الأموال، لا تزال تحوّل وجهة مليارات الدولارات بعيداً عن مصلحة الشعب الليبي وتقوّض استقراره المالي.

وشددت المبعوثة الأممية على الترابط الوثيق بين الحوكمة الاقتصادية والعملية السياسية في البلاد، داعية إلى اتخاذ إجراءات ملموسة ومنسقة لتعزيز المساءلة المؤسسية، وحماية الموارد العامة، وضمان توظيف الثروة الوطنية بما يعود بالنفع على جميع الليبيين.

“حسني بي”: إلى النخب وأساتذة الاقتصاد المدافعين عن التسعير الإداري: كفانا تكراراً لأخطاء الماضي!

كتب: حسني بي – رجل أعمال ليبي

أولاً – أخطاء اقتصادية تتكرر منذ عام 1982:

منذ أكثر من أربعة عقود ونحن نكرر الأخطاء الاقتصادية ذاتها: توسع في الإنفاق العام يتجاوز الموارد المستدامة، وتمويل للعجز بخلق نقود جديدة، ثم محاولة معالجة النتائج بتثبيت سعر الصرف إدارياً، وكأن القرار الإداري يستطيع حماية قيمة الدينار وقوته الشرائية بمعزل عن التوازنات الاقتصادية.

ثانياً – الانقسام السياسي ليس التفسير الوحيد للأزمة:

كفانا تعليق جميع إخفاقاتنا الاقتصادية على الانقسام السياسي والمطالبة بتوحيد الحكومة باعتباره الحل! فقد عشنا من عام 1982 حتى عام 2021 في ظل حكومة واحدة في كل مرحلة، ومع ذلك شهدنا أزمات مالية ونقدية وتدهوراً في قيمة الدينار. إذن، المشكلة ليست في عدد الحكومات وحده، بل في السياسات المالية والنقدية التي تتبعها.

ثالثاً – اقتصاد ريعي وإيرادات دولارية مركزية:

نحن دولة يأتي نحو 93% من إيراداتها العامة من النفط والغاز المقوّمين بالدولار، وتدير هذا المورد مؤسسات مركزية واحدة. بينما يجري الإنفاق العام بالدينار، ويظل سعر الصرف حلقة الوصل بين الإيرادات والالتزامات. ولذلك فإن استقرار الدينار يتطلب التوازن بين حجم الإنفاق والموارد الحقيقية، وليس مجرد تحديد سعر إداري.

رابعاً – ستون مليار دينار من الريع المحتمل، لمن تذهب؟

أستغرب ممن يدافع عن بيع 20 مليار دولار سنوياً بسعر إداري يقل عن سعر السوق بثلاثة دنانير للدولار الواحد. فهذه السياسة تخلق، حسابياً، ريعاً محتملاً يبلغ 60 مليار دينار سنوياً، موزعاً على النحو التالي:

8 مليارات دولار للأغراض الشخصية، بفارق سعري يعادل 24 مليار دينار.

12 مليار دولار للاعتمادات وغيرها، بفارق سعري يعادل 36 مليار دينار.

وهذه أرقام توضيحية مشروطة بتحقق الكميات والفارق السعري المفترض، وليست تقديراً لأرباح محققة بالكامل. لكنها تكشف حجم الامتياز الذي تمنحه ازدواجية سعر الصرف لمن يستطيع الوصول إلى الدولار بالسعر الرسمي.

خامساً – لماذا ندافع عن توزيع الريع على المستفيدين بدلاً من الخزانة العامة؟

الأغرب أن بعض المدافعين عن التسعير الإداري يقبلون ضمناً بمنح هذا الفارق السعري لأفراد وشركات، سواء تحت بند الأغراض الشخصية أو الاعتمادات، بينما يعارضون حصول المصرف المركزي والخزانة العامة على المقابل بالدينار من خلال سياسة صرف أكثر واقعية وشفافية.

فهل من العدالة الاقتصادية أن يستفيد من هذا الريع من يستطيع الحصول على الدولار الرخيص، بينما يتحمل بقية المواطنين تكلفة الاختلالات؟

سادساً – الريع حق عام، وليس امتيازاً لفئة محدودة:

لماذا نرفض تحويل هذا الفارق من ريع خاص إلى إيراد عام يمكن استخدامه في تخفيض العجز، وتمويل التعويض النقدي العادل للمواطنين، وإصلاح منظومة الدعم؟

إن توجيه الموارد العامة إلى المواطنين وفق قواعد واضحة وعادلة أفضل من توزيع امتيازات سعرية غير متكافئة. لكن ذلك يتطلب أيضاً منع إعادة إنفاق الإيرادات الإضافية بصورة تضخمية، حتى لا نعيد إنتاج الاختلال نفسه.

سابعاً – السبب الجوهري للتضخم وتراجع الدينار:

المشكلة ليست في مجرد قرار تخفيض سعر الصرف أو تثبيته، وإنما في استمرار الإنفاق بما يتجاوز الموارد الحقيقية، وتمويل العجز بخلق نقود جديدة دون مقابل إنتاجي أو موارد مستدامة.

وهذا من أهم محركات التضخم والضغط على سعر الصرف في اقتصادنا الريعي، إلى جانب عوامل العرض وتكاليف الواردات. أما تثبيت السعر إدارياً دون معالجة الاختلال، فلا يلغي الضغوط الاقتصادية، بل قد ينقلها إلى السوق الموازية والاحتياطيات والقيود على الحصول على النقد الأجنبي.

الخلاصة الأولى – توحيد الحكومة لا يكفي:

توحيد الحكومة والمؤسسات مطلوب، لكنه ليس بديلاً عن توحيد المالية العامة، وضبط الإنفاق، ووقف التمويل النقدي للعجز، وإصلاح دعم الطاقة، وتوحيد سوق الصرف. فقد أثبتت تجاربنا أن حكومة واحدة تستطيع أيضاً اتباع سياسات مالية ونقدية غير مستدامة.

الخلاصة الثانية – لا تجعلوا تنويع الاقتصاد ذريعة لتأجيل الإصلاح:

تنويع الاقتصاد ضرورة استراتيجية لمعالجة البطالة، وزيادة الإنتاج والصادرات والإيرادات غير النفطية، وتحقيق الاستدامة. لكنه مشروع طويل الأجل، ولا يجوز تقديمه باعتباره شرطاً مسبقاً لمعالجة الاختلال المالي والنقدي القائم اليوم.

رسالتي الأخيرة إلى النخب وأساتذة الاقتصاد:

أقول لمن يعتقد أن القرار الإداري يستطيع إلزام الاقتصاد بنتائج تخالف حقائقه: كفانا دفاعاً عن الأرقام الإدارية، ولنبدأ الدفاع عن التوازن الاقتصادي والعدالة في توزيع الموارد.

قال لكم “حسني بي”: الحلول متوفرة الآن!

لا نحتاج إلى انتظار حكومة جديدة أو اكتمال تنويع الاقتصاد حتى نبدأ الإصلاح. نحتاج إلى قرارات فورية وشجاعة تضبط الإنفاق، وتوقف خلق النقود لتمويل العجز، وتحد من ريع ازدواجية سعر الصرف، وتعيد توجيه الموارد إلى عموم المواطنين.

فالقرار الإداري يستطيع تحديد السعر الرسمي للدولار، لكنه لا يستطيع إلزام السوق باحترامه إذا افتقد الاقتصاد شروط التوازن. 

“حسني بي”: إصلاح الاقتصاد الليبي يبدأ من جذور الخلل لا من أعراضه.. الأرقام أولاً بعيداً عن العواطف والشعبويات

كتب: رجل الأعمال “حسني بي”

الاقتصاد لا ينتظر القرار السياسي، ولا يخضع للرغبات أو القرارات الإدارية. تحكمه قواعد العرض والطلب، والإيرادات والإنفاق، والإنتاج والتمويل. ومهما اختلفنا حول دقة الأرقام، تبقى العبرة بالآليات والقواعد الاقتصادية، لا بالشعارات والشعبويات.

أولاً: لنتوقف عن معالجة الأعراض ونواجه الأسباب.

السرقات، والمضاربة، والفجوة بين سعري الصرف، وارتفاع الطلب على الدولار، والسوق الموازية، وتهريب المحروقات، جميعها أعراض واختلالات يغذيها النموذج الاقتصادي القائم. مكافحتها ضرورية، لكنها لن تعالج جذور الأزمة ما لم تتغير الحوافز التي تنتجها.

ثانياً: أين تُنفق أموال الليبيين؟

وفق تقديراتي، تجاوز الإنفاق العام الليبي خلال عام 2025 نحو 270 مليار دينار، موزعة على النحو التالي:

أوجه الإنفاقمليار دينار
المحروقات والطاقة108
المرتبات والأجور – الباب الأول76
النفقات التسييرية – الباب الثاني14
الدعم والنفقات الأخرى – الباب الرابع18
التنمية وما في حكمها، بما فيها الإنفاق الموازي54
الإجمالي270

هذه تقديرات تستوجب المطابقة مع الحسابات الفعلية، لكنها تكشف بوضوح حجم المشكلة وأولويات الإصلاح.

فالمحروقات وحدها تمثل 40% من الإنفاق، والمرتبات 28%، والتنمية وما في حكمها 20%. أي إن هذه البنود الثلاثة تستحوذ على نحو 88% من إجمالي الإنفاق العام.

فهل يعقل أن ننشغل بالمضاربين ونتجاهل بنية الإنفاق التي تولّد الطلب على الدولار وتموّل الاختلالات؟

ثالثاً: قوة الدينار لا تُقاس بحجم الاحتياطيات وحدها.

لا توجد علاقة مباشرة أو آلية تضمن قوة الدينار لمجرد امتلاك احتياطيات كبيرة من النقد الأجنبي. فالاحتياطيات توفر قدرة على التدخل والدفاع عن العملة، لكنها لا تعوض الاختلال المالي والنقدي المستمر.

تتحدد استدامة قيمة الدينار بالدرجة الأولى من خلال حجم الإيرادات العامة، وحجم الإنفاق العام، وكيفية تمويل العجز، ونمو الكتلة النقدية، والطلب الحقيقي على النقد الأجنبي.

وفي اقتصاد تعتمد إيراداته العامة بنسبة تقارب 93% على النفط والغاز المقومين بالدولار، بينما تُدفع معظم النفقات بالدينار، يصبح سعر تحويل الإيرادات الدولارية إلى الدينار متغيراً حاسماً في التوازن المالي.

ولهذا فإن تصحيح سعر الصرف، عندما يكون مبالغاً في تقييم الدينار، يمثل أداة أساسية لاستعادة التوازن، لكنه ليس بديلاً عن ضبط الإنفاق والإصلاح الهيكلي.

رابعاً: كيف نتحقق من حقيقة الإنفاق؟

لا يكفي النظر إلى الموازنة المعلنة. يجب إعداد حساب مالي ونقدي موحد يطابق الإيرادات النفطية وغير النفطية، وتدفقات النقد الأجنبي، والتغير في الاحتياطيات، ونمو القاعدة النقدية، والالتزامات والتمويل خارج الموازنة، مع منع ازدواج احتساب التدفقات بين الخزانة والمصرف المركزي.

بهذه المطابقة يمكن كشف الإنفاق الفعلي ومصادر تمويله، بدلاً من الاكتفاء بالأرقام الإدارية المعلنة.

خامساً: من أين يبدأ الإصلاح؟

الأرقام تحدد الأولويات، لا العواطف:

  • المحروقات والطاقة (108 مليارات دينار): إصلاح منظومة الدعم والتوريد والتوزيع، واستبدال الدعم من السلعي إلى دعم المواطن مباشرة “نقدا” أو بتعويض نقدي مباشر وعادل للمواطن، مع وقف الهدر والتهريب.
  • المرتبات (76 مليار دينار): ضبط التوظيف والازدواج الوظيفي، وربط الأجور بالإنتاجية والخدمة الفعلية، دون المساس التعسفي بحقوق العاملين.
  • التنمية والإنفاق الموازي (54 مليار دينار): إخضاع جميع الالتزامات لخزينة موحدة، وربط الصرف بمشروعات قابلة للقياس والعائد الاقتصادي، ومنع الإنفاق خارج الرقابة.
  • سعر الصرف والتمويل: اعتماد سعر صرف أقرب إلى التوازن الاقتصادي، وتوحيد سوق النقد الأجنبي، ووقف التمويل النقدي غير المنضبط للعجز، مع حماية الفئات محدودة الدخل.

الخلاصة

ليبيا لا تعاني أساساً من نقص الموارد، بل من خلل في إدارة الموارد وتوزيعها وتسعيرها وتمويل الإنفاق العام.

لا يمكن الدفاع عن دينار قوي إدارياً في ظل إنفاق غير منضبط، ولا يمكن القضاء على السوق الموازية بقرارات المنع، ولا على التهريب بالعقوبات وحدها ما دامت الفجوات السعرية تخلق أرباحاً استثنائية.

الإصلاح يبدأ من أكبر بنود الإنفاق، ومن تصحيح سعر الصرف والحوافز الاقتصادية، لا من مطاردة النتائج وتجاهل الأسباب.

فالاقتصاد لا يجامل الحكومات، ولا يحترم الشعارات، ولا ينتظر التوافق السياسي. إما أن نحترم قواعده، أو نستمر في دفع تكلفة تجاهلها من قيمة الدينار والقوة الشرائية ومستقبل الأجيال.

“حسني بي”: واقع الاقتصاد الليبي.. أصل المشكلة في الحوافز لا في نتائجها “المضاربة والتهريب والسوق الموازية”

كتب: رجل الأعمال “حسني بي”

يدور جزء كبير من النقاش الاقتصادي في ليبيا حول ثلاثة متهمين دائمين: المضاربة، والتهريب، والسوق الموازية. لكن التركيز على هذه الظواهر باعتبارها أصل الأزمة قد يجعلنا نعالج النتائج ونترك الأسباب. السؤال الأهم في تقديري هو: ما السياسة التي جعلت المضاربة والتهريب والريع أكثر ربحية من الإنتاج والعمل والاستثمار؟ عندما نجيب عن هذا السؤال، نقترب كثيراً من جوهر الأزمة الاقتصادية الليبية.

المشكلة ليست نقص الدولار فقط ليبيا تحصل على معظم إيراداتها العامة من النفط والغاز بالدولار، بينما تنفق الدولة محلياً بالدينار. لذلك لا يكفي أن نسأل: كم دولاراً لدينا؟ بل يجب أن نسأل أيضاً: كم ديناراً تضخ الدولة في الاقتصاد، وكم ديناراً تسترد مقابل بيع إيراداتها الدولارية؟ عندما يتوسع الإنفاق العام والكتلة النقدية دون نمو موازٍ في الإنتاج الحقيقي أو سحب مكافئ للدنانير، يتراكم فائض نقدي يبحث عن مخزن للقيمة: الدولار أو الذهب أو العقار أو السلع. ثم يأتي تعدد أسعار الصرف ليضيف تشوهاً آخر: الدولة نفسها تخلق طلباً على الدولار عندما تبيعه بأقل من قيمته في السوق. إذا كان لنحو أربعة ملايين مواطن حق شراء 2,000 دولار للفرد بسعر رسمي يقارب 6.350 دنانير، بينما يستطيعون بيع الدولار بفارق 30% أو أكثر، فنحن نتحدث عن طلب محتمل يبلغ 8 مليارات دولار. وعند هذا الفارق السعري، يمكن أن يتجاوز الريع الحسابي 16 مليار دينار. لا ألوم المواطن على الاستفادة من هذه الفرصة. المضاربة في أصلها نشاط اقتصادي مشروع ينص عليه قانون الأنشطة الاقتصادية الليبي 23/2010، ومن الطبيعي أن يشتري الإنسان أصلاً بـ100 إذا كان يستطيع بيعه فوراً بـ130. أعوام 2016 و2017 و2018 و2019 سياسات الكبير حولت جميع الليبيين إلى مضاربين بفارق سعر 1000%، فهل ألوم المواطن أو المضارب؟ المشكلة ليست في المواطن والمضارب الذي استجاب للحافز؛ المشكلة في السياسة التي صنعت الحافز والتي أستغرب المطالبة بتكرارها عام 2026. والأمر نفسه ينطبق على الاعتمادات وغيرها من قنوات الوصول التفضيلي إلى النقد الأجنبي. فكلما اتسعت الفجوة بين السعر الرسمي والسعر الموازي لأية سلعة (والدولار سلعة)، تحولت إمكانية الوصول إلى الدولار إلى أصل مالي قائم بذاته. وبحسب حجم مبيعات النقد الأجنبي والفجوة السعرية، يمكن في سيناريو مرتفع أن يصل الريع الاقتصادي المرتبط بتعدد أسعار الصرف إلى عشرات المليارات من الدنانير سنوياً، وربما يقترب من 48 مليار دينار، دون الأخذ في الاعتبار ريع المحروقات الذي يتعدى 300 ضعف. وهذه ليست ثروة أنتجها الاقتصاد، بل إعادة توزيع للثروة بين من يستطيع الوصول إلى الدولار أو لتر المحروقات وكيلوواط/ساعة (kWh) من الطاقة الأرخص ومن يتحمل تكلفته في النهاية (الشعب).

الدولار أصبح أيضاً تصويتاً على الثقة: يجب التمييز بين المضاربة وبين الاحتفاظ بالدولار كمخزن للقيمة. للنقود ثلاث وظائف أساسية: وسيلة للدفع، ووحدة للحساب، ومخزن للقيمة. وعندما يعتقد المواطن أن الدينار لن يحافظ على قوته الشرائية، يحتفظ بما يحتاجه منه للإنفاق اليومي، بينما يحول مدخراته إلى دولار أو ذهب أو عقار، فكيف لي أن ألوم المواطن؟ هنا لم نعد أمام مضاربة فقط، بل أمام تصويت يومي على الثقة في العملة الوطنية. ولا تستعاد هذه الثقة بقرار إداري يحدد سعر الدولار، وإنما بانضباط الإنفاق العام، والسيطرة على نمو عرض النقود، واستقرار السياسات، وإلغاء أو تقليص الفجوة بين أسعار الصرف. والسوق الموازية بدورها تؤثر في أسعار السلع. فالتاجر الذي لا يحصل على الدولار الرسمي يشتريه بالسعر الموازي بفارق تعدى في الأعوام 2016 و2017 و2018 و2019 العشرة أضعاف، والآن يتعدى 130%. التاجر يحمّل التكلفة على المستهلك، بينما التاجر الذي يحصل على الدولار الأرخص يمتلك أصلاً تزيد قيمته السوقية على تكلفته، ولا يوجد في سوق ضعيفة المنافسة ما يضمن انتقال كامل هذا التخفيض إلى المستهلك. لهذا فإن انخفاض الدولار الموازي لا يؤدي بالضرورة إلى انخفاض فوري ومماثل في الأسعار؛ فالتسعير يعتمد أيضاً على تكلفة الإحلال والمخاطر والتوقعات والنقل والطاقة والتمويل.

رقمنة المصارف لا تعني أن الاقتصاد أصبح مصرفياً حققت ليبيا تقدماً مهماً في الدفع الإلكتروني والخدمات الرقمية، لكن يجب ألا نخلط بين رقمنة المدفوعات والوساطة المالية. وظيفة المصرف ليست فقط نقل المال بين الحسابات، وإنما جمع المدخرات وتقييم المخاطر وتمويل الشركات والمصانع والإسكان والاستثمار وتحويل المال الساكن إلى رأس مال منتج. ولا يزال جزء كبير من الاقتصاد الليبي خارج هذه الدورة: عقارات غير مسجلة، نشاط تجاري غير منظم بالكامل، عمالة وتحويلات خارج النظام، وتمويل ذاتي واقتصاد نقدي واسع. لقد نجحنا إلى حد مهم في إدخال التكنولوجيا إلى المصارف، لكن التحدي الحقيقي هو إدخال الاقتصاد نفسه إلى المصارف.

أين يوجد الهدر الأكبر؟ المعيار ليس اتهام قطاع بأنه غير منتج، بل قياس ما ننفقه مقابل القيمة الاقتصادية والاجتماعية التي نحصل عليها. وأبرز مصادر الهدر في تقديري هي دعم الطاقة والمحروقات بصورته الحالية، وتضخم فاتورة المرتبات مقارنة بالإنتاجية، والمشروعات المتعثرة، والإنفاق غير الخاضع لقياس العائد، والتهريب، وريع فروق أسعار الصرف. دعم الطاقة مثال واضح. عندما تباع الطاقة بأقل كثيراً من تكلفتها، فإن الدولة لا تدعم المواطن فقط، بل تدعم أيضاً الاستهلاك المفرط والتهريب وكل من يستطيع الوصول إلى السلعة المدعومة. لذلك أؤيد الانتقال من دعم السلعة إلى دعم المواطن نقدياً، بحيث تصل قيمة الدعم مباشرة إلى مستحقها، بينما تتحرك أسعار الطاقة نحو تكلفتها الاقتصادية. والمنطق نفسه ينطبق على الدولار: بيعه بأقل من قيمته التوازنية لا يعني بالضرورة دعم الاستيراد أو المواطن؛ فقد يعني ببساطة منح ريع لمن يستطيع الوصول إليه. ولهذا فإن إحدى أكبر فرص ليبيا ليست اكتشاف ثروة جديدة، بل وقف تسرب الثروة الموجودة أصلاً.

لا سياسة نقدية تستطيع إصلاح سياسة مالية غير منضبطة هنا نصل إلى أصل المشكلة. السياسة المالية تضخ الدينار من خلال الإنفاق، ثم يُطلب من السياسة النقدية المحافظة على قيمة هذا الدينار وتوفير النقد الأجنبي له. إذا نما الإنفاق العام أسرع من الإيرادات الحقيقية والإنتاج، وتم تمويل الفجوة بزيادة السيولة أو الدين، فستظهر النتيجة في أحد الأمور الثلاثة أو الثلاثة مجتمعة: في صورة تضخم، أو طلب أكبر على الدولار، أو انخفاض في قيمة الدينار، أو استنزاف للاحتياطيات، أو مزيج من ذلك كله. لذلك فإن توحيد الميزانية والإيرادات والإنفاق والرقابة ليس مجرد مطلب سياسي؛ إنه شرط نقدي لاستقرار الدينار، وغير ذلك لا ملامة على انهيار الدينار والمضارب والمهرب. ولا يستطيع المصرف المركزي، مهما كانت أدواته، تعويض غياب الانضباط المالي إلى ما لا نهاية.

النفط ليس الخطر… الاعتماد الدائم عليه هو الخطر الخطر على ليبيا ليس أن ينفد النفط غداً، بل أن تنمو التزامات الدولة أسرع من قدرة النفط على تمويلها. المرتبات والدعم والمصروفات الحكومية تتحول إلى التزامات دائمة، بينما الإيرادات النفطية متقلبة. فماذا لو انخفض سعر النفط أو الإنتاج 20% أو 30% بينما استمر الإنفاق في الارتفاع؟ عندها لن تكون الخيارات سهلة: تخفيض الإنفاق، وزيادة الإيرادات، وتعديل سعر الصرف، واستخدام الاحتياطيات، والاقتراض أو خلق المزيد من الدنانير. وكلما تأخر الإصلاح ارتفعت تكلفته الاجتماعية واشتدت المعالجات. لذلك يجب أن يكون النفط وسيلة لبناء اقتصاد ما بعد الريع: اقتصاد ينتج ويوظف ويصدر ويدفع الضرائب ويستطيع الحصول على التمويل المصرفي، لا اقتصاداً يعتمد بصورة دائمة على توزيع إيرادات النفط.

كيف نقيس نجاح الاقتصاد؟ سعر الدولار مهم، لكنه ترمومتر وليس المريض. صحة الاقتصاد يجب أن تقاس بنمو الناتج غير النفطي الحقيقي للفرد، والقوة الشرائية، والتضخم، والعجز وكيفية تمويله، ونمو عرض النقود، وميزان المدفوعات والاحتياطيات، والفجوة بين السعرين الرسمي والموازي، والائتمان الموجه للقطاع الخاص، والإنتاجية والتوظيف الحقيقي، وحجم الاقتصاد الذي ينتقل من الظل إلى الاقتصاد الرسمي. لكنني أضيف مؤشراً أراه أكثر تعبيراً عن الحالة الليبية: كم من دخل المجتمع يأتي من خلق قيمة جديدة، وكم منه يأتي من اقتسام الريع؟ عندما يصبح الحصول على 2,000 دولار أو اعتماد مستندي أو لتر وقود مدعوم أكثر ربحية من إنشاء مصنع أو توظيف عامل أو الاستثمار في مشروع منتج، فنحن نرسل للمواطن ورجل الأعمال الإشارة الاقتصادية الخطأ.

وهنا تكمن خلاصة رؤيتي: المضارب ليس أصل المشكلة، والمهرب ليس أصل المشكلة، والسوق الموازية ليست أصل المشكلة. إنها، في جانب كبير منها، استجابات للحوافز التي صنعتها السياسات الاقتصادية. إذا أعطيت أربعة ملايين شخص فرصة ربح 30%، فلا تستغرب أن يصبح لديك أربعة ملايين مضارب. وإذا جعلت تهريب سلعة مدعومة أكثر ربحية من إنتاجها أو الاتجار المشروع بها، فلا يكفي أن تلوم المهرب. وإذا صنعت للدولار سعرين، فلا تستغرب أن تنشأ سوق بين السعرين. لذلك يجب أن يتغير السؤال الاقتصادي في ليبيا من: من يضارب؟ ومن يهرب؟ ومن يرفع الأسعار؟ إلى السؤال الأصعب والأهم: ما السياسة التي جعلت المضاربة والتهريب والريع أكثر ربحية من الإنتاج والعمل والاستثمار؟ عندما نصلح تلك السياسة ونزيل الحوافز المشوهة، تبدأ السوق نفسها في تصحيح جزء كبير من النتائج.

“حسني بي”: استقالة محافظ مصرف ليبيا المركزي.. خلاف على من يتحمل كلفة تصحيح الاقتصاد “الخزانة أم الاحتياطي أم الدينار”؟

كتب: رجل الأعمال “حسني بي”

أعادت استقالة محافظ مصرف ليبيا المركزي ناجي محمد عيسى، المقدمة إلى رئيس مجلس النواب بتاريخ 9 أغسطس 2026، فتح السؤال الأكثر حساسية في الاقتصاد الليبي: هل كانت المشكلة في إدارة السياسة النقدية، أم أن المصرف المركزي وصل إلى مرحلة لم يعد يستطيع فيها معالجة اختلالات مصدرها أساسًا المالية العامة، ودعم الطاقة، وطريقة التصرف في الإيرادات النفطية؟

خطاب الاستقالة نفسه لا يذكر الأسباب. فهو يكتفي بالاعتذار عن الاستمرار في منصب المحافظ «دون ذكر الأسباب». لذلك سيكون من غير المهني الجزم بأن ملفًا اقتصاديًا بعينه هو السبب المباشر للاستقالة. لكن قراءة التطورات التي سبقتها، ومراسلات الخلاف حول الإنفاق الموحد، ومواقف المحافظ المعلنة، وتحذيرات صندوق النقد الدولي، تكشف صراعين اقتصاديين متداخلين يفسران البيئة التي أصبحت فيها مهمة المحافظ شديدة الصعوبة.

والاستقالة، بهذا المعنى، قد تكون أقل تعبيرًا عن خلاف شخصي وأكثر تعبيرًا عن وصول نموذج إدارة الاقتصاد الليبي نفسه إلى حدود قدرته على الاستمرار.

الصراع الأول: من يضبط الإنفاق… ومن يمول ما لا تستطيع الدولة تحمله؟

المشكلة الأولى مالية قبل أن تكون نقدية.

ليبيا تحصل على معظم إيراداتها العامة من النفط والغاز، أي بالنقد الأجنبي، بينما معظم الإنفاق الحكومي يجري بالدينار. ومن هنا يصبح مصرف ليبيا المركزي نقطة الالتقاء الإلزامية بين الاثنين: النفط يولّد الدولار، والمصرف يحوله إلى دينارات تستطيع الحكومة إنفاقها.

وفي أبريل 2026 جرى الإعلان عن اتفاق على إنفاق موحد قدره نحو 190 مليار دينار، يتضمن قرابة 73 مليارًا للمرتبات، و37 مليارًا للدعم، و40 مليارًا للتنمية، و18 مليارًا للعلاوات الأسرية، و10 مليارات للنفقات التشغيلية، إضافة إلى 12 مليارًا للمؤسسة الوطنية للنفط.

لكن الاتفاق لم يُنه الخلاف. ففي يونيو وجّه رئيس لجنة الإنفاق الموحد في مجلس النواب رسالة إلى المحافظ حذر فيها من أن المجلس قد يعتبر نفسه في حل من الالتزامات المرتبطة بالاتفاق إذا استمر ما وصفه بتعطيل تنفيذه.

وهنا تظهر طبيعة الصراع الأول بوضوح: السلطة السياسية تنظر إلى المصرف باعتباره الجهة التي يجب أن توفر التمويل، بينما ينظر المصرف إلى نفسه باعتباره الجهة التي يجب أن تمنع تحول الإنفاق إلى استنزاف دائم للنقد الأجنبي والاحتياطيات.

فالإنفاق لا ينتهي بمجرد إصدار شيك بالدينار. في اقتصاد يستورد معظم احتياجاته، يعود جزء كبير من هذا الدينار بعد فترة قصيرة إلى المصرف المركزي على هيئة طلب على الدولار.

وبالتالي فإن كل مليار دينار إضافي تنفقه الدولة ليس مجرد قيد في حسابات الخزانة؛ بل يمكن أن يتحول إلى طلب إضافي على السلع المستوردة والنقد الأجنبي.

وهذا تحديدًا ما حذر منه صندوق النقد الدولي في مشاورات 2026، عندما اعتبر أن استمرار الإنفاق المالي المرتفع سيبقي الضغط على سعر الصرف وسيؤدي إلى مزيد من تراجع الاحتياطيات، وأن استمرار السياسات الحالية غير قابل للاستدامة على المدى المتوسط.

إذن ليست القضية: «هل يملك المركزي دولارات؟» بل: كم يستطيع أن يبيع منها سنويًا دون أن يبدأ في تمويل مستوى معيشة وإنفاق عام يفوق بصورة مستمرة ما يولده الاقتصاد من موارد؟

المحروقات: الثقب الذي يربط أزمة المالية العامة بأزمة الدولار

تأتي المحروقات في قلب هذا الخلاف.

الدولة الليبية لا تدعم البنزين والديزل والكهرباء بالدينار فقط. جزء ضخم من الدعم يُدفع عمليًا بالدولار من خلال استيراد الوقود أو استخدام منتجات كان يمكن بيعها وتحصيل إيراداتها.

لذلك فإن تكلفة المحروقات لها وجهان: كلفة مالية تظهر في الإنفاق والدعم، وكلفة خارجية تظهر في استنزاف النقد الأجنبي.

وكلما اتسعت الفجوة بين السعر المحلي شبه المجاني والسعر الاقتصادي الحقيقي للطاقة، أصبح التهريب والبيع خارج القنوات الرسمية أكثر جاذبية.

وقد خلص صندوق النقد في تحليله الخاص بليبيا إلى أن فروق الأسعار الكبيرة والتهريب الواسع يجعلان الدعم الحالي مكلفًا للغاية، وأن المواطن الليبي يتحمل تكلفة دعم لا يحصل على كامل منفعته، كما رأى أن التدرج البطيء جدًا في تعديل أسعار الطاقة قد لا يكون فعالًا في الحالة الليبية.

ومن هنا يصبح إصلاح المحروقات ليس مجرد قرار بشأن سعر لتر البنزين. إنه قرار يتعلق بـ: الدولار، والاحتياطيات، والإنفاق العام، والتهريب، وسعر الصرف في الوقت نفسه.

ويمكن تصور المعضلة التي تواجه المصرف المركزي بهذه الصورة: الدولة تبيع النفط وتحصل على الدولار، ثم تستخدم جزءًا كبيرًا من هذا الدولار لاستيراد محروقات تُباع محليًا بأسعار بعيدة جدًا عن تكلفتها، ثم يتسرب جزء منها إلى التهريب، وفي الوقت نفسه تحتاج الخزانة إلى مزيد من الدينارات لتمويل المرتبات والدعم والإنفاق العام.

أي أن الدولة قد تجد نفسها تبيع الطاقة بالدولار ثم تعيد شراء الطاقة بالدولار، بينما تطبع المقابل بالدينار لتمويل بقية الإنفاق.

هذه دائرة لا يمكن للسياسة النقدية وحدها إغلاقها.

الصراع الثاني: هل نحمي السعر الرسمي… أم نحمي الاحتياطيات؟

الصراع الثاني نقدي، لكنه في الحقيقة نتيجة للصراع الأول.

السؤال هو: ماذا يفعل المصرف المركزي عندما يصبح حجم الدينارات التي تطارد الدولار أكبر من كمية الدولار التي يستطيع توفيرها بصورة مستدامة؟

أمامه عمليًا مجموعة محدودة من الخيارات: يستنزف الاحتياطيات، أو يفرض قيودًا على الحصول على الدولار، أو يسمح باتساع السوق الموازية، أو يعدل سعر الصرف، أو يضغط باتجاه خفض الإنفاق.

وكل خيار له كلفة سياسية واجتماعية.

وهنا يمكن فهم الصراع حول سعر الصرف.

هناك اتجاه يرى أن قيمة الدينار يجب أن تُربط أساسًا بمؤشرات مثل الكتلة النقدية وصافي الأصول الأجنبية والاحتياطيات، وأن على المصرف استخدام أدواته للدفاع عن سعر مستقر وعدم السماح لسوق موازية مضاربية بأن تصبح مرجعًا للتسعير.

وهذا رأي له أساس اقتصادي معتبر.

لكن الاتجاه الآخر يقول إن أي سعر لا يستطيع المصرف عنده تلبية الطلب المشروع والمستدام على النقد الأجنبي دون قيود متزايدة أو استنزاف للاحتياطيات ليس سعرًا متوازنًا مهما كان مبرره المحاسبي.

وهذا أيضًا رأي اقتصادي معتبر.

الخلاف إذًا ليس بين من يؤمن بالعلم ومن يؤمن بالسوق السوداء.

الخلاف الحقيقي هو حول السؤال التالي: هل تكون الأولوية للدفاع عن رقم معين لسعر الصرف، أم للدفاع عن قدرة الدولة على تمويل هذا السعر بصورة مستدامة؟

الفجوة السعرية ليست مجرد نتيجة… بل تبدأ في إنتاج الأزمة بنفسها

عندما يصبح الدولار الرسمي أرخص بكثير من السعر الذي يستطيع السوق استيعابه، يتغير سلوك المتعاملين.

فالحصول على الدولار الرسمي يصبح في حد ذاته أصلاً ذا قيمة.

ومن ثم يظهر نوعان من الطلب: طلب حقيقي للاستيراد أو السفر أو العلاج أو الدراسة، وطلب على الدولار فقط لأن الحصول عليه بالسعر الرسمي يحقق ربحًا فوريًا عند إعادة بيعه أو تقييمه بسعر آخر.

وهنا تتحول الفجوة السعرية من نتيجة للاختلال إلى سبب إضافي له.

بيانات المصرف المركزي توضح ضخامة سوق النقد الأجنبي نفسها؛ فقد بلغت استخدامات المصارف من النقد الأجنبي في الأشهر الخمسة الأولى من 2026 نحو 12.9 مليار دولار وفق تقرير المصرف.

ولهذا فإن إدارة سعر الصرف في ليبيا ليست قرارًا تقنيًا صغيرًا يتعلق بسعر الدولار؛ إنها إدارة لتوزيع عشرات المليارات من الدولارات سنويًا.

ومن يحصل على الدولار الأرخص يحصل عمليًا على ريع اقتصادي ما دامت هناك فجوة كبيرة بين الأسعار.

أين تلتقي المحروقات وسعر الصرف؟

هنا تظهر أهم نقطة في الأزمة كلها.

المحروقات وسعر الصرف ليسا ملفين منفصلين.

عندما تستخدم الدولة مليارات الدولارات لتمويل الوقود الرخيص، تقل كمية الدولار المتاحة لتمويل بقية الاقتصاد.

وعندما تقل كمية الدولار بينما يستمر الإنفاق بالدينار، يزداد الضغط على سعر الصرف.

وعندما تتسع الفجوة السعرية، يزداد الطلب المضاربي على الدولار.

ثم يحتاج المركزي إلى ضخ مزيد من الدولار لمحاولة السيطرة على السوق.

أي أننا نعود إلى البداية.

يمكن اختصار الحلقة في المعادلة التالية: إنفاق عام مرتفع – دينارات أكثر – طلب أكبر على الواردات والدولار – استيراد محروقات ودعم ضخم – انخفاض صافي موارد النقد الأجنبي – ضغط على سعر الصرف – فجوة سعرية ومضاربة – طلب أكبر على الدولار – استنزاف أكبر للاحتياطيات.

هذه هي الحلقة التي لا يستطيع محافظ مصرف مركزي كسرها وحده.

الصراع الحقيقي: من يتحمل «التصحيح»؟

عند هذه النقطة يصبح فهم الاستقالة اقتصاديًا أكثر وضوحًا.

أي اقتصاد وصل إلى هذا الوضع لا يستطيع تجنب التصحيح. يستطيع فقط تحديد من يتحمل تكلفته.

إذا رفضت السلطة المالية خفض الإنفاق، ينتقل التصحيح إلى سعر الصرف.

إذا رفضت تعديل سعر الصرف، ينتقل التصحيح إلى الاحتياطيات.

إذا رفضت الاثنين، تظهر القيود والطوابير والسوق الموازية.

وإذا استمر دعم المحروقات بلا إصلاح، تتحمل الخزانة والاحتياطيات فاتورة الطاقة والتهريب.

أما إذا جرى تخفيض عرض النقود بعنف للدفاع عن الدينار، فقد يتحمل الاقتصاد الحقيقي الكلفة من خلال نقص السيولة والائتمان والطلب والاستثمار.

إذًا لا يوجد خيار بلا تكلفة.

السؤال فقط هو: هل يتم توزيع كلفة الإصلاح بصورة واعية وعادلة، أم تُترك لتتوزع عشوائيًا عبر التضخم وانخفاض الدينار واستنزاف الاحتياطيات؟

لماذا قد يصبح منصب المحافظ غير قابل للاستمرار؟

من هنا يمكن قراءة استقالة ناجي عيسى – مع التأكيد مجددًا أن رسالته لم تفصح عن الأسباب – باعتبارها مؤشرًا على مأزق مؤسسي أعمق.

فالمصرف المركزي يُطلب منه في الوقت نفسه أن: يمول إنفاقًا عامًا ضخمًا، ويحافظ على قيمة الدينار، ويوفر النقد الأجنبي للتجارة، ويمول فاتورة محروقات ثقيلة، ويحافظ على الاحتياطيات، ويغلق السوق الموازية، ويمتنع عن تخفيض قيمة العملة.

اقتصاديًا، لا يمكن تحقيق هذه الأهداف كلها في وقت واحد إذا لم تتغير المالية العامة.

ولهذا فإن جوهر الأزمة ليس اختيار محافظ أكثر تشددًا أو أكثر مرونة.

إنها معادلة تسمى في الاقتصاد أحيانًا قيود الاتساق: لا تستطيع السلطة تثبيت جميع المتغيرات عندما تتحرك الأساسيات في الاتجاه المعاكس.

استقالة أم رسالة اقتصادية؟

إذا ثبت لاحقًا أن الاستقالة مرتبطة فعلاً بالخلاف حول إدارة الإنفاق العام والسياسة الاقتصادية، فإن أهميتها ستكون أكبر من تغيير شخص في رأس المصرف المركزي.

ستكون الرسالة أن ليبيا وصلت إلى المرحلة التي لم يعد فيها ممكنًا مطالبة السياسة النقدية بإخفاء نتائج السياسة المالية.

المصرف المركزي يستطيع إدارة الاختلال، لكنه لا يستطيع إلغاءه.

ولا يستطيع خلق نفط إضافي، ولا يستطيع إلغاء تكلفة المحروقات، ولا يستطيع إجبار الاحتياطيات على النمو، ولا يستطيع تثبيت قيمة الدينار إلى الأبد إذا كان الإنفاق بالدينار ينمو أسرع من قدرة الاقتصاد على توليد النقد الأجنبي.

وهذه هي في تقديري نقطة التقاء الصراعين اللذين كشفهما النقاش الاقتصادي الأخير:

الصراع الأول مالي: هل يبدأ الإصلاح من ضبط الإنفاق وإعادة هيكلة دعم المحروقات وإدارة الإيرادات النفطية، أم يستمر الإنفاق ويُطلب من المركزي توفير التمويل؟

والصراع الثاني نقدي: عندما لا يحدث الإصلاح المالي، هل تُمتص النتيجة من الاحتياطيات والدفاع عن سعر إداري، أم يُسمح بتعديل سعر الصرف وتقليص الفجوة وإزالة ريع الحصول على الدولار؟

وهما في الحقيقة ليسا صراعين منفصلين، بل وجهان للسؤال نفسه: من سيدفع ثمن الفرق بين ما تكسبه ليبيا من النفط وما تنفقه فعليًا؟

إما أن تدفعه الدولة بإصلاح الإنفاق والدعم، أو يدفعه الاحتياطي، أو يدفعه الدينار، أو يدفعه المواطن عبر التضخم وانخفاض القوة الشرائية.

ولا يستطيع محافظ مصرف مركزي، أيًا كان اسمه، أن يلغي هذه المعادلة.

الخلاصة

لذلك قد يكون الخطأ الأكبر هو قراءة استقالة المحافظ باعتبارها أزمة مصرف ليبيا المركزي وحده.

الأقرب اقتصاديًا أنها تكشف أزمة نموذج إدارة المال العام: دولة تكسب أساسًا بالدولار، وتنفق أساسًا بالدينار، وتستهلك جزءًا كبيرًا من مواردها الدولارية في منظومة طاقة مدعومة وقابلة للتسرب والتهريب، ثم تطلب من المصرف المركزي أن يحافظ في الوقت نفسه على الاحتياطي وعلى سعر صرف منخفض ومستقر.

هذه المعادلة لا تُحل بتغيير المحافظ. تُحل بتغيير المعادلة نفسها.

وهنا ربما تكتسب العبارة التي دار حولها النقاش معناها الكامل: السياسة تستطيع تأجيل الإصلاح… لكنها لا تستطيع اختيار إلغاء الفاتورة.

وإذا لم تدفعها المالية العامة اليوم، سيدفعها غدًا الاحتياطي أو الدينار أو المواطن.

“حسني بي” يكتب: من أين يأتي الدينار؟.. السؤال الذي يتجاهله الجميع في الأزمة الاقتصادية الليبية

كتب : رجل الأعمال “حسني بي”

في كل مرة يتراجع فيها سعر صرف الدينار، أو ترتفع معدلات التضخم، أو تتسع الفجوة بين السعر الرسمي وسعر السوق، ينشغل الرأي العام والاقتصاديون بالجدل حول استقلالية مصرف ليبيا المركزي، أو تعديل سعر الصرف، أو إعادة العمل بسعر الفائدة، أو تحميل الحكومة مسؤولية التوسع في الإنفاق.

ورغم أهمية هذه القضايا، فإنها في تقديري لا تمثل جوهر الأزمة، بل تتعامل مع نتائجها وأعراضها. أما السؤال الحقيقي الذي ينبغي أن يسبق كل هذه النقاشات فهو سؤال واحد: من أين يأتي الدينار الذي تُنوَّل به الميزانية العامة للدولة؟

قد يبدو السؤال بسيطاً، لكنه في الحقيقة مفتاح فهم الأزمة الاقتصادية الليبية بأكملها، وهو السؤال الذي غاب عن معظم النقاشات الاقتصادية خلال العقود الماضية ومنذ إقرار “شركاء لا أجراء، والبيت لساكنه، والأرض ليست ملكاً لأحد، والسيارة لمن يقودها” مع تبني منظومة اقتصادية ريعية بسبب إيرادات النفط.

فليبيا تحولت من اقتصاد صناعي أو زراعي يعتمد على الضرائب أو الإنتاج المحلي لتمويل إنفاقه العام الذي كان يموله القطاع الخاص بما يتعدى 50% عام 1978، ومن خلال السياسات العشوائية تم تحويل الاقتصاد إلى اقتصاد ريعي يعتمد بصورة شبه كاملة على صادرات النفط والغاز لتوفير النقد الأجنبي ولتغطية الإنفاق العام بالدينار، وخلال العهود الماضية أصبح يعتمد النشاط الاقتصادي المحلي بدرجة كبيرة على الإنفاق الحكومي.

وهنا تكمن الحقيقة الأساسية التي كثيراً ما يتم تجاهلها.

فالحكومة الليبية لا تمتلك دينارات جاهزة لتمويل المرتبات، أو الدعم، أو الإنفاق التسييري، أو الإنفاق التنموي. كما أن مصرف ليبيا المركزي لا يملك مطبعة اقتصادية تنتج الثروة، وإنما يمتلك أداة إصدار العملة فقط.

ولذلك فإن تمويل الإنفاق العام يمر بآلية اقتصادية واضحة: تقوم الدولة ببيع دولارات النفط والغاز إلى مصرف ليبيا المركزي، والذي بدوره ملزم بأن يعيد بيع الدولارات مقابل شراء دينارات من عرض النقود، ويحصل المصرف مقابلها على الدينارات الموجودة في الاقتصاد، ثم يعيد ضخ هذه الدينارات لتمويل الميزانية العامة بأبوابها.

أي أن الدينار يجب ألا يُخلق من فراغ، بل يجب أن يستند إلى بيع ثروة حقيقية يمثلها النفط والغاز من خلال بيع دولارات النفط.

وهنا يصبح المصرف المركزي عملياً أمام خيارين لا ثالث لهما:

  • الخيار الأول: هو تمويل الإنفاق من خلال بيع دولارات إيرادات النفط والغاز، وشراء وسحب الدينارات الموجودة في الاقتصاد، ثم إعادة استخدامها في تمويل الميزانية لإحداث التوازن النقدي.
  • الخيار الثاني: إذا لم يتم بيع كمية كافية من النقد الأجنبي مع استمرار الإنفاق العام والتمويل بالعجز، فهو اللجوء إلى خلق دينارات جديدة من العدم.

وهنا تبدأ الأزمة الحقيقية.

فعندما تُخلق النقود دون أن يقابلها إنتاج وضرائب، أو تمويل من خلال بيع دولارات الاحتياطيات أو بيع فعلي للنقد الأجنبي المحقق من خلال بيع النفط، ترتفع القاعدة النقدية، ويتوسع عرض النقود، ويرتفع التضخم، وتتراجع القوة الشرائية للدينار، وتتسع الفجوة بين السعر الرسمي والسوق الموازية، ويزداد الطلب على الدولار، وتتسع المضاربة وندخل في دوامة الحلقة المفرغة.

هذه ليست فرضية نظرية اقتصادية، بل تمثل تجربة عاشتها ليبيا أكثر من 3 مرات منذ عام 1982.

فقد شهد الاقتصاد الليبي هذه الدورة خلال الفترة من 1982 إلى 2004، ثم تكررت بصورة أوضح بين عامي 2014 و2021، عندما تم تمويل جانب كبير من الإنفاق من خلال التوسع النقدي. كما ظهرت بوادرها مرة أخرى خلال عام 2023 والربع الأول من عام 2024، عندما تم استخدام فائض إيرادات النفط لعام 2022 في تعزيز الاحتياطيات وشراء الذهب، بينما جرى تمويل جزء كبير من الإنفاق العام عبر التوسع في خلق النقود، مما أدى إلى زيادة عرض النقود بنحو 40 مليار دينار خلال نحو خمسة عشر شهراً.

ولهذا السبب، فإن اختزال الأزمة في استقلالية المصرف المركزي وحدها لا يقدم تفسيراً كاملاً.

فاستقلالية المصرف المركزي ضرورة في أي اقتصاد حديث، لكنها ليست عصاً سحرية، ولا تستطيع وحدها معالجة اختلالات ناتجة عن سياسة مالية توسعية في اقتصاد يعتمد بالكامل تقريباً على مصدر واحد للنقد الأجنبي.

كما أن إعادة العمل بسعر الفائدة، أو تطوير أدوات السياسة النقدية، قد يساعد في تحسين إدارة السيولة، لكنه لن يحل المشكلة الأساسية إذا ظل الإنفاق العام ينمو بوتيرة أسرع من قدرة الاقتصاد على توفير التمويل الحقيقي له.

وفي المقابل، فإن تحميل الحكومة وحدها المسؤولية لا يقدم الصورة الكاملة أيضاً.

فالحكومة مسؤولة عن حجم الإنفاق، وعن الرواتب، والدعم، وأولويات التنمية، وضبط التهريب، والإصلاح الإداري، لكن نجاح هذه السياسات يتطلب أيضاً سياسة نقدية قادرة على إدارة السيولة والحفاظ على استقرار قيمة العملة.

وبالتالي فإن الأزمة الليبية ليست أزمة نقدية فقط، وليست أزمة مالية فقط، بل هي أزمة غياب التنسيق بين السياستين المالية والنقدية داخل اقتصاد يعتمد على النفط كمصدر شبه وحيد للدخل، وهو ما يمول الإنفاق العام بنسبة 93%.

ومن هنا يصبح التمييز بين الإنفاق الاستهلاكي والإنفاق التنموي للحكومة أمراً بالغ الأهمية.

فالإنفاق الجاري للحكومة على الرواتب والدعم والاستهلاك ينتهي أثره بمجرد صرفه، بينما الإنفاق التنموي المنتج في البنية التحتية والطاقة والنقل والمياه والتعليم والصحة يرفع القدرة الإنتاجية للاقتصاد، ويزيد العرض، ويخلق مصادر دخل مستقبلية تساعد على تخفيف الضغوط التضخمية.

ولذلك فإن وقف التنمية ليس علاجاً للتضخم إذا ما كان إنفاقاً مستداماً، بل قد يكون سبباً في تضخم أكبر مستقبلاً، إذا لم يكن مستداماً، نتيجة ضعف الإنتاج واستمرار نمو الطلب.

إن الإصلاح الحقيقي لا يبدأ من سعر الصرف، ولا من الفائدة، ولا من استقلالية المصرف المركزي وحدها، وإنما يبدأ من إعادة تصميم العلاقة بين الإنفاق العام وإيرادات النفط وعرض النقود حتى لا يُنوَّل أي إنفاق بالعجز من خلال خلق الأموال من العدم.

ويتحقق ذلك من خلال ضبط الإنفاق الاستهلاكي عامة، ومنها إصلاح دعم المحروقات من خلال الاستبدال النقدي، والحد من التوسع غير المنتج في بند المرتبات والزيادات، والاستمرار في تمويل الميزانية عبر بيع إيرادات النفط والغاز بدلاً من خلق نقود جديدة، مع إعطاء الأولوية للاستثمار المنتج الذي يوسع القاعدة الاقتصادية ويخلق مصادر دخل جديدة خارج قطاع النفط وبعيداً عن الإنفاق العام.

وفي الوقت نفسه، ينبغي تطوير أدوات السياسة النقدية بما يتناسب مع خصوصية الاقتصاد الليبي، وتعزيز دور القطاع الخاص، وتنويع الاقتصاد، حتى لا يبقى استقرار الدينار مرهوناً بأسعار النفط وحدها.

إن السؤال الذي يجب أن يقود أي نقاش اقتصادي في ليبيا ليس: هل نرفع سعر الفائدة؟ أو هل المصرف المركزي مستقل؟ بل السؤال الذي يجب أن يسبق كل ذلك هو: إذا لم تُستخدم إيرادات النفط والغاز لشراء الدينارات التي تموّل الإنفاق العام، فمن أين ستأتي هذه الدينارات؟

إذا كانت الإجابة هي “من خلق نقود جديدة”، فإننا نكون قد اخترنا مرة أخرى الطريق نفسه الذي قاد إلى أزمات 1982–2004، ثم 2014–2021، ثم الاختلالات التي شهدناها في 2023 والربع الأول من 2024.

أما إذا كان التمويل يتم من خلال إدارة رشيدة لإيرادات النفط، وربط الإنفاق بالقدرة الحقيقية للاقتصاد، وإعطاء الأولوية للاستثمار المنتج، فإن استقرار الدينار لن يكون هدفاً صعب المنال، بل نتيجة طبيعية لسياسات اقتصادية واقعية ومستدامة.

فالاقتصادات لا تنهار لأنها تبيع الدولار، وإنما تنهار عندما تخلق دينارات لا يقابلها إنتاج أو ثروة أو إيرادات حقيقية. وهنا يكمن جوهر الأزمة الليبية.

​”علي الشريف”: التشوهات السعرية تلتهم 40% من السلع المستوردة عبر التهريب

قال الخبير الاقتصادي “علي الشريف” إن التشوهات السعرية تُعد من أبرز العوامل التي تشجع على تهريب السلع إلى دول الجوار، مشيرًا إلى أن الدعم أو انخفاض الأسعار المحلية مقارنة بالأسعار السائدة في تلك الدول يؤدي إلى خلق حافز كبير لتحقيق أرباح من خلال التهريب، ونتيجة لذلك، يُستنزف جزء كبير من السلع المستوردة ولا يصل إلى المستهلك المحلي.

وأضاف “الشريف” أن بعض التقديرات تشير إلى أن نحو 40% من السلع المستوردة يتم تهريبها إلى دول الجوار، الأمر الذي يفاقم الضغط على احتياطيات النقد الأجنبي، ويزيد من هدر الإنفاق العام، ويؤدي إلى نقص السلع في السوق المحلية، مؤكدًا على أن ذلك يستدعي إصلاح التشوهات السعرية وتعزيز الرقابة على المنافذ الحدودية.

“حسني بي”: السكن المجاني للجميع وهم اقتصادي.. والحل في شراكة تنقذ 380 ألف وحدة سكنية متوقفة

كتب: رجل الأعمال “حسني بي”

النقاش حول أزمة الإسكان في ليبيا يجب أن ينتقل من المزايدات السياسية إلى الحقائق الاقتصادية؛ فالحقيقة لا تتغير بتغير قائلها..

واقعية تصريحات “الدبيبة” وتجارب العالم

قد نختلف أو نتفق مع الساسة والحكومات، لكن ما قاله رئيس حكومة الوحدة الوطنية السيد “عبد الحميد الدبيبة”، بأنه لا توجد دولة في العالم تستطيع توفير سكن مجاني لكل مواطنيها، هو كلام صحيح اقتصادياً ومالياً، وتجارب العالم تؤكد ذلك.

المشكلة ليست في التصريح، وإنما في استمرار بيع الوهم للمواطن الليبي طوال عقود؛ فجميع الدول التي نجحت في معالجة أزمة الإسكان لم تعتمد على منح المساكن المجانية للجميع، بل بنت سياساتها على الشراكة بين الدولة والقطاع الخاص، والتمويل العقاري، والإيجار الاجتماعي، ودعم الفئات الأكثر احتياجاً.

فالحق في السكن شيء، وملكية سكن مجاني لكل مواطن شيء آخر تماماً.

فاتورة السياسات الشعبوية

إن ليبيا تدفع اليوم ثمن السياسات الشعبوية التي روجت لإمكانية قيام الدولة ببناء وتمليك مساكن مجانية للجميع، وهو ما أدى إلى تراكم ما يقارب 380 ألف وحدة سكنية متوقفة بمراحل إنجاز مختلفة، وتجميد مليارات الدنانير من الأموال العامة، في حين ما زالت أزمة الإسكان قائمة.

نموذج الشراكة الثلاثي كحل بديل

الحل لا يتمثل في تخصيص ميزانيات جديدة أو إنشاء صناديق إضافية، بل في إعادة توظيف الأصول القائمة وتحويلها إلى مشاريع استثمارية منتجة من خلال نموذج شراكة عادل يضم ثلاثة أطراف: مالك الأرض، والخزانة العامة بما أنفقته من استثمارات، والمستثمر الجديد الذي يتولى استكمال التمويل والتنفيذ؛ بحيث يحصل كل طرف على حصة عادلة تعكس مساهمته.

تأسيس محفظة الإيجار الاجتماعي

حصة الدولة الناتجة عن هذه المشروعات يجب ألا تُباع، وإنما تُخصص لتكوين محفظة وطنية للإيجار الاجتماعي تديرها البلديات أو وزارة الشؤون الاجتماعية، وتوجه إلى محدودي الدخل، وذوي الإعاقة، وكبار السن، والأرامل، والأيتام، وغير القادرين على العمل، مقابل إيجارات رمزية تكفل استدامة الصيانة والإدارة، مع إمكانية منح المستفيد حق التملك التدريجي بعد سنوات طويلة من الإقامة وفق ضوابط واضحة تمنع المضاربة وإساءة استخدام الدعم.

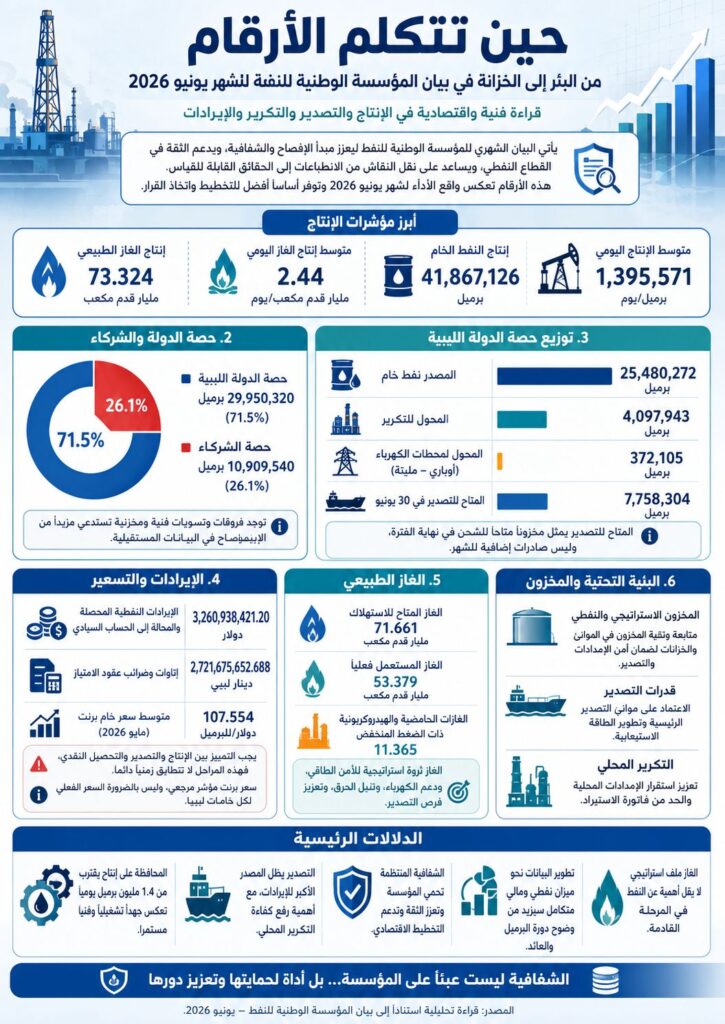
“الشلوي”: من البئر إلى الخزانة في بيان النفط الليبي لشهر يونيو.. قراءة فنية واقتصادية في الإنتاج والتصدير والتكرير والإيرادات

كتب: الخبير النفطي والاقتصادي “عبد المنصف الشلوي“

يمثل البيان الذي نشرته المؤسسة الوطنية للنفط عن نتائج شهر يونيو 2026 خطوة مهمة في تطوير الإفصاح عن أداء أهم قطاعات الاقتصاد الليبي، إذ جمع في وثيقة واحدة بيانات الإنتاج، وحصة الدولة والشركاء، والكميات المصدرة والموجهة إلى التكرير ومحطات الكهرباء، إلى جانب الإيرادات النفطية المحصلة والمحالة إلى الحساب السيادي.

وتكمن أهمية هذا النوع من البيانات في أنه ينقل النقاش حول القطاع النفطي من دائرة الانطباعات والتقديرات العامة إلى مساحة الأرقام القابلة للقراءة والتحليل والمقارنة. فالنفط في ليبيا ليس نشاطاً إنتاجياً منفصلاً عن بقية الاقتصاد، بل هو المصدر الأساسي للنقد الأجنبي، والممول الأكبر للإنفاق العام، والعنصر الأكثر تأثيراً في الاستقرار المالي وسعر الصرف والميزان التجاري.

ومن هذه الزاوية، فإن نشر البيانات بصورة دورية يعزز مكانة المؤسسة الوطنية للنفط باعتبارها المرجعية الفنية المسؤولة عن إدارة عمليات الإنتاج والتسويق، ويمنح الدولة والرأي العام قاعدة معلومات تساعد على فهم ما يجري داخل القطاع بصورة أكثر دقة.

إنتاج يقترب من 1.4 مليون برميل يومياً

بلغ إجمالي إنتاج النفط الخام خلال يونيو 2026 نحو: 41,867,126 برميلاً.

وباحتساب ثلاثين يوماً للشهر، يصل متوسط الإنتاج اليومي إلى قرابة: 1,395,571 برميلاً يومياً.

وهذا مستوى إنتاجي مهم، يؤكد قدرة القطاع على المحافظة على معدلات تقترب من 1.4 مليون برميل يومياً، رغم التحديات المرتبطة بقدم بعض المنشآت، والتناقص الطبيعي في الحقول، وااحتياجات الصيانة، وتوفير المواد وقطع الغيار، والظروف التشغيلية واللوجستية التي تحيط بالصناعة النفطية.

وفي الصناعة النفطية، لا يعد تثبيت الإنتاج أمراً تلقائياً؛ فالحقول تتعرض مع مرور الزمن لانخفاض طبيعي في ضغط المكامن ومعدلات التدفق، ما يفرض تنفيذ برامج مستمرة لحفر الآبار، وإجراء العمرات، وصيانة خطوط الأنابيب، وتطوير أنظمة الرفع والإنتاج، ورفع كفاءة الاستخلاص.

وبالتالي، فإن المحافظة على هذا المستوى تعكس عملاً تشغيلياً متواصلاً داخل الحقول والشركات والموانئ، كما تؤكد أهمية استمرار التمويل المنتظم للبرامج الفنية وعدم التعامل مع النفقات التشغيلية والتطويرية للقطاع باعتبارها إنفاقاً عادياً يمكن تأجيله دون أثر.

فالبرميل الذي لا يستثمر في المحافظة عليه اليوم قد يتحول إلى إنتاج مفقود وإيراد ضائع في المستقبل.

حصة الدولة والشركاء: قراءة في البنية التعاقدية

أوضح البيان أن حصة الدولة الليبية بلغت: 29,950,320 برميلاً،

فيما بلغت حصة الشركاء: 10,909,540 برميلاً.

وبذلك تمثل حصة الدولة نحو 71.5% من إجمالي الإنتاج، بينما تمثل حصة الشركاء قرابة 26.1%.

وتبرز هذه الأرقام القيمة المباشرة التي تعود إلى الدولة من منظومة الإنتاج، كما تعكس طبيعة العقود النفطية التي تقوم على توزيع الإنتاج والعوائد وفق التزامات تمويلية وفنية وتعاقدية بين الدولة والشركات الشريكة.

ومن الناحية الحسابية، يقل مجموع حصة الدولة وحصة الشركاء عن إجمالي الإنتاج بنحو: 1,007,266 برميلاً، أي ما يقارب 2.4% من الإنتاج المعلن.

ولا يعني هذا الفرق بالضرورة وجود فاقد أو كمية غير محددة، إذ قد يرتبط بالتسويات الزمنية أو المخزنية، أو بالفروق بين الإنتاج المقاس والاستحقاقات التعاقدية، أو بكميات تخضع لإجراءات القياس والمطابقة في نهاية الفترة.

ومن المفيد مستقبلاً إظهار هذه الكمية في بند توضيحي مستقل، مثل «التسويات والفروقات الفنية والمخزنية»، حتى تكتمل المصالحة الحسابية بين إجمالي الإنتاج وحصص الأطراف.

وهذا النوع من التفصيل لا ينتقص من قيمة البيان، بل يرفع من مستواه الفني، ويساعد غير المتخصصين على قراءة الأرقام دون التباس.

كيف توزعت حصة الدولة؟

توزعت حصة الدولة خلال يونيو بين ثلاثة مسارات رئيسية: بلغت كمية النفط الخام المصدرة: 25,480,272 برميلاً.

وبلغت الكميات المحولة إلى التكرير: 4,097,943 برميلاً.

فيما بلغت الكميات المحولة إلى محطتي كهرباء أوباري ومليتة: 372,105 براميل.

ويلاحظ أن مجموع هذه الكميات يطابق حصة الدولة بالكامل، وهو ما يوفر صورة واضحة عن التصرف في الإنتاج العائد للدولة.

وقد استحوذت الصادرات على نحو 85.1% من حصة الدولة، بينما وجهت قرابة 13.7% إلى التكرير المحلي، ونحو 1.2% إلى محطات الكهرباء.

وبالحساب اليومي، بلغ متوسط النفط الخام المصدر نحو: 849 ألف برميل يومياً،

بينما بلغ متوسط الخام الموجه إلى التكرير نحو: 136.6 ألف برميل يومياً.

وتوضح هذه الأرقام أن المؤسسة تدير معادلة مزدوجة: المحافظة على الصادرات التي توفر الموارد المالية والنقد الأجنبي، وفي الوقت ذاته تخصيص كميات معتبرة لتلبية احتياجات السوق المحلية والطاقة الكهربائية.

وهذه الموازنة بين التصدير والاستهلاك الداخلي أصبحت من أكثر قضايا إدارة الطاقة تعقيداً في الدول المنتجة، خاصة عندما تكون طاقات التكرير المحلية محدودة، ويظل جزء من الطلب على المشتقات معتمداً على الاستيراد.

التكرير المحلي: القيمة ليست في الكمية وحدها

بلغت الكميات المحولة إلى التكرير خلال يونيو نحو 4.1 ملايين برميل، وهو رقم مهم في سياق تعزيز مساهمة المصافي المحلية في توفير الوقود والمنتجات النفطية.

لكن التحليل الاقتصادي لأداء التكرير لا يتوقف عند كمية الخام التي تدخل إلى المصافي؛ فالمؤشر الأكثر دلالة هو حجم المنتجات التي تخرج منها، ونسب التشغيل الفعلية، وكفاءة التحويل، ونوعية المشتقات، وكلفة إنتاجها مقارنة بكلفة استيرادها.

فكل برميل يوجه إلى التكرير المحلي لا يحقق بالضرورة القيمة الاقتصادية نفسها، ما لم تتحول الكمية إلى منتجات مطابقة للمواصفات وبكفاءة تشغيلية مقبولة.

ولهذا فإن تطوير الإفصاح في هذا الجانب يمكن أن يشمل مستقبلاً معدلات تشغيل كل مصفاة، وحجم البنزين والديزل ووقود الطيران والغاز المسال والمنتجات الأخرى الناتجة، إلى جانب نسبة مساهمة الإنتاج المحلي في تغطية الاستهلاك.

إن رفع كفاءة التكرير يمثل أحد أهم مسارات تحسين الاقتصاد النفطي الليبي، لأنه يحقق قيمة مضافة للخام، ويقلل الاعتماد على الاستيراد، ويخفف الضغط على النقد الأجنبي، ويعزز أمن الإمدادات.

المخزون المتاح للتصدير: قراءة صحيحة للرقم

أشار البيان إلى وجود: 7,758,304 براميل متاحة للتصدير بتاريخ 30 يونيو 2026.

وقد أوضحت المؤسسة أن هذا الرقم يشمل كميات من إنتاج مايو، إضافة إلى كميات تراكمية موجودة في الخزانات من فترات سابقة.

وبالتالي، لا ينبغي قراءة هذا الرقم باعتباره صادرات إضافية تمت خلال يونيو، وإنما باعتباره رصيداً مخزنياً متاحاً للبيع أو الشحن في نهاية الفترة.

والتمييز بين تدفق الصادرات خلال الشهر والمخزون المتاح في نهاية الشهر ضرورة لفهم الميزان النفطي. فالصادرات تمثل حركة فعلية خلال فترة زمنية، بينما يمثل المخزون لقطة لحظية للكميات الموجودة في الخزانات عند تاريخ محدد.

كما أن وجود مخزون متاح يمنح المؤسسة مرونة في إدارة برامج الشحن والتسويق، والتعامل مع مواعيد الناقلات، والظروف الجوية والتشغيلية، والتغيرات في الأسواق.

ومن شأن إضافة رصيد أول الشهر، والكميات المضافة إلى المخزون، والكميات المسحوبة منه، ورصيد نهاية الشهر، أن توفر ميزاناً نفطياً أكثر تكاملاً.

الإيرادات: التفريق بين الإنتاج والتصدير والتحصيل

بلغت الإيرادات النفطية المحصلة والمحالة إلى الحساب السيادي بالمصرف الليبي الخارجي خلال يونيو: 3,260,938,421.20 دولاراً.

كما بلغت إتاوات وضرائب عقود الامتياز: 2,721,675,652.688 ديناراً ليبياً.

وتبرز هذه الأرقام الدور المالي المركزي الذي يؤديه القطاع النفطي في تمويل الدولة، كما توضح أن مهمة المؤسسة لا تقتصر على إنتاج النفط، بل تشمل تسويقه، ومتابعة الشحنات، وتحصيل قيمتها، وتحويل العائدات وفق الترتيبات المالية المعتمدة.

لكن من المهم في التحليل الفصل بين ثلاثة مفاهيم مختلفة: الإنتاج الفعلي، والتصدير الفعلي، والتحصيل النقدي.

فقد ينتج النفط في شهر، ويشحن في شهر آخر، وتحصل قيمته في فترة لاحقة. ولذلك لا تتطابق الكميات المنتجة أو المصدرة خلال يونيو بالضرورة مع الإيرادات النقدية المحصلة خلال الشهر نفسه.

وفي المحاسبة النفطية، هناك فرق بين أساس الاستحقاق وأساس التحصيل النقدي. فقد تكون قيمة الشحنة مستحقة ومسجلة، لكنها لم تدخل الحساب بعد، كما قد تتضمن إيرادات يونيو متحصلات لشحنات صدرت في مايو أو في فترة سابقة.

ولهذا لا يكون من الدقة قسمة الإيرادات الدولارية المحصلة على كمية الخام المصدرة خلال الشهر، ثم اعتبار الناتج متوسط سعر بيع البرميل؛ لأن طرفي المعادلة قد لا يعودان إلى الفترة نفسها، كما قد تشمل الإيرادات عائدات النفط والغاز والمكثفات والمنتجات، لا الخام وحده.

من الحساب السيادي إلى مصرف ليبيا المركزي

أوضح البيان أن قيمة اعتمادات توريد المحروقات عبر المصرف الليبي الخارجي تستقطع من الإيرادات المحصلة، ثم يحال الرصيد المتبقي إلى مصرف ليبيا المركزي.

وهذه المعلومة تكشف جانباً مهماً من دورة الأموال النفطية، وتوضح أن مبلغ 3.261 مليارات دولار يمثل المبلغ المحصل والمحَوّل إلى الحساب السيادي، لكنه لا يعبر بالضرورة عن صافي المبلغ الذي انتقل في نهاية الدورة إلى مصرف ليبيا المركزي.

ومن المفيد أن تتطور البيانات في هذا الجانب لتظهر بوضوح: إجمالي المتحصلات، وقيمة اعتمادات استيراد المحروقات، وصافي الرصيد المحال إلى مصرف ليبيا المركزي.

ومن شأن هذا التفصيل أن يقدم صورة أكثر اكتمالاً عن العلاقة بين إيرادات التصدير وكلفة تأمين الوقود للسوق المحلية، كما يوضح حجم الالتزامات التي تتحملها المؤسسة ضمن منظومة توفير المحروقات.

والأهم أن هذا النوع من الإفصاح يحول النقاش من تقديرات عامة إلى أرقام يمكن تحليلها، ويتيح فهماً أفضل لما يتحقق من إيرادات وما يستقطع منها لتمويل الاحتياجات الداخلية.

سعر برنت والسعر الفعلي للخامات الليبية

أورد البيان متوسط سعر خام برنت لشهر مايو 2026 عند: 107.554 دولارات للبرميل.

ويمثل برنت مؤشراً مرجعياً رئيسياً في أسواق النفط، لكنه لا يعادل بالضرورة السعر الفعلي الذي تحققه كل شحنة من الخام الليبي.

فالخامات الليبية تختلف في نوعيتها وكثافتها ونسبة الكبريت فيها، كما تختلف أسعارها حسب الميناء وموعد التحميل والطلب في السوق وتكلفة الشحن. وقد تباع بعض الخامات بعلاوة فوق برنت، فيما تباع خامات أخرى بخصم وفق ظروف السوق.

ولهذا يمكن أن يمثل نشر متوسط السعر الفعلي المرجح للصادرات الليبية إضافة مهمة، لأنه يتيح قياس الأداء التسويقي بصورة أدق، ويظهر مدى استفادة ليبيا من جودة خاماتها وقربها الجغرافي من الأسواق الأوروبية.

كما أن ورود سعر مايو ضمن بيان يونيو يوضح مرة أخرى وجود فجوة زمنية طبيعية بين التسعير والشحن والتحصيل، وهي مسألة مألوفة في تجارة النفط الدولية.

الغاز الطبيعي: ثروة تحتاج إلى ميزان متكامل

بلغ إنتاج الغاز الطبيعي خلال يونيو، وفق الأرقام المنشورة، ما يعادل نحو: 73.324 مليار قدم مكعب،

أي بمتوسط يومي يقارب: 2.44 مليار قدم مكعب يومياً.

وبلغ الغاز المتاح للاستهلاك نحو: 71.661 مليار قدم مكعب،

فيما بلغ الغاز المستعمل فعلياً: 53.379 مليار قدم مكعب،

وبلغت الغازات الحامضية والهيدروكربونية ذات الضغط المنخفض: 11.365 مليار قدم مكعب.

وتؤكد هذه الأرقام أهمية الغاز في منظومة الطاقة الليبية، سواء في تشغيل محطات الكهرباء، أو دعم الصناعة، أو التصدير، أو المحافظة على ضغوط المكامن من خلال إعادة الحقن.

ويظل الغاز أحد أهم الملفات القادرة على إحداث تحول اقتصادي في ليبيا، خاصة من خلال تقليل الحرق، واسترجاع الغاز المصاحب، وتطوير الحقول والمرافق، وتوفير وقود أكثر كفاءة لمحطات الكهرباء، وتعزيز فرص التصدير الإقليمي.

ومن الناحية الفنية، سيكون من المفيد توحيد وحدة القياس في البيانات المنشورة، وتوضيح كامل مسارات الغاز بين الاستهلاك المحلي، والتصدير، وإعادة الحقن، والاستخدامات التشغيلية، والغاز المحروق أو المفقود.

فميزان الغاز لا يقل أهمية عن ميزان النفط، بل قد يصبح في السنوات المقبلة أحد أهم مؤشرات الأمن الطاقي والاقتصادي للدولة.

الإفصاح كأداة لحماية المؤسسة وتعزيز دورها

كلما أصبحت البيانات أكثر انتظاماً وتفصيلاً، تعززت قدرة المؤسسة الوطنية للنفط على أداء دورها الفني بعيداً عن التخمينات والتأويلات.

فالشفافية في قطاع النفط ليست مجرد استجابة لمطلب إعلامي، بل أداة من أدوات الحوكمة وحماية المؤسسة، لأنها توضح حجم الإنتاج، ومسارات الكميات، والالتزامات المحلية، والعوائد المالية، والتحديات التشغيلية التي تتحملها.

كما أن البيانات الدقيقة تساعد الدولة على التخطيط المالي، وتقدير الإيرادات، وإدارة النقد الأجنبي، ومتابعة كلفة استيراد الوقود، وتحديد الاحتياجات الاستثمارية للقطاع.

والخطوة التالية الطبيعية يمكن أن تكون تطوير البيان الشهري إلى ميزان نفطي ومالي متكامل، يربط بين الإنتاج والمخزون والتصدير والتكرير والتحصيل والتحويلات المالية، مع المحافظة على وضوح العرض وسهولة وصول المعلومة إلى المتخصص وغير المتخصص.

الخلاصة

يكشف بيان يونيو 2026 عن قطاع نفطي يحافظ على مستوى إنتاج مرتفع، ويدير كميات كبيرة من التصدير والتكرير والإمدادات المحلية، ويوفر للدولة تدفقات مالية أساسية في ظروف اقتصادية وتشغيلية معقدة.

كما يعكس البيان تطوراً مهماً في مسار الإفصاح، ويؤكد أن المؤسسة الوطنية للنفط تؤدي وظيفة تتجاوز إدارة الحقول والموانئ؛ فهي تدير العمود الفقري للاقتصاد الليبي، وتوازن بين متطلبات التصدير واحتياجات الداخل، وتتابع دورة النفط من الإنتاج حتى التحصيل.

ويظل الحفاظ على هذه النتائج مرتبطاً بتوفير التمويل المنتظم، وتسريع برامج الصيانة والتطوير، ورفع كفاءة التكرير، واستثمار الغاز, وتقليل الفاقد والحرق، وتوسيع قاعدة البيانات المنشورة.

فالنفط لا يتحول إلى استقرار اقتصادي بمجرد إنتاجه، بل عندما تدار موارده بكفاءة، وتوضح أرقامه، وتوجه عائداته ضمن رؤية وطنية طويلة الأجل.

ومن هنا، فإن استمرار المؤسسة في أداء واجباتها الفنية، وتطوير الإفصاح، والمحافظة على الإنتاج، يمثل مساراً ضرورياً لحماية الثروة وتعزيز الثقة ودعم قدرة الدولة على التخطيط للمستقبل.

“حلمي القماطي”: من أزمة الديون العالمية إلى الاقتصاد الليبي.. كلفة تأجيل الإصلاح في عالم يتغير

كتب: د. حلمي القماطي/ رئيس قسم الاقتصاد بجامعة بنغازي

منذ عام 1971م، عندما أنهت الولايات المتحدة ارتباط الدولار بالذهب، دخل العالم مرحلة جديدة من النظام النقدي القائم على العملات الورقية؛ حيث أصبحت قدرة المصارف المركزية على خلق السيولة أكبر من أي وقت مضى.

لم يكن ذلك القرار مجرد تغيير فني في السياسة النقدية، بل نقطة تحول تاريخية أعادت تشكيل الاقتصاد العالمي.

مع مرور الوقت توسع الائتمان بوتيرة متسارعة؛ فالأفراد اقترضوا، والشركات اقترضت، والحكومات اقترضت أكثر. تدفقت الأموال عبر المصارف والأسواق المالية، وارتفع الإنفاق ونمت الاقتصادات، لكن بالتوازي تضخم حجم الديون العالمية بشكل غير مسبوق.

واليوم، تجاوز إجمالي الدين العالمي 300 تريليون دولار، في وقت يقترب فيه الناتج المحلي الإجمالي العالمي من 100 تريليون دولار فقط. بمعنى آخر، أصبح العالم مديناً بأكثر من ثلاثة أضعاف ما ينتجه سنوياً.

المشكلة لا تكمن في وجود الديون بحد ذاتها، فالديون أداة اقتصادية طبيعية، لكنها تتحول إلى مصدر للمخاطر عندما تنمو بوتيرة أسرع من قدرة الاقتصادات الحقيقية على توليد الدخل اللازم لخدمتها. ومع ارتفاع أسعار الفائدة وتزايد أعباء خدمة الدين، أصبحت العديد من الحكومات تواجه معضلة معقدة:

  • إما التوسع في خلق السيولة، بما قد يؤدي إلى تآكل القوة الشرائية للعملات والمدخرات.
  • أو زيادة الضرائب والرسوم، بما يرفع الأعباء على المواطنين والشركات.
  • أو الاستمرار في الاقتراض، وهو خيار يزداد صعوبة وكلفة مع مرور الوقت.

التاريخ الاقتصادي يعلمنا أن فترات تراكم الديون المفرطة غالباً ما تترافق مع اضطرابات مالية وتوترات جيوسياسية وإعادة تشكيل للنظام الاقتصادي العالمي. ولعل ما يلفت الانتباه اليوم هو الزيادة الملحوظة في مشتريات المصارف المركزية من الذهب؛ فالذهب لا يدر عائداً، ولكنه يحتفظ بقيمته عندما تتراجع الثقة في العملات والأصول المالية التقليدية. هذه ليست إشارة إلى انهيار وشيك، لكنها تعكس إدراكاً متزايداً لحجم المخاطر الكامنة داخل النظام المالي العالمي.

السؤال لم يعد: ما إذا كانت الاختلالات موجودة؟ فهي موجودة بالفعل، السؤال الحقيقي هو: كيف ستتم معالجتها؟ وهل سيكون العالم قادراً على إدارة هذا التحول بهدوء، أم أن التكلفة الاقتصادية ستكون أعلى مما نتوقع؟

وإذا كانت أزمة الديون العالمية تمثل تحدياً للدول الكبرى ذات الاقتصادات المتنوعة والمؤسسات المستقرة، فإن المخاطر بالنسبة لليبيا أكبر بكثير. فليبيا لا تواجه أزمة اقتصادية تقليدية فحسب، بل تعيش مزيجاً معقداً من الانقسام السياسي والمؤسسي، والتوسع غير المنضبط في الإنفاق العام، والسياسات النقدية قصيرة الأجل.

يعتمد الاقتصاد الليبي بصورة شبه كاملة على النفط، الذي يشكل المصدر الرئيسي للإيرادات العامة والنقد الأجنبي. لكن في المقابل، يتسع الإنفاق العام بوتيرة تفوق قدرة الاقتصاد الحقيقي على الإنتاج، بينما تستمر فاتورة المرتبات والدعم والإنفاق الموازي في الارتفاع عاماً بعد عام.

وفي ظل غياب التنسيق الكامل بين السياسات المالية والنقدية، أصبحت الحلول المؤقتة تحل محل الإصلاحات الهيكلية. وتأجيل الإصلاح لا يلغي التكلفة بل يضاعفها؛ فاستمرار التوسع في الإنفاق دون زيادة حقيقية في الإنتاج، واستمرار الاعتماد على إيرادات نفطية متقلبة، يعني مزيداً من الضغوط على سعر الصرف ومزيداً من التآكل في القوة الشرائية للمواطن.

ومع استمرار الانقسام المؤسسي، تتراجع قدرة الدولة على ضبط الإنفاق، وتضعف كفاءة إدارة الموارد العامة، وتزداد صعوبة بناء سياسة اقتصادية موحدة قادرة على مواجهة الصدمات.

الخطر الحقيقي لا يكمن فقط في انخفاض أسعار النفط، بل في تزامن أي تراجع نفطي مستقبلي مع استمرار مستويات الإنفاق الحالية؛ حينها ستصبح الخيارات أكثر صعوبة:

  • إما اللجوء إلى تخفيض قيمة العملة بصورة مباشرة أو غير مباشرة.
  • أو فرض رسوم وضرائب إضافية لتعويض تراجع الإيرادات.
  • أو استنزاف الاحتياطيات الأجنبية لتغطية فجوة متزايدة بين الإيرادات والمصروفات.

وفي جميع الحالات، سيدفع المواطن التكلفة النهائية عبر ارتفاع الأسعار، وتراجع قيمة الدخل الحقيقي، وتآكل المدخرات.

كل عام يمر دون إصلاحات اقتصادية حقيقية يعني اقتصاداً أكثر هشاشة، واعتماداً أكبر على الإيرادات النفطية، واحتياطيات تُستهلك في معالجة الأزمات بدلاً من توظيفها في بناء المستقبل. وكل تأخير في توحيد المؤسسات، وضبط الإنفاق العام، وإصلاح منظومة الدعم، وتعزيز استقلالية السياسة النقدية، يرفع من كلفة التصحيح عندما يصبح الإصلاح أمراً لا مفر منه.

فالاقتصادات لا تنهار عادة بسبب نقص الموارد، بل بسبب سوء إدارتها وتأجيل القرارات الصعبة والاعتماد المستمر على الحلول المؤقتة. وفي حالة ليبيا، لا تكمن المشكلة في محدودية الإمكانات، بل في اتساع الفجوة بين ما تنفقه الدولة وما ينتجه الاقتصاد الحقيقي؛ فلا يمكن لأي احتياطي نقدي مهما بلغ حجمه أن يعوض غياب الانضباط المالي إلى الأبد، ولا يمكن لأي ارتفاع مؤقت في أسعار النفط أن يخفي الاختلالات الهيكلية أو يؤجل آثارها إلى ما لا نهاية.

(( فالوقت في الاقتصاد ليس عاملاً محايداً ))؛ إما أن يعمل لصالح الإصلاح، أو يتحول إلى عنصر يفاقم الأزمة.

السؤال لم يعد: هل يحتاج الاقتصاد الليبي إلى إصلاح؟ السؤال الحقيقي هو: كم ستكون تكلفة تأجيله؟ وهل ما زلنا نمتلك رفاهية الانتظار في ظل انقسام مؤسسي وإنفاق متسارع وسياسات قصيرة النظر؟ أم أن نافذة الإصلاح تضيق يوماً بعد يوم؟

Screenshot